

前文描述了2026年前后更轻而非更大规模的媒体发展范式与内容模式,而本文描述的创作者经济和媒体AI基础设施变化进一步深化了媒体模式的演进。
创作者经济对媒体模式的推动
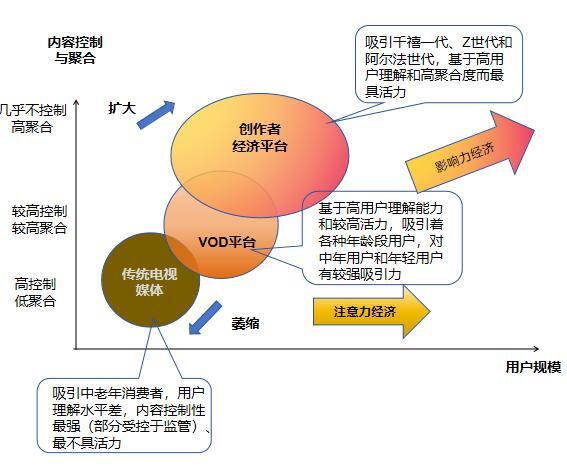
在TikTok、YouTube、Instagram等视频社交平台的风起云涌,大大加快了上述媒体发展范式的升级与演进步伐。因为这些社交平台正是创作者经济的大力推动者。因为创作者平台上的内容是由入驻平台的创作者和第三方生产的,因此YouTube宣称:“我们的工作和电视完全不同。我们不委托内容,也不拥有知识产权。我们为创作者提供了一个全球化的平台,让他们拥有分析和利用全球受众的工具。”YouTube在2025年全年创造了超过600亿美元的收入,领先于最大的订阅流媒体服务Netflix,也可以被认为是全球最大的媒体平台。但这种“不拥有知识产权”的业务模式,与追求规模制胜的传统媒体模式显然不同,显然更“轻”。由于视频社交平台越来越多是展现为短视频,是针对用户排队、户外坐车、用餐等碎片化场合,在内容编排节奏上肯定更“快”。
以视频播客为例,传统剧本剧成本高昂、节奏缓慢且爆发性强;而视频播客成本较低,广告友好,注重个性——因此离观众更近。对于视频播客,亲密感和信任很重要。个性化乃至奇怪的节奏也很重要,视频播客不会回避那些主持人主导的混乱局面——因为这让观众很在意。观众为主持人而来,因为这种形式让人感觉直接和个人化。相反,如果每个播客都变成带有大量品牌注解的光鲜伴随节目,价值就会流失。当然,除了强调创意制作的快节奏与自由度之外,创作者经济更强调影响力机制——平台的重要功能就是将这一影响力货币化。
在被福克斯收购之前,Roku作为主流CTV平台刚刚在今年6月份推出了创作者中心;这进一步表明,创作者媒体、FAST频道、付费流媒体和社交视频在媒体娱乐业中作为独立类别分别运作的时代早已过去,所有这些观看行为现在都存在于同一个媒体消费环境甚至同一个客厅环境中——消费者早就不再将上述内容区别对待了。最新的一个经典案例是,Instagram尝试登陆三星电视、尝试创作者连续剧、微短剧、直播互动内容以及横版视频。尤其为在美国年轻一代的影响力方面,YouTube、TikTok等社交平台的知名创作者(如Mr.Beast)已经显著分流甚至可能超过了传统明星——这正是新型媒体“影响力经济”的一种体现。在欧洲新兴的Titan OS还在努力扩充FAST频道的时候,Roku平台已经将目光放在创作者内容了。事实证明,PUGC的崛起和大量出现展示了创作者经济的快速壮大。在YouTube这一典型案例外,我们越来越多看到了创作者经济的兴起。比如,今年超级碗决赛广告中中,顶级创作者开始与床头娱乐明星抢权夺班。
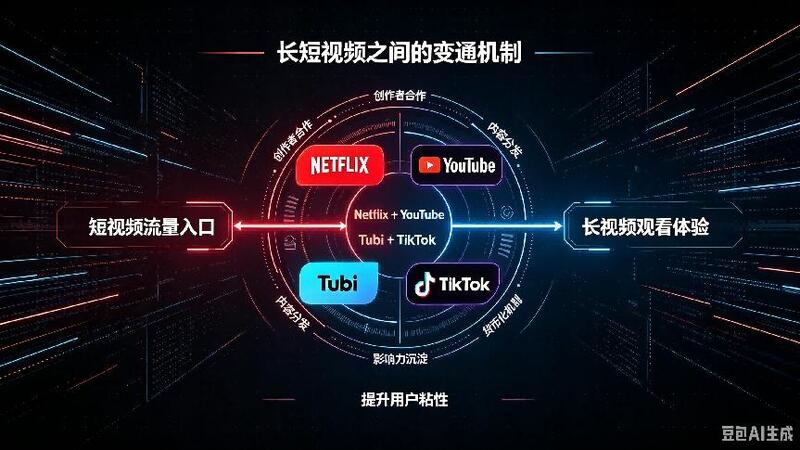
作为流媒体龙头老大,Netflix早已看透这一点,并在去年就积极地与YouTube顶级创作者展开对接合作,典型如科学类马克・罗伯(Mark Rober)、亲子博主Ms.Rachel、亲子网红Jordan & Salish Matter等。对Netflix来说,这些顶级创作者也是。另外,今年初福克斯旗下的Tubi也与TikTok达成一项名为“创作者宇宙(Creatorverse)”的孵化器合作,前者为后者的部分创作者提供开发长视频节目的途径。这些案例都表明,创作者和平台都在寻找短视频和长视频之间的变通机制,以更好地建立用户粘性与培养情感、衔接相关影响力和货币化机制。
变通衔接之外,主流长视频流媒体应对创作者经济的一个更重要体现就是在移动竖屏服务方面发力——就是直接投入其中。其中,经过大于半年的移动App测试——以适应社交分享胃核心目标,Netflix在2026年1月全面改版计划并宣称此次更新是“未来十年业务扩展的基础”。Disney+也在2026年春季推出了针对移动端竖屏服务。而YouTube早在2025年9月中就对直播功能进行了大规模的更新,要让创作者可以同时进行纵向和横向直播。所以,面对社交视频的眼球争夺,主流长视频流媒体玩家必须早早下场。
应对创作者经济的冲击,2026年一些传统媒体也在积极地对接创作者经济。2026年初,BBC开始为YouTube定制节目,主动接近年轻用户群体。该事件一度引发了大量舆论评论。而ITV旗下专注于YouTube等平台的数字发行与账号服务Studio 55,在创作者经济的步子则迈得更大:该品牌向全球创作者开放ITV海量版权库(约9.5万小时),允许基于其节目素材/IP二次开发数字原生内容(短视频、合集、解说、改编等)。类似的,芒果传媒近年来也积极拥抱创作者经济,其核心是通过“IP开放+AI降本+分级分账+全域流量+社区共建”,将自身角色从“采购方”变成“共创合伙人”。
一句话,崛起的创作者经济让媒体发展模式变得更“轻”而一往无前。
AI作为基础设施
AI对媒体发展范式与内容模式的广泛影响已经毋庸置疑。但笔者还是必须强调,AI正在成为当下的制作基础设施,从而让媒体发展范式与内容模式更“快”。
当下的媒体行业越来越需要深入探讨和推动AI工具从实验阶段迈向现代媒体公司的运营支柱。在此背景下,2026年3月Netflix耗费6亿美元收购本·阿弗莱克的AI电影初创公司InterPositive。考虑的到Netflix历来的核心手段是内部建设(如核心编码、推荐系统、CD等方面)而非收购外部公司;除了InterPositive,该公司之前更多是在游戏互动化这一领域有重要收购。而收购InterPositive却是一款元剩下制作软件——而非AIGC工作。所以,Netflix的这一重要技术收购暗示了更大的问题:Netflix并不是在制作边缘尝试AI工具,它是在AI时代继续大力投资于新的核心生产基础设施层。Netflix高管承认,这项技术仍需进一步开发,InterPositive将整合进公司旗下的Eyeline Studios部门——后者已负责视觉特效研究和虚拟制作工作。这一计划也强化了一个关键点:此次收购不是为了成品,关键在于逐步建立内部开发应用相关工具的能力。
仅仅3个月之后,亚马逊MGM影业和亚马逊网络服务就宣布了“奈良计划”(Project Nara)首批动画剧集应用。奈良计划是亚马逊MGM基于AWS的内部人工智能生产平台,该系统处理视频生成、剪辑、制作反馈、工作流程跟踪以及跨真人和动画项目的协作工具。但该计划不对全网开放,而是配套创作者基金才面向创作者,仅限亚马逊自研团队和基金入选创作者(Nara是基金唯一指定创作工具)。这表明,亚马逊的思考远远超越了AI生成的视觉效果或合成内容实验。该平台将GenAI工具与工作流程管理、协作系统、生产跟踪和编辑支持集成在一起。这AI成为贯穿整个生产生命周期的运营基础设施。此次宣布被认为是迄今为止好莱坞大型制片厂制作流程中GenAI最积极的整合之一。
上述两大时间表明:AI炒作周期结束了,实用性将占据中心位置;最重大的人工智能突破——AI运营即将被关键的媒体机构常规化使用。AI集成应用已经不再是可选的实验,而是成为核心生产基础设施并让制作成本更为低廉,这将是未来媒体运营模式的一部分!
除了美国之外,抖音、爱奇艺之流在中国也在进行着类似的工作。印度的AI姿势甚至更为蛮荒。总之,AI基础设施正在使得当下的媒体发展范式与内容模式更“快”更“轻”而廉价!
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [探显家] CTV测量的下一站:从 Viewing走向Attention 2026-10-09
- [常话短说] 【致敬】节日坚守的广电人! 2026-10-09
- [勾正科技] OTT大盘变了,2026H1释放三大增长信号 2026-10-08
- [高书生] 高书生:“管道”变“底座”,广电网络迎来第二增长曲线 2026-10-08
- [探显家] 五家测量提供商,五个不一样的答案:CTV “统一触达”的悖论 2026-10-02
