

关联阅读:
2026年是是AI时代加速落地的一年,也是古代“三元九运”时间划分体系中“离火”大运最“火”的一年。因此,在2026年年中之际观察年大视频产业的一些变化趋势非常重要。
传统媒体并购案的规模经济
2026年前后,为了应对继续恶化的经营环境——特别是传统免费电视广告下滑,传统媒体一个比较典型的趋势就是继续开展基于规模的兼并——也就是抱团取暖。兼并不仅涉及传统电视媒体,也涉及付费流媒体、体育版权、IP等,以打造更多元化、更大规模的综合性媒体,以对抗Netflix、Disney+、亚马逊Prime Video等全球流媒体巨头。在全球范围,这个典型当时是派拉蒙-天舞与华纳兄弟探索公司(WBD)的合并。在英国,天空(Sky)与ITV目前进行的兼并也属于传统媒体的并购活动。在欧洲,贝卢斯科尼家族的泛欧洲媒体计划(MFE, MediaForEurope)一直在推进中,以落实欧盟“欧洲内容主权”产业路线。2025年底到2026年初之交,MFE收购了葡萄牙媒体业务Impresa 32.9%的股份。这一收购虽未能控股但也实现深度协同运营目标,继续完成“伊比利亚半岛+南欧+德语区”拼图。另外,目前从Comcast分离出来的NBC环球也被市场认为可能是下一波并购标的。
上述这些传统媒体发起的并购或许更多是为了实现更大的业务规模,更多还是属于传统的“注意力经济”范畴并符合规模制胜法则,就是期望以更大的规模高效地吸引注意力。这些并购工作肯定需要巨大的成本与投入,而且涉及传统的媒体监管管制。例如,派拉蒙-WBD并购案涉及近800亿美元股权对价、28亿美元与Netflix违约金、15亿美元债务置换补偿等一次性成本,同时接下来还有融资层面的长期成本(不说股权稀释成本,相关债务利息成本就高达540亿美元)。为了拿到欧盟、英国、加拿大等市场反垄断放行,派拉蒙被迫做出让步,剥离派拉蒙 环球影业的海外电影发行合资公司,承诺剥离部分欧洲体育频道、缩减流媒体在欧洲的排他性版权,放弃一部分广告定价权等等。而且,按最新消息来看,目前来自英国监管层的不确定性正在变大。未来经营中相关机构合并必然引发大量裁员及相关赔偿。可以说,为了打造一个可以抗衡Netflix、迪士尼之流的巨头,派拉蒙-天舞付出的代价是巨大的。在另一方面,MFE为了消化2025年控股的德国ProSiebenSat.1以及支付相关债务,在2026年已经无力进行大规模的并购投入,暂缓进军法国、英国与北欧市场。并且,目前处于复杂内部整合工作的MFE,其版块以免费电视为主,缺少付费体育频道,对比RTL和Sky其体育版权储备偏弱。笔者认为:考虑到当下的泛媒体竞争环境,当下这种更多以做大规模为核心目标的并购,确实有助于聚合多样化内容与IP,但也存在较大的风险压力。

对于传统媒体的规模经济,前阵BBC大幅从电视委托内容市场撤退或是一个重要的警示:即使每月有94%的英国人使用BBC服务,但只有不到80%的人支付所谓“电视税”。这使BBC不得不集中资源保护优先流派、旗舰品牌和提供最大公共价值和受众范围的服务——包括对数字产品的继续投资,而不是分散在更大的节目量。在某种意义上,这对传统的“规模经济”原则或是一种嘲笑。
简而言之,旧媒体的内容机器变得越来越沉重了。

新型媒体并购案揭示媒体演进范式:“影响力经济”
2026年的媒体产业并购与重要动态还反映了另一种业务模式或战略。近期较为典型的莫过于福克斯-Roku并购案:拥有Fox News、NFL顶级体育赛事版权、免费流媒体平台Tubi的Fox等重要资产、更多被认为具有传统媒体属性的福克斯,却为Roku砸出220亿美元。这是因为,Roku作为一家主流的CTV平台(机顶盒+操作系统)服务商,拥有约1亿流媒体家庭用户,其中在美国市场约有7500万-8000万家庭。这一收购再次表明:CTV操作系统已经变得越来越有价值,因为它们位于节目内容发现、广告支出和客厅观众数据的交汇点;它对平台上的各个组成部分进行优先排序。控制这些操作系统的公司可以直接获得消费者在家中的注意力,并且进一步施加影响。例如,Roku City作为Roku OS 生态里闲置时段流量的核心资产,也是Roku的系统级动态屏保作为,其中搭建Netflix、Paramount+、Spotify等品牌专属场馆建筑,软性种草各大频道,带动对应渠道安装、打开频次,Roku可获取渠道分成与推广费。可以想象,未来类似Roku city品牌专属场馆这样的内容推广渠道,会更多给到福克斯相关内容;更不用说,福克斯-Tubi中相关FAST频道在Roku Channel等场所也会得到极大地彰显。
所以,福克斯虽然与派拉蒙一样更多属于传统媒体,都拥有大量内容版权和IP,但福克斯却选择了一条不一样的路径:福克斯并没有基于规模经济选择聚合内容版权或IP,该公司的并购对象是非传统媒体产业链下游环节而不是同类机构,其目标是为其内容寻找更有效的入口或用户渠道——因为作为CTV主流平台的Roku可以帮助其拓宽通往目标家庭用户的渠道。必须强调的是,福克斯220亿美元的收购成本大大低于前述派拉蒙-WBD的收购,但这一“更轻”的收购,其影响力一点都不低于后者。
还需要说明的是,目前正在进行内部剥离分拆的Comcast承认,支持其2011年收购NBCU的经济逻辑已经发生了变化。在当年并购之时,其有线网络业务和NBCU媒体业务都是传统媒体产业链上下游的核心,所以将大型分销商与主要内容所有者结合能够建立一种持久的战略优势。而今天的媒体环境显然已经不是如此。一句话,传统媒体范畴内不管是横向的还是纵向的规模经济法则,都已经失去了以往的依靠。
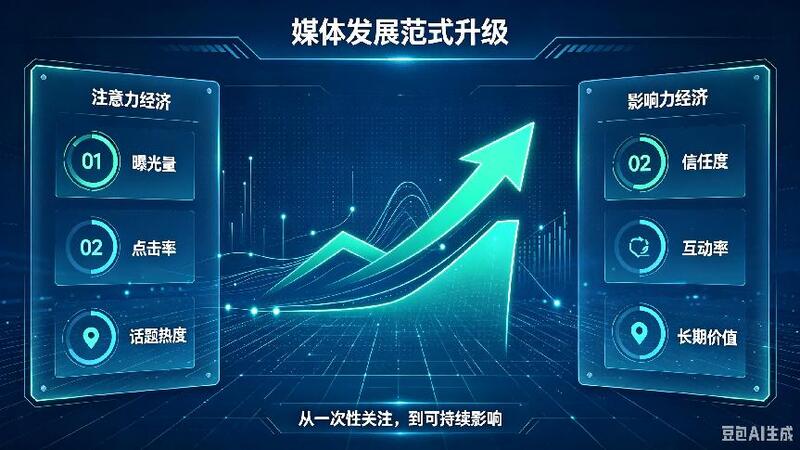
总的来说,这种转变显著体现了媒体在电视巅峰乃至流媒体发展早期,传统媒体的重要法则是“规模经济”和“注意力经济”,那时候主流玩家角力的核心武器是大量的高品质原创内容。而到了流媒体发展后期,当娱乐内容越来越丰裕的时候,用户在同一内容的聚焦与专注度也越来越低,纯粹依靠堆砌内容的“注意力法则”要更多转向“影响力经济”。就是说,当下大视频的参与者不仅要争夺消费者最初的注意力,还要进一步通过各种手段(如社群运营、CTV平台内容推荐)持续影响消费者下一步的决策与行动影响(如评论、投票、转发甚至直接的购买),以及持续有效地控制下一次的注意力争取(就是提高用户信任度、建立用户粘性、提高用户参与或活跃度)与获得用户长期价值。
再谈一个有意思的事,前阵Netflix电影董事长林丹(Dan Lin)强调中等预算的内容(如喜剧、浪漫喜剧和文学改编影片)而非特许电影更适合Netflix。因为这些内容可以吸引观众,推动互动,支持用户挽留,并在Netflix订阅者基础中创造长尾价值。笔者认为,基于大约4亿订户的规模基础上,Netflix电影的目标不是要成为票房现象,它只需成为某些人最喜欢的电影。笔者认为就是在规模基础上成为某种流派。或者说,Netflix是在规模经济基础上寻求进一步的影响力经济;这一模式显然更为完美但壁垒极高——因为Netflix就站在流媒体长视频的顶峰。
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [探显家] CTV测量的下一站:从 Viewing走向Attention 2026-10-09
- [常话短说] 【致敬】节日坚守的广电人! 2026-10-09
- [勾正科技] OTT大盘变了,2026H1释放三大增长信号 2026-10-08
- [高书生] 高书生:“管道”变“底座”,广电网络迎来第二增长曲线 2026-10-08
- [探显家] 五家测量提供商,五个不一样的答案:CTV “统一触达”的悖论 2026-10-02
