


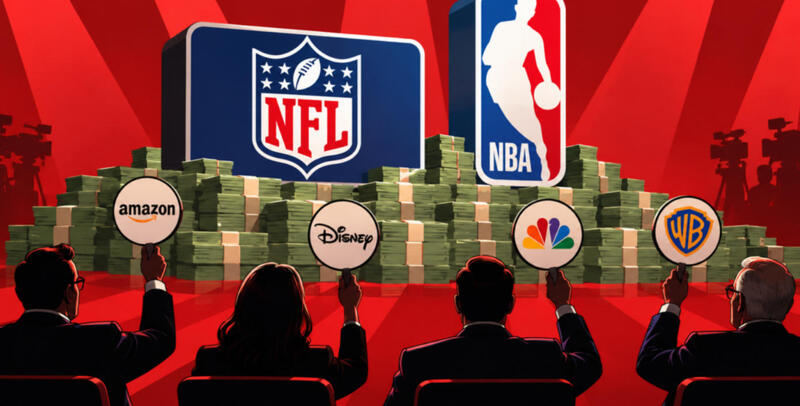
美国目前占全球 658.2 亿美元体育媒体版权市场的 53.9%,年版权价值约为 355 亿美元。仅 NFL(国家橄榄球联盟)和 NBA(美国职业篮球联盟)就占全球总量的 30%,将近 200 亿美元集中在这两个联盟手中,它们的比赛吸引了广播公司、流媒体服务和技术公司的竞标,这些公司有多种方式回收投资成本。
根据《SportBusiness Global Media Report 2026》(SportBusiness 2026 全球媒体报告),美国的市场份额已从 2022 年的 46% 攀升至今。这种集中趋势增强了美国主要联盟的议价地位,同时有利于那些能够通过广告、订阅、发行费用和更广泛的客户关系来支持体育支出的买家。
亚马逊(Amazon)、迪士尼(Disney)和 NBCUniversal 可以跨多个业务从同一版权中产生收入。而一家仅靠体育内容的流媒体服务,吸收与它们竞争的成本的方式则要少得多。
世界杯和奥运会推高了纪录,但长期的联盟合同支撑了支出
在北美 FIFA 世界杯和冬季奥运会的助力下,全球体育媒体版权价值较 2025 年增长了 15%。
SportBusiness 预计,该市场将在 2027 年下降至 622 亿美元,随后在 2028 年恢复至约 663 亿美元。2026 年的总量也比 2024 年增长了约 5%,当时巴黎夏季奥运会将市场推高至 624 亿美元。
重大国际赛事会导致年度版权价值出现大幅波动。而多年期的联盟协议则确立了更持久的支出承诺。
NFL 在美国的主要媒体合同将持续到 2030 年代,而 NBA 的最新协议则延长至 2035-36 赛季。当世界杯和奥运会退出赛程时,这些承诺依然有效。
NFL 和 NBA 合计 30% 的份额转化为约 197 亿美元的年度全球版权价值。这些联盟已经确保了相关协议,迫使大型媒体公司无论行业年度赛事日程如何变化,都承诺数十亿美元的经常性支出。
它们吸引多个大型竞标者的能力,也为其在额外版权包上市或现有协议重返市场时提高费用提供了机会。
报告推荐|《大屏体育:从版权竞争到本地化、AI、全域化破局研究》
亚马逊 38 亿美元体育预算加剧了与 DAZN 的竞争压力
预计亚马逊在 2026 年将花费 38 亿美元购买体育版权,占 Ampere Analysis 统计的 142 亿美元全球流媒体体育版权市场的 27%。
这一支出使 Prime Video 超越 DAZN,成为流媒体服务中最大的体育版权买家。
这种转变反映了资助体育直播的公司正在发生的更广泛变化。综合型(Generalist)流媒体服务预计将占 2026 年全球流媒体体育版权支出的 44%,高于 2025 年的 31%。
亚马逊的投资组合包括 NFL 周四橄榄球夜(Thursday Night Football)、NBA 以及多个欧洲市场的欧冠联赛(UEFA Champions League)版权。这些赛事全年大部分时间都提供直播节目,为 Prime Video 吸引观众、销售广告和支持会员留存提供了经常性机会。
亚马逊可以结合 Prime 会员经济和广告业务来评估版权协议。它还可以分发第三方订阅,并将观众与通过 Prime Video 销售的其他服务连接起来。
DAZN 更直接地依赖于体育订阅、广告和发行合作产生的收入。因此,它竞逐高价版权的能力更多地取决于这些赛事所带来的受众和收入。
亚马逊在全球体育版权支出上超越 DAZN,其影响可见一斑。
当两个买家使用不同的业务来计算同一场比赛的价值时,其最高可承受的出价可能会大相径庭。即使某场比赛的直接收入仅能覆盖部分成本,亚马逊仍能通过留住 Prime 会员的价值来部分证明支出的合理性。
NBA 的发行重置在买家之间转移了广告收入和节目成本
NBA 与迪士尼、NBCUniversal 和亚马逊签订的为期 11 年的媒体协议,展示了顶级联盟如何通过将其赛事库存分配给具有不同发行模式的公司,来增加版权的竞争。
ABC 和 ESPN 保留了主要的全国套餐。NBC 将广播发行与 Peacock 结合,而亚马逊则通过 Prime Video 独家播放比赛,并分发 NBA League Pass 订阅。
这些协议还大幅增加了全国广播曝光率,每年约有 75 场常规赛出现在广播电视上,而此前的下限是 15 场。
广告主随之转向了新的发行渠道。
Guideline 估计,NBA 在 2025-26 赛季产生了创纪录的 21 亿美元广告支出,其中流媒体捕获了 41% 的测量支出。
NBA 广告支出向流媒体的这种转变,为亚马逊和 NBCUniversal 提供了通过广告业务变现的额外库存。
华纳兄弟探索(Warner Bros. Discovery, WBD)的业绩则揭示了交易另一方的财务风险。
WBD 的环球线性网络(Global Linear Networks)广告收入在 2026 年第二季度下降了 27%。该公司表示,失去 NBA 版权使其广告收入同比增长率降低了 20 个百分点。
失去比赛也消除了大量的节目成本。WBD 表示,没有 NBA 相关费用使其环球线性网络收入成本(cost-of-revenue)的比较改善了 30 个百分点。
因此,NBA 既说明了顶级体育赛事能够吸引的收入,也说明了留住这些观众所需的成本。
迪士尼、NBCUniversal 和亚马逊获得了宝贵的直播库存,但也接受了长期的财务承诺。它们的回报取决于将这些比赛转化为广告收入、订阅活动和发行经济的效率。
欧洲较小的国内版权市场限制了其匹配美国费用的能力
欧洲五大体育媒体版权市场的总和仅相当于美国市场的约三分之一,约为 118 亿美元,而美国为 355 亿美元。
英格兰超级联赛(English Premier League)占全球体育版权价值的 7.8%,约 51 亿美元。这不到 NFL 和 NBA 合计份额的三分之一。
英超产生了大量的国际版权收入,并且仍然是最有价值的国内足球联赛。然而,其全球受众是通过与在许多独立地区运营的广播公司和流媒体服务签订协议来实现变现的。
美国联盟可以从争夺同一国内受众和广告市场的发行商那里获得巨大的国内承诺。
美国拥有大型媒体公司、宝贵的全国广告库存以及能够资助昂贵体育套餐的订阅业务的组合优势。
欧洲联盟必须通过单独的国内和国际谈判来筹集更多的收入。而在这些地区,个体广播公司和流媒体服务的商业实力差异很大。
这种结构对于那些依赖少数本地广播公司或缺乏足够国际需求来抵消较弱国内合同的联盟来说,风险敞口更大。
这种压力不仅限于欧洲。
较小的美国联盟和地区性体育资产也面临发行商能从广告、订阅和收视费中回收多少资金的限制。忠诚的本地观众可以支撑有价值的节目,却无法产生达成数十亿美元协议所需的全国规模。
随着大型买家将支出集中在能提供广泛覆盖和经常性互动的赛事上,较小的版权所有者面临着关于独家权、制作成本和保底费用的艰难决定。
启示
体育版权支出的日益集中,使得合同结构对于 NFL 和 NBA 层级之外的赛事资产变得越来越重要。
较小的联盟或球队可以选择从独家发行商那里获得保底付款,保留免费电视曝光以支持赞助商,或者销售专门的订阅产品,从最忠实的粉丝那里产生经常性收入。
每种安排都给版权所有者和发行商分配了不同的成本、客户关系和商业风险。
亚马逊扩展到 NHL(国家冰球联盟)本地流媒体发行,说明了这些选择是如何发展的。一些球队将比赛包含在 Prime 会员中,而另一些则通过 Prime Video 销售独立的球队订阅。球队还可以在流媒体之外保留免费电视或传统付费电视发行。
商业谈判的范围超越了版权费,延伸到计费、推广、制作责任以及对订阅用户关系的控制。
顶级的全国联盟可以吸引多家准备做出长期财务担保的公司。较小的赛事资产可能需要接受更大份额的运营风险,或将更多客户控制权交给发行合作伙伴。
预计 2027 年全球版权价值将下降,但这并不会改变已经支撑着美国最大联盟的多年期承诺。它让市场的其他部分去争夺那些预算日益反映“一个体育赛事能支撑多少业务”的买家。
对于那些版权所有者来说,最高的预付保底金并不自动等于最有价值的交易。独家权会缩小受众覆盖面,限制赞助曝光,并将订阅用户的控制权转移给发行商。
这些成本会让一个联盟在下一轮版权谈判开始时,拥有更少的议价能力。
2026年10月29-30日,诚邀您相聚江西南昌。让思想先于趋势,用实践回应未来,在每一次能力涌现中寻找机遇,在每一次时代争流中定义未来。

责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重要信号】“十问”国家数据集团! 2026-10-22
- [常话短说] 【解局】他一审被判十二年! 2026-10-21
- [常话短说] 【解局】守住广电的基本盘! 2026-10-20
- [常话短说] 【重磅】严查!内外勾结办卡 2026-10-19
- [常话短说] 【解局】全省免费看电视,又迈进一步! 2026-10-16
