


工信部数据显示,截至2026年6月末,互联网电视(IPTV、OTT)用户数达4.09亿户;同期全国有线电视实际用户2.05亿户,智能电视终端活跃设备量3.02亿台。这是一个规模庞大却在增长上明显放缓的市场——IPTV、OTT月度净增已连续多月下滑,智能电视日均开机率从十年前的约70%降至27%至30%的区间。大屏的“流量退潮”已是行业共识。
在这一背景下,互动影游作为一类新的内容形态,正在成为大屏内容供给的一个补充方向。它由真人实拍影像与分支叙事结合而成,观众在关键节点做出选择,推动剧情走向不同结局。2026年,以《盛世天下》为代表的互动影游作品在行业内引发关注——该作上线五天销量破百万套,全系列累计约600万套,并在中国大陆、韩国、新加坡等多个地区的应用商店付费榜登顶。这组数据说明的是:当内容形态足够成熟,它在市场上是成立的。
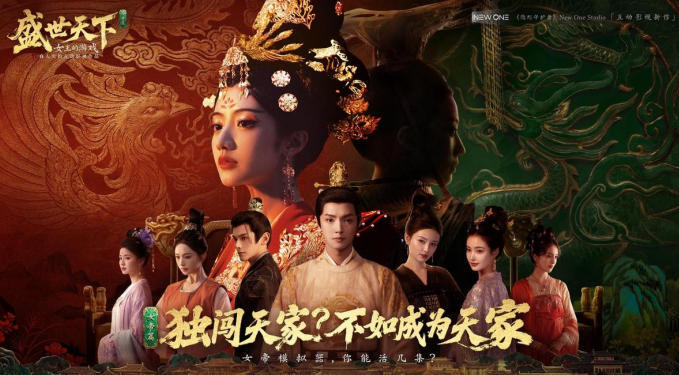
《盛世天下》海报
从产品属性看:互动影游更接近长视频
时长是最直观的指标。该品类作品的时长普遍在300分钟及以上,部分头部作品达到上千分钟量级——这一量级已经进入长视频的内容范畴,而远非传统短剧的体量。用户一次进入、连续观看、沉浸式消费,与长视频的观看习惯高度一致。
体验属性同样接近。大屏端依托超大屏幕,可呈现高清画质与沉浸声场,观看环境天然适配长时间沉浸式内容。2026年8月数据显示,某主流长视频平台电视端日均观看时长已达256分钟,IPTV侧平均使用时长354分钟,且连续数月保持增长——大屏用户愿意把更多时间交给长内容,这与移动端“看完即走”的消费结构形成鲜明对比。
操作方式同样契合大屏。互动影游不同于重度游戏,以轻互动为主:玩家的核心动作是选择与确认,绝大部分操作用遥控器即可完成,无需手柄、键鼠的专业介入。这种低门槛的交互方式,与电视屏的使用场景高度契合——用户坐在沙发上,握着家里最熟悉的遥控器,就能完成整段体验。这既降低了大屏端的操作门槛,也契合了家庭共看的产品定位。
从分发逻辑看,互动影游与长视频产业高度同构:同样依赖渠道分发、同样面对会员与单片付费的组合、同样需要在电视端完成内容适配与技术对接。业内公开信息显示,Steam端互动影视年营收约1.2亿元、PS端约3亿元,而国内大屏端用户体量高达8亿——两者不在同一个量级上。
从产业机会看:对OTT、IPTV、DTV是重要补充
第一,它提供了一种新的付费理由。长视频的存量内容已相对丰富,新的增长更多依赖差异化供给。互动影游以观众决策为核心的产品设计,为大屏提供了区别于“再多一部剧”的增量内容形态。
第二,它改善了大屏的使用场景。大屏的痛点之一是开机率下降,而长时长、沉浸式的互动内容天然需要完整观看环境——这对“把用户留在大屏前”是有价值的。
第三,它延伸了现有产业链条。互动影游的落地涉及终端适配、内容审核、技术分发与运营分成,与OTT、IPTV、DTV既有产业链高度重合,对现有参与者而言不是从零开始,而是新增一个业务方向。
互影派平台Logo
从落地情况看,道然旗下“互影派”互动内容平台已经汇聚行业内数十款优秀作品,已与小米、华为、TCL、海信、百视通、顺网及多地电信运营商达成合作,在智能电视、酒店、网吧、移动端等场景实现落地。据其介绍,首次接触影游的用户表现出浓厚兴趣,平均日用户时长在40分钟至1个小时。
近期,道然与欢瑞世纪旗下欢瑞星球(杭州)网络科技有限公司签署《互动影游战略合作框架协议》,在内容投资、联合发行与技术开发三个维度建立合作关系,双方拟围绕内容共创与多终端落地展开长期协同。这一动作的产业含义在于:内容方与技术方的分工正在形成新的协作范式。
展望:期待与上下游共同推动
互动影游仍在早期。当前完成广电总局备案的互动剧占比极低,标准体系、终端适配与商业模式都还有待成熟。但它的方向是清晰的——以长视频的内容体量,重新定义大屏的观看体验。
在这个过程中,互动影游的健康发展离不开产业链上下游的共同参与:内容创作方需要持续投入优质内容,技术方需要解决终端适配与体验稳定性,播控与牌照方需要参与制定统一标准,电视厂商与运营商需要给出明确的业务形态与运营支持。
我们期待与流媒体产业、智能电视产业的上下游伙伴一道,共同推动互动影游行业的健康发展。让大屏的下一个内容周期,从这里开始。
责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重要信号】“十问”国家数据集团! 2026-10-22
- [常话短说] 【解局】他一审被判十二年! 2026-10-21
- [常话短说] 【解局】守住广电的基本盘! 2026-10-20
- [常话短说] 【重磅】严查!内外勾结办卡 2026-10-19
- [常话短说] 【解局】全省免费看电视,又迈进一步! 2026-10-16
