

近年来,多重因素在共同推动一体化电视加速发展。
一方面,总局相关政策持续推动电视使用流程优化,用户对简化操作也有现实需求;另一方面,内存价格急速上涨带来的成本压力,也促使各方重新审视终端的产品形态。
在这一趋势下,电视与机顶盒等设备的功能进一步整合,原本分散在不同设备中的视听服务逐步集成到电视终端,设备连接和操作也随之简化。应该说,一体化电视的推动将极大提升用户的电视体验,并推动用户的回归,是益民之举。
但另一种趋势也值得关注。随着电视智能化持续深化,显示、内容、交互、计算、音频乃至家庭智能等功能不断叠加,电视承载的终端任务愈发复杂,单一电视本体硬件能否持续支撑全场景功能扩容,以及能否通过专用外设实现能力分体赋能,逐渐成为行业值得探讨的新命题。
一边是视听服务、基础智能功能持续向电视本体集成,简化用户操作;一边是对算力、存储、性能扩展等有更高要求的部分能力可能重新由外部设备承载。在一体化电视与电视AI化加速发展的当下,分体化是否迎来新的发展契机?未来是否还会出现更多承担AI能力的智慧脑角色的“类盒子”新终端?
由来已久的分体化电视
实际上,分体化电视并不是新概念。早在2017年前后,一些互联网电视品牌就曾探索分体化设计,尝试将电视屏幕、主机、音响系统分离,并以超薄机身和主机单独升级为主要卖点。不过这类产品始终未能成为市场主流形态。
一方面,部分产品采用厂商自定义接口,屏幕与专属主机深度绑定,通用性和升级灵活度有限。尤其是一旦配套主机的更新和兼容支持跟不上,屏幕的后续使用也可能受到影响。
此前就有分体化电视用户反映,产品上市时主打主机可独立升级,但几年后,随着主机出现卡顿、遥控器损坏等问题,配套主机和相关配件却难以找到,甚至无法单独更换或升级。
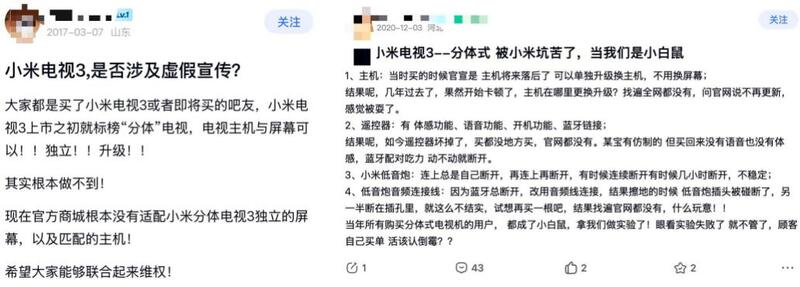
另一方面,分体设计增加了研发、生产等成本,产品售价也面临压力,且用户更习惯电视整机一体化的消费形态,市场接受度较低。
而如今,分体化再次进入讨论视野,源于其技术条件、参与主体和需求背景都在发生变化。
GPMI等新型接口技术的出现,通过将音视频传输、数据交互、设备控制和供电整合到一条连接链路中,屏幕与主机分离后,有望减少传统多设备连接带来的复杂度,为算力独立配置、主机升级和外设扩展提供更多空间。
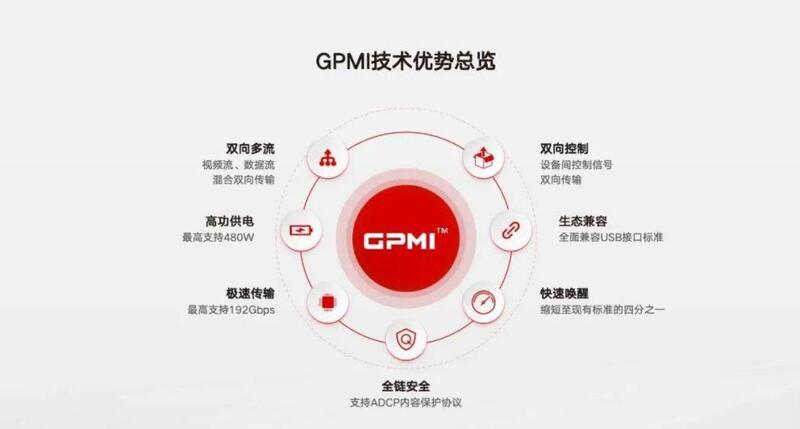
另外,过去更多是电视厂商主动进行产品创新,整套屏幕、主机硬件等互相捆绑;而新一轮外置设备探索,不仅参与主体更为多元,并且产品形态也更为独立。另外,随着AI服务、专业音频、游戏等需求不断增加,电视本体的硬件空间、存储、算力和散热面临更高要求,部分能力外置也有了新的现实需求。
AI服务与音频升级,带来新的分体需求
结合当前行业探索来看,AI服务对算力的需求,以及超高清发展带来的音频体验升级,是两个值得关注的方向。
首先是AI服务的发展正在对电视硬件能力提出更高要求。当前,电视的智能AI化已从语音控制、内容推荐等基础应用,逐渐向更复杂的AI交互、智能体服务和家庭智能应用延伸。这些应用对存储、运算等提出了更高要求,但电视本身的硬件配置存在一定的上限,未必适合将所有能力都集成于本体之中。如何在不增加整机负担的情况下拓展相关能力,成为值得探索的方向,外接AI智慧脑、算力主机等设备是其中一种可能。
实际上,目前多家运营商已经推出过家庭算力主机。如北京移动推出AI家算力主机,将体感游戏、机顶盒和可视电话等功能集于一体;湖北移动推出AI家主机,拓展家庭娱乐和互动体验;甘肃电信发布搭载星辰大模型的家庭算力主机,将智能语音、天翼高清、全屋智能等能力整合为家庭AI入口。这些探索反映出运营商正在尝试通过独立终端拓展家庭AI服务,也为电视分体化提供了一个观察切口。
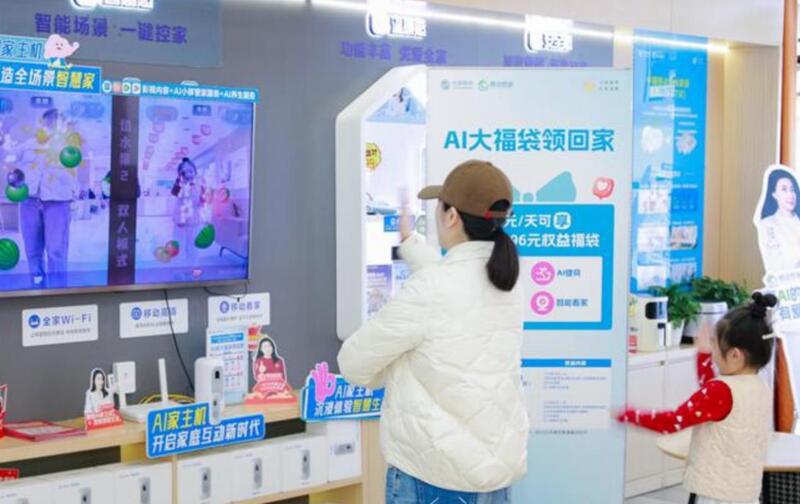
湖北移动“AI家主机”
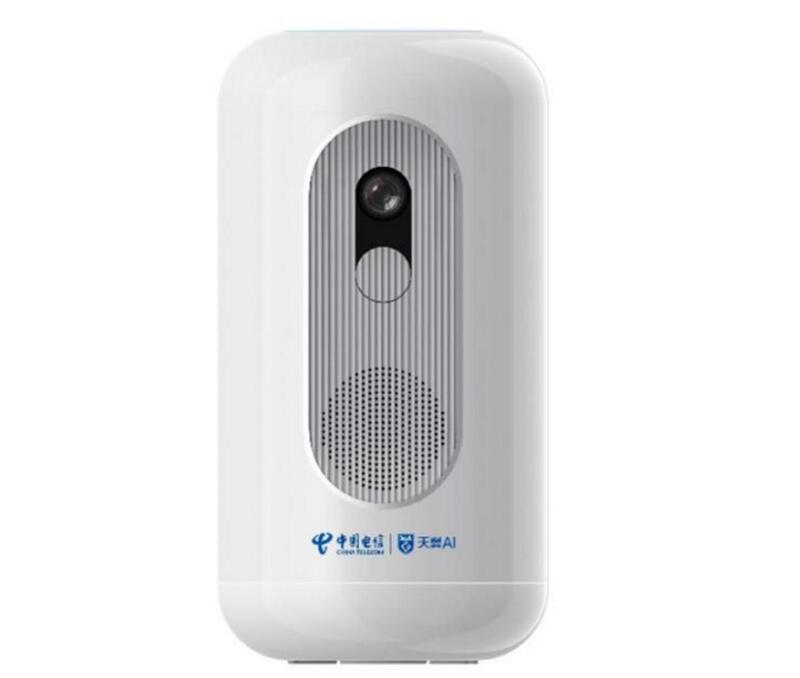
甘肃电信“家庭算力主机”
另一方面,超高清视听的发展,也在推动电视重新审视画面与声音之间的关系。
超高清视听体验的提升并不只体现在画面上,声音同样是沉浸式体验的重要组成部分。随着国产菁彩影像、菁彩声等技术标准加快应用,行业对高品质声音体验的关注也在提升。
但从终端设计来看,电视正朝着更大尺寸、更轻薄的方向发展,画质不断提升,机身空间却相对有限,音响腔体和扬声器布局难免受到制约。当电视本体的声学设计难以满足更高阶的音质需求时,音频方面的外设设备便有了进一步发挥的空间。
而相比其他外接终端,音响带来的体验提升也更为直观,或许成为电视分体化中更容易被家庭接受的产品。
这一趋势也能从行业实践中找到一些印证。国家广播电视总局副局长刘建国在国务院新闻办公室举行的“开局起步‘十五五’”系列主题新闻发布会上介绍我国超高清发展情况时,提到了千元级菁彩声家庭音响的普及。
而音响作为电视的天然伴侣,随着超高清双Vivid标准的推进,家庭沉浸式体验的需求提升,如元响等企业所推出智能音响产品及视听解决方案,恰好可以以硬件分体,服务一体的形式满足视听感观及未来AI能力的不足,通过与运营商、内容和场景服务商、智能家居产业链等伙伴的携手,更好满足用户的需求。
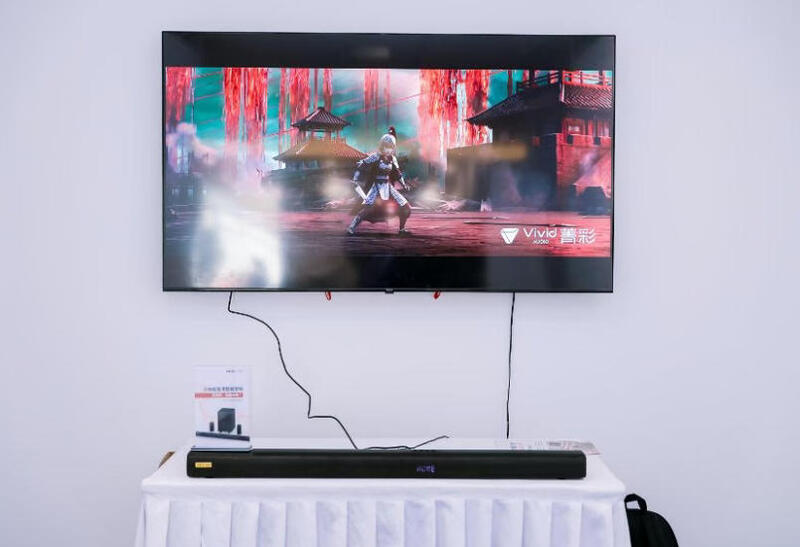
随着超高清视听体验持续升级,电视本体的演进与专业音频设备之间的分工趋势,将会成为电视终端形态变化的一个重要方向,也是分体化最具具象的场景。
电视聚焦显示,更多“类盒子”产品或将出现
实际上,一体化与分体化体现了不同终端在功能承载上的分工。随着电视本身的网络接入、解码和应用运行等能力逐步完善,基础视听服务可以直接集成到电视终端内部,减少设备连接和操作环节。
而随着AI算力、专业音频这类对于硬件性能要求更高的功能,则可以交由分体外设设备来承载处理。
简单来说,电视将聚焦显示本身,由外设承接高阶能力,以此兼顾不同层级用户的使用诉求。
从更广义来看,投屏也体现了这一思路。手机就相当于一台机顶盒,承担起运算处理与业务调度的角色,电视则专注于大屏显示输出。虽然投屏并不属于传统意义上通过硬件拆分实现的分体电视,但手机与电视通过投屏实现跨屏协作,同样体现出不同终端各司其职、协同提供服务的分体化思路。
从这个角度看,随着电视功能不断拓展,而本体的硬件承载能力存在一定边界,未来或许会出现更多形态各异的外接终端。它们不会再简单沿用传统机顶盒的名称和形态,而是围绕AI算力、智能服务等需求,向“类盒子”终端演进,并结合具体应用场景形成新的产品定位。换言之,传统仅以视听为主打的机顶盒将升级为搭载AI+能力的“智慧脑”终端。随着相关探索深入,电视本体与外部设备之间的功能边界也可能进一步调整。
当然分体化的发展仍面临现实挑战,其中一个关键因素就是用户接受度,对于追求简单使用的大众用户而言,是否愿意为了更好的算力、音效等额外购置设备,仍是一个现实问题。如果外接设备增加了使用成本,却没有带来足够明显的体验提升,用户的购买动力就可能有限。
尽管分体化未来以何种形态落地、以什么样的速度渗透市场,仍有待实践检验,但电视终端能力的重新分配和组合依然是行业值得关注的重要趋势。
而分体化之下,谁会成为这一轮趋势的主要推动者?当越来越多参与者围绕大屏拓展产品与服务,电视的角色将如何变化,各方又将如何重新寻找自身的定位和价值?由此带来的产业竞争关系和商业模式变化?都值得进一步观察。
当技术不断演进、用户需求持续变化,视听行业正面临越来越多的新问题与新选择。从终端形态到内容供给,从技术应用到商业模式,过去的经验未必能直接回答未来的问题。面对不断涌现的新变化,行业需要打开思路,也需要走出去看看不同领域的探索,在交流中借鉴经验,在碰撞中寻找新的可能。
2026年10月29—30日,流媒体网主办的「豫章论道」将以“涌现·争流”为主题,为行业搭建交流平台,汇聚实践经验与前沿思考,共同探讨视听产业正在发生的变化,以及未来可能走向的新形态与新格局。诚邀您的关注和莅临!
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [探显家] Netflix为什么应该收购Jackbox,却又可能不会这么做? 2026-10-15
- [常话短说] 【重磅】广电5G有个突破性! 2026-10-14
- [常话短说] 【解局】某广电危机解扣?! 2026-10-13
- [常话短说] 【解局】用户在哪,广电营业厅就搬到哪?! 2026-10-12
- [高书生] 高书生:广电网络融入国家文化大数据体系,技术标准不能错 2026-10-10
