


从中国GEO热潮及海外SPUR联盟影响力提升情况看,2026年全球媒体AI治理正在持续进步中。尤其是SPUR联盟的标准强调可追溯、可计量的透明,非常明确地基于内容遥测跳出AI黑箱,并清晰地勾画了出版商的内容版权框架与边界,在出版商与AI巨头谈判时争取更多话语权,并在全球(尤其是欧洲)形成巨大的舆论影响力。
不过,媒体AI治理是个复杂的问题,不管是GEO标准还是SPUR标准,其实践还需要与AI巨头的协作推动,否则在AI时代可能沦为卖吆喝的境地。毕竟,中国的GEO标准只是团体标准;与此同时,SPUR联盟提供标准,但它不是一个集体议价工会、不是版权诉讼联盟,更多影响力是在欧洲。在另一方面,AI通常掌握在少数几家科技公司手中,而相对零散的出版商在规模上则难望项背。
所以,在此背景下谷歌的付费新闻AI(News AI)试点一事就非常值得玩味。该AI产品可以在不将读者导流到出版商官网的情况下提供新闻报道。2026年10月中,谷歌宣布自2025年12月启动的News AI试点,已扩展至全球400多家媒体,新增核心合作方包含CNN、Axios、《金融时报》、Forbes,同时纳入一批美国地方新闻机构(Texas Tribune、Post and Courier 等)。并且,News AI相关功能定义也有升级,合同框架与权力边界也发生变化。这其中的变化,部分缘于SPUR联盟等出版商重视自身内容与授权,也有谷歌的利益考量。
News AI在2025年12月首发时,定位是谷歌在新闻领域内小范围实验/试点,其基础功能为“AI文章摘要(article overviews)+音频简报(audio briefings)”。谷歌对外宣称测试导流效果,并承诺标注来源、附带原文链接;但没有披露合同细则、计量方式、退出机制。必须注意的是,这个试点和搜索AI Overviews是两套独立项目,相关授权范围严格隔离,不可混在一起。
10月份,谷歌官宣这一试点扩至400余家,新增 CNN、Axios、《金融时报》、Forbes、美国一批地方非营利媒体(Texas Tribune 等)。更重要的是,News AI的本质从“流量实验”转向标准化商业许可项目,相应的功能与合作结构也都发生变化。这些变化主要包括:
1、产品功能迭代
(1)摘要升级为深度文章概览(in-depth article overviews)。启动初期只笼统叫 AI-powered article overviews,只是简短要点提炼;明确命名为in-depth article overviews,强调提供上下文、多方观点梳理,不是简单摘取导语;同时优化署名、原文链接的视觉权重,回应出版商“零点击、流量被吃掉”的批评。
(2)音频简报升级为可自定义音频简报(customizable audio briefings)。初期是谷歌单向生成固定播报;新版允许出版商在音频简报叙事风格、重点段落上做有限调整,适配媒体自身调性。
(3)边界重申。功能限定在Google News出版商专属页面内,不自动同步到主搜索AI概览(AI Overviews)、Gemini问答。这是很多媒体签约时最看重的一条约束。
2、合作结构与合同体系变化(最关键变化)
(1)授权权利显性隔离,这是对SPUR质疑的直接回应。新的合同文本明确:本试点付费仅覆盖News AI内摘要、音频展示,不包含模型训练授权;训练、RAG检索、搜索AI概览使用,需要另行单独签约。
(2)合同期限、退出与管控条款补齐。统一增加两年期框架、出版商90天提前通知退出权,支持随时撤回内容授权。
(3)协议里普遍附带保密条款(NDA),部分版本包含有限诉讼搁置条款(no-sue):签约方在协议期内,不就该试点范围内的使用起诉谷歌;这一点也是后期媒体行业讨论的重点争议点。
(4)付费计量逻辑调整,但仍不开放审计。谷歌内部评估因子从单纯内容池规模,调整为综合内容体量、AI功能实际调取频次、受众互动权重(谷歌内部“预估影响力”,即estimated significance)的打包定价。也就是说,付费方式依然是年度打包预付,不是SPUR倡导的按调用量计量,核算公式也不对外公开。如何衡量出版商内容价值必然是双方的核心分歧焦点。
3、分层合作模式出现:区分普通试点媒体、多年深度战略伙伴
2025年12月首批合作出版商基本是统一模板试点协议;到10月扩量时出现了分层合作模式,主要涉及以下几类:
(1)CNN、《金融时报》(FT)等少数头部媒体签的是独立多年战略合作协议,不是标准试点模板,对价、权限、测试范围单独谈。CNN官方表述是保护知识产权、开辟新受众触达渠道,把它当作多年期IP授权交易,而不是单纯流量置换;同时明确这是可控范围的AI功能(不超出底线),不是开放给模型训练。
(2)FT、Axios这类属于标准试点协议;
(3)Texas Tribune等大量美国地方非营利媒体走简化版协议,对价更低,侧重补充收入。这些地方媒体广告收入持续萎缩,同时在美国当下法律体系下议价能力弱,谷歌的这笔付费是稳定小额收入来源。
也就是说:试点不再是“一刀切统一合同”,谷歌开始对媒体做价值分层谈判,这也印证了欧洲SEPM仲裁、SPUR担心的“平台分层定价、分化出版商”的风险。
4、配套监测与反馈机制上线(媒体出版商侧)
谷歌给试点出版商开放专属后台看板,可以看到自己内容被生成深度摘要、音频简报的频次;还可以看到从这些AI功能跳转回官网的点击量。
关键在于,看板只给谷歌汇总后的结果,不输出机器可读、可对外审计的原始调用日志,也就是没有接入SPUR 的 Content Telemetry 遥测标准——这就是谷歌和SPUR存在清晰的路线分歧和争议张力的核心点。
总的来说,谷歌的付费新闻AI试点,不违反SPUR的底层原则(SPUR不禁止自愿授权付费),但它是平台侧私有的双边协议,没有采用SPUR倡导的统一开放遥测审计标准,二者情况是“目标方向部分重合、技术与治理框架尚未对齐”。新闻机构整体态度高度分化,不是统一的支持或反对,可以分成四类:签约参与方(谨慎乐观)、观望质疑派、拒绝参与/强硬批评派、行业联盟(SPUR这类)的折中立场。而且,有些媒体是“一边签约、一边继续推动行业标准”,典型就是《金融时报》。该机构一边推动行业统一透明标准,一边先和谷歌单独签约变现,这或是长期利益和当下利益都争取抓住吧。
在对外叙事口径变化方面,试点启动时谷歌强调帮助媒体获得更多高粘性受众、带动点击;而后期叙事则定位成商业许可项目(licensing program),不再只强调导流收益。谷歌直接承认是付费换取内容在AI功能里的展示权;等于承认AI摘要本身会带来流量取舍,付费是对内容使用的对价,而不只是流量置换工具。谷歌还持续对外强调:试点是受控沙盒,用来收集出版商反馈,为后续全球AI新闻授权方案积累经验,不是马上要全量上线。
还必须强调谷歌AI News在应用地域与市场策略方面的变化,即:从全球混合试点,转向优先美国市场扩容。AI News首发初始合作方是跨多国混合样本(如德国《明镜》、西班牙 El País、巴西 Folha 等);后续新增成员以美国全国性媒体和美国地方媒体为主(如CNN、Axios、Texas Tribune 等),而欧洲新增出版商偏少。
以下是该产品在试点扩展前后的一些核心变化对比。
| 维度 | 2025.12首发阶段 | 2026.10扩张至400+媒体后 |
|---|---|---|
| 定位 | 流量实验项目 | 付费商业许可试点 |
| 功能 | 基础AI摘要、固定音频简报 | 深度概览+出版商可自定义音频简报 |
| 合同 | 统一简易模板,权利模糊 | 三层协议模板,明确隔离模型训练授权、退出机制 |
| 数据 | 几乎无配套看板 | 提供聚合看板,无原始审计日志 |
| 付费模式 | 打包,因子不透明 | 打包,新增调用、互动权重因子,非按次计量 |
| 市场重心 | 全球混合样本 | 优先美国市场,欧洲收缩 |
这是因为,欧洲有DSM(数字单一市场)邻接权和各国特定监管机制,对谷歌必然不利。试点运行期间,国际商会仲裁法院(ICC)的规定,谷歌对法国出版商协会SEPM的付款已定为8000万欧元(该决定仍可上诉)。德国著作权集体管理组织Corint Media将至成为“希望的信号”,并依此估算德国的索赔金额至少为每年4.12亿欧元(法国和德国的附属版权法基于相同的欧盟版权线)。谷歌在欧洲更倾向基于监管框架下的法定报酬进行谈判,News AI付费试点必然优先在美国这种没有法定新闻邻接权的市场推进(不过美国也存在一定变数,因为美国出版商也在游说国会立法(新闻付费法案))。
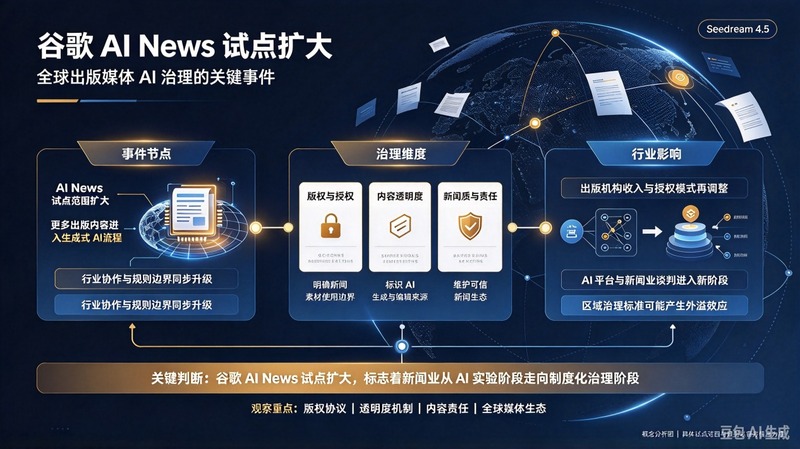
总的来看,谷歌AI News试点的扩大,标志着全球新闻媒体AI治理从实验室阶段走向制度化治理阶段。作为对阵的核心双方,新闻出版机构与谷歌之流的科技巨头,一者掌握新闻信息源,但面临较大的广告收入下滑压力,希望在AI时代凸显可信信源的社会价值;一者掌握前沿AI技术,希望在AI时代继续加强掌控信息入口。在信息入口逐渐迁移的AI时代,双方都希望在大模型可信新闻生态中成为“主动引领者”,双方必然存在巨大的利益鸿沟。所以,新时代的“新闻媒体+AI”治理是向左还是向右?
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】某大省网公司董事长被查! 2026-11-03
- [常话短说] 【重要】一场燃动全国广电的竞赛,即将首次全程直播! 2026-11-02
- [常话短说] 【解局】广电“百日攻坚”! 2026-11-02
- [勾正科技] IPTV月报|2026年9月家庭智慧屏IPTV报告 2026-10-30
- [常话短说] 【解局】广电“服务”卷出新高度 2026-10-30
