


2008年爱迪生研究所启动播克追踪调研时,美国12岁以上听过播客人群仅230万,彼时播客属于小众音频内容。
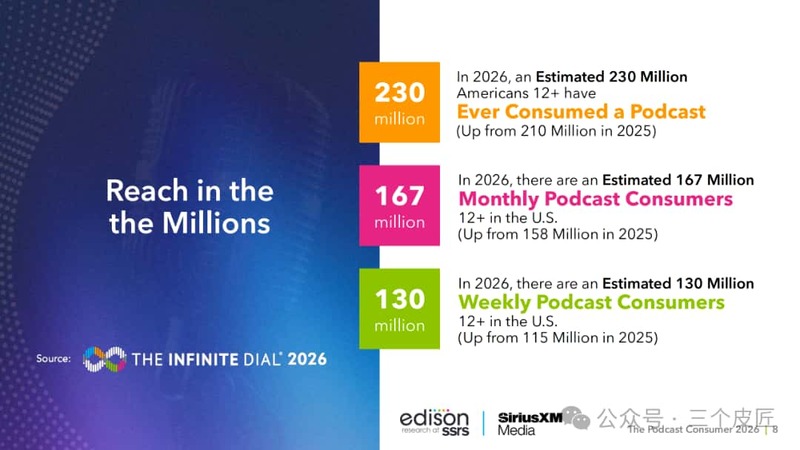
到2026年,这一数字增长至2.3亿。
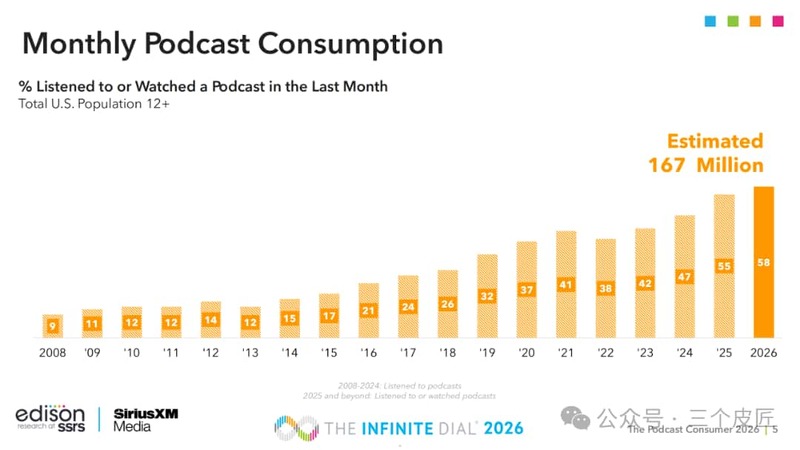
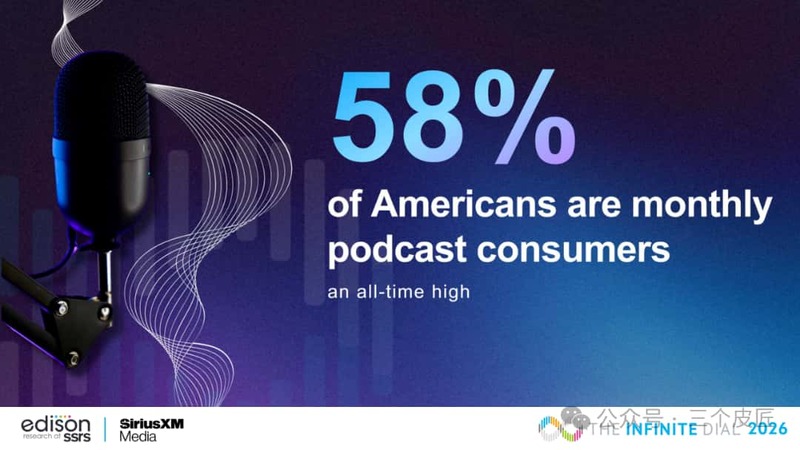
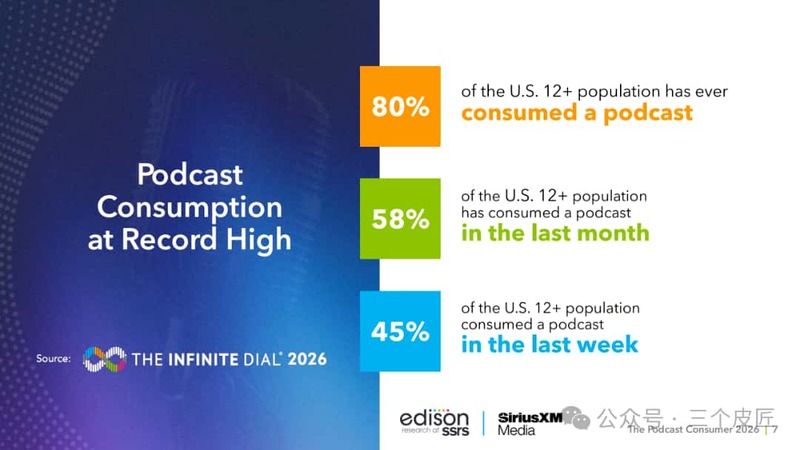
当前美国12岁以上群体的播客渗透已刷新历史纪录,58%人群每月稳定收听、1.3亿人形成周度收听习惯,播客彻底走出小众赛道,成为品牌不可忽视的主流媒介渠道。爱迪生研究所《2026年播客消费者报告(英文版)》依托18年连续追踪调研数据,记录下行业核心变化:视听融合正在重塑播客创作、平台竞争与广告投放整套底层逻辑。
渗透率创历史新高:
1.67亿美国人每月收听播客
2026年全美12岁及以上人群数据显示,有过播客收听经历的受众规模达2.3亿,对比2025年增加2000万;月度播客受众1.67亿,同比提升5.7%;每周固定收听人群1.3亿,同比涨幅13%。
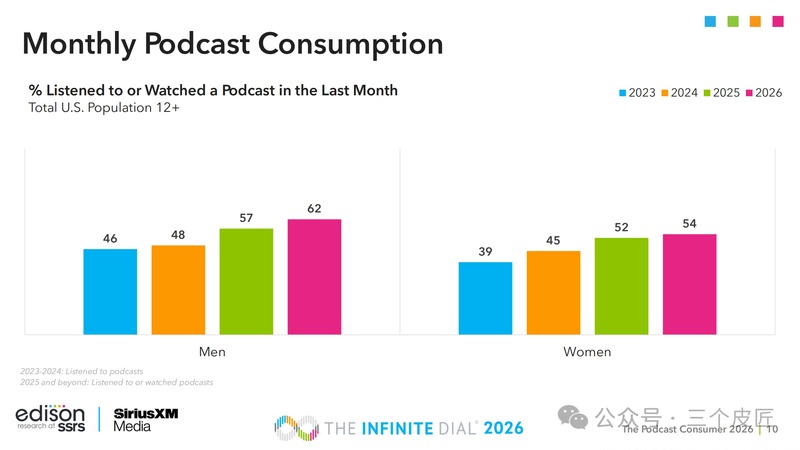
图:播客月度消费趋势2008-2026
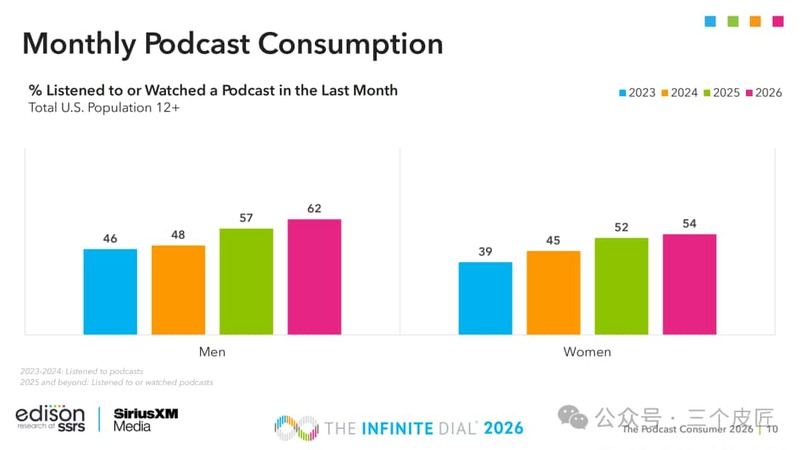
2025年是行业统计口径关键转折点,调研范围从纯音频收听拓展至音频、视频播客合并统计,贴合短视频播客快速普及的市场现状。口径调整与受众规模真实增长共同推动下,58%月度渗透率首次突破半数,创下历年最高数值。
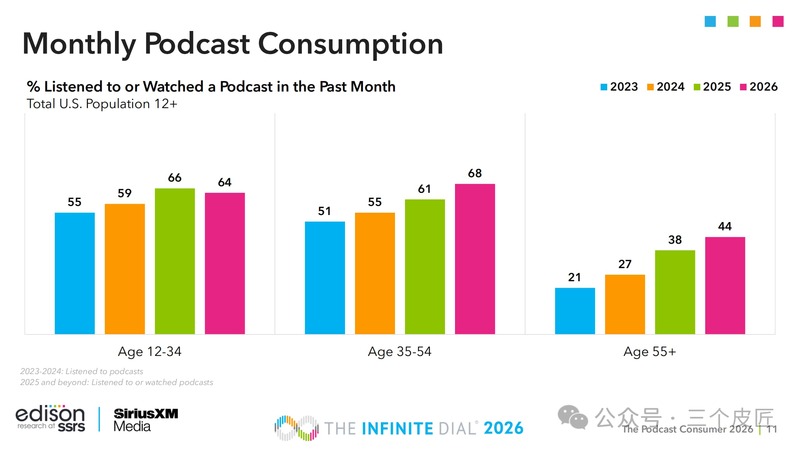
图:播客月度消费趋势变化
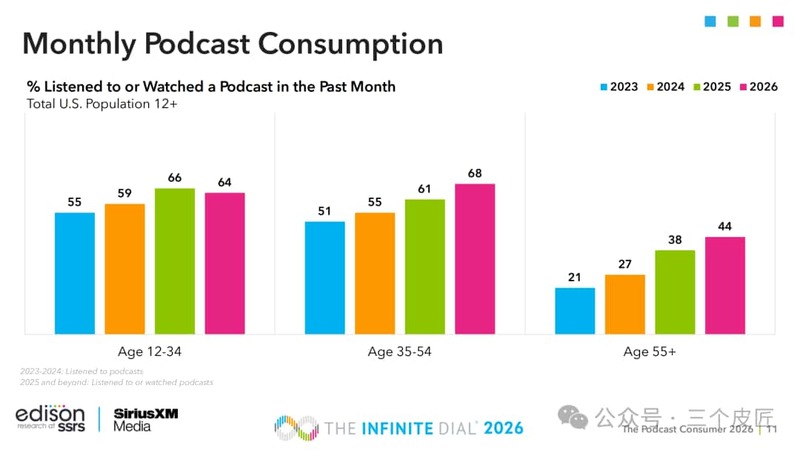
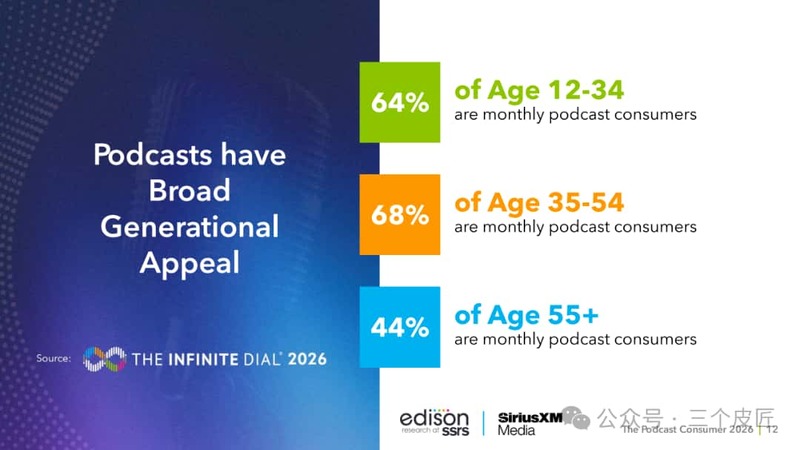
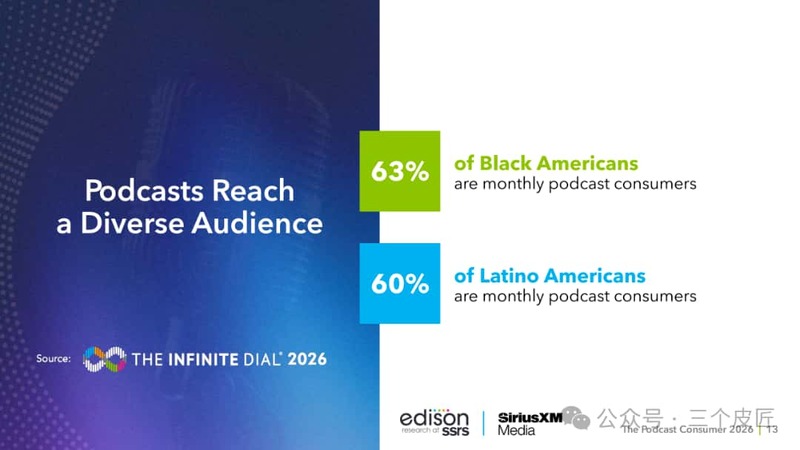
受众覆盖不存在明显年龄、种族壁垒,分层数据体现多元覆盖特征。年龄维度,35-54岁中年群体月度收听占比68%,高于12-34岁年轻群体64%,55岁以上中老年群体也达到44%;种族维度,黑人、拉丁裔月度收听率分别为63%、60%,均高于全国58%平均水平。
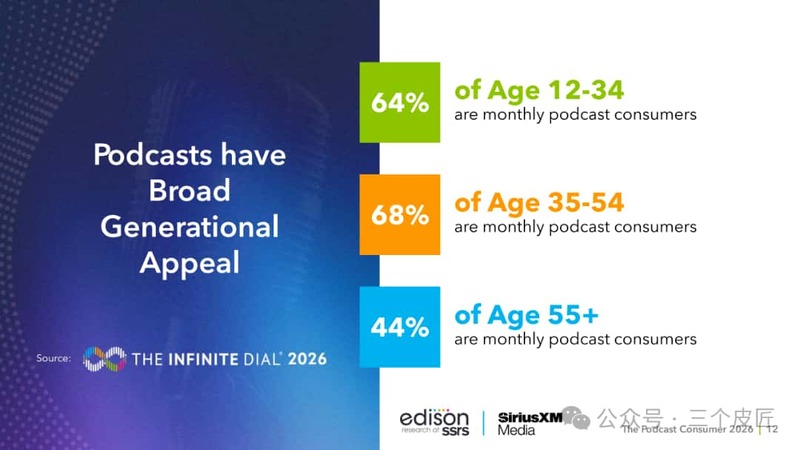
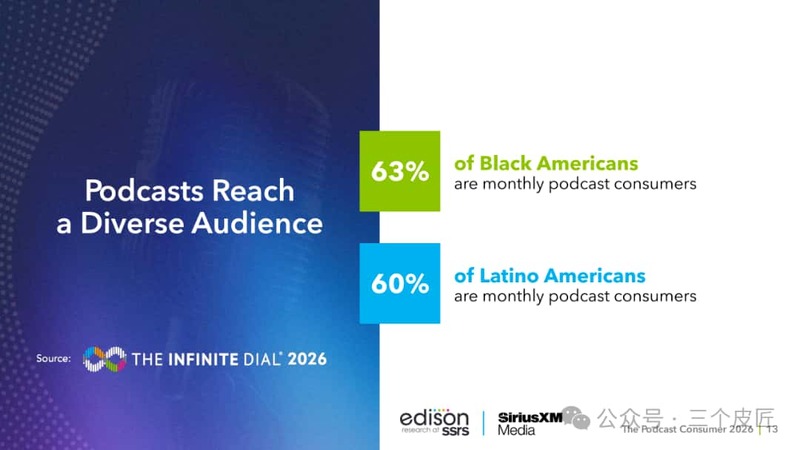
图:播客覆盖不同年龄层&播客覆盖不同族裔人群
庞大的多元受众规模,让播客在全美音频生态中占据稳定席位。
四大维度数据,
印证播客主流媒介地位
1. 播客瓜分11%全民每日音频时长,重度听众占比近三成
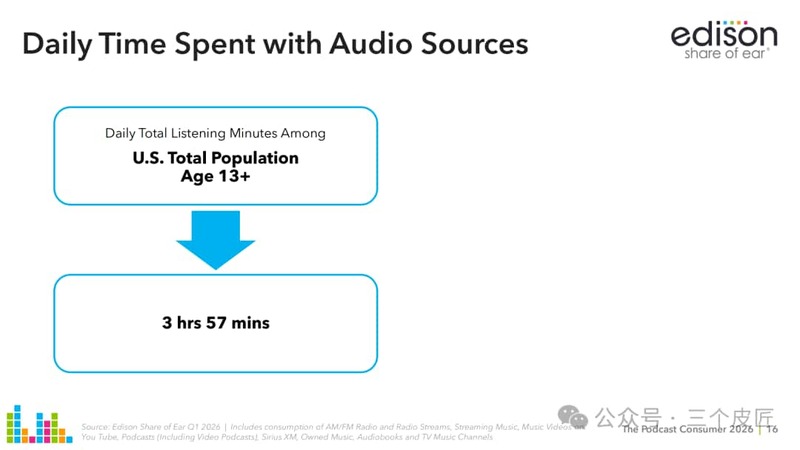
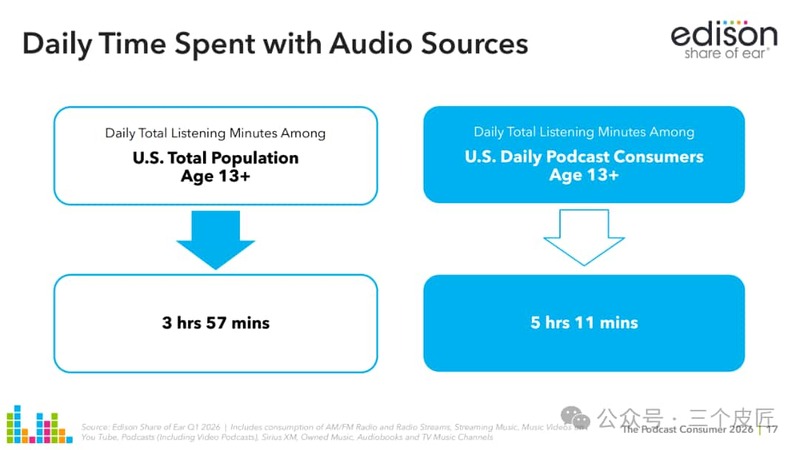
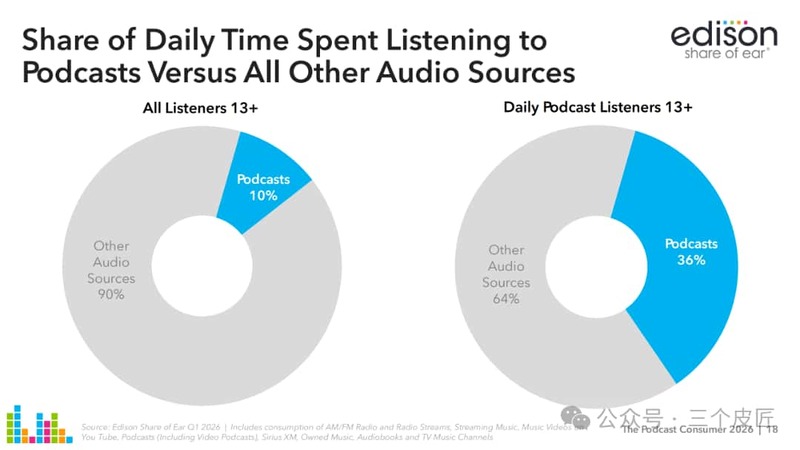
统计全美13岁以上全体音频用户,播克占用每日音频总时长11%;只筛选每日播客重度受众,这一占比提升至28%。
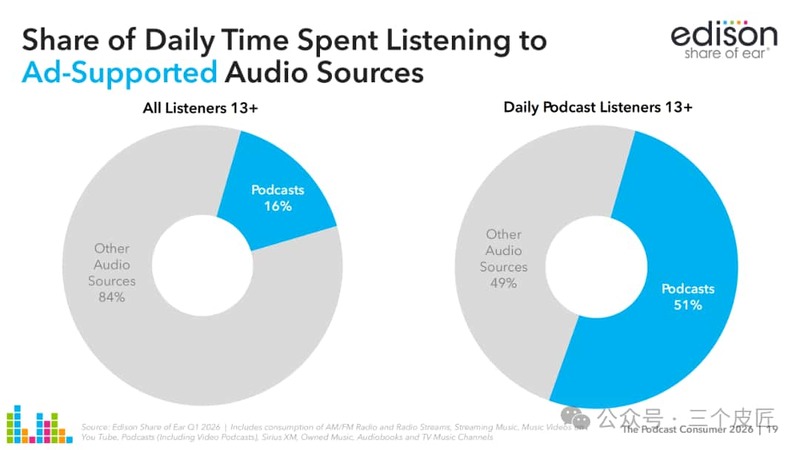
投放层面同样具备优势,全人群广告类音频中播客占比16%,重度听众群体里广告向播客倾斜的时长占比达到51%。
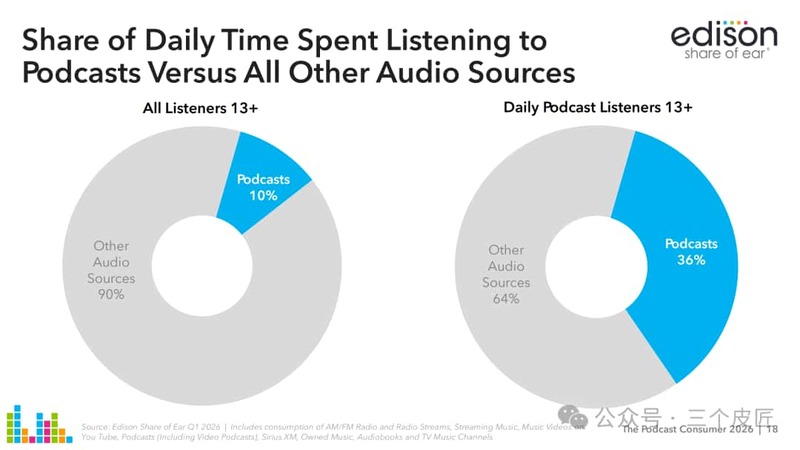
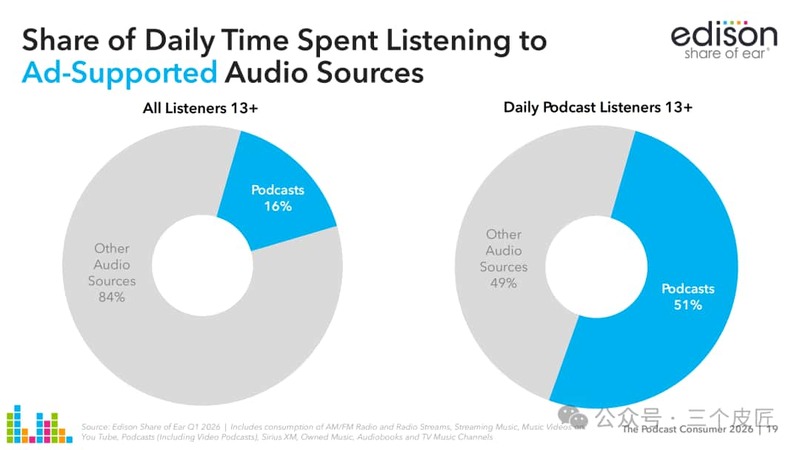
图:播客占每日音频消费时间比重&播客占广告支持音频时间比重
2. 超七成受众会因播客广告产生实际转化行为
76%每周收听播客的用户,在接触节目广告后完成官网浏览、产品咨询、下单、推荐等真实动作。分年龄段看,12-34岁人群点击访问品牌页面比例66%,35-54岁群体67%,55岁以上人群45%;向他人推荐产品的比例青年58%、中年56%、老年28%。
广告呈现形式直接影响用户关注度:主持人口播、趣味创意、真实透明化广告更容易吸引注意力,生硬贴片、可跳过广告受众关注度大幅下滑。
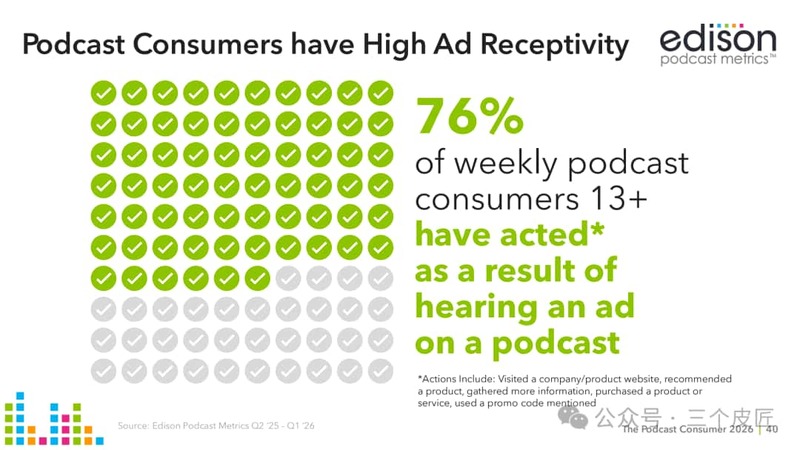
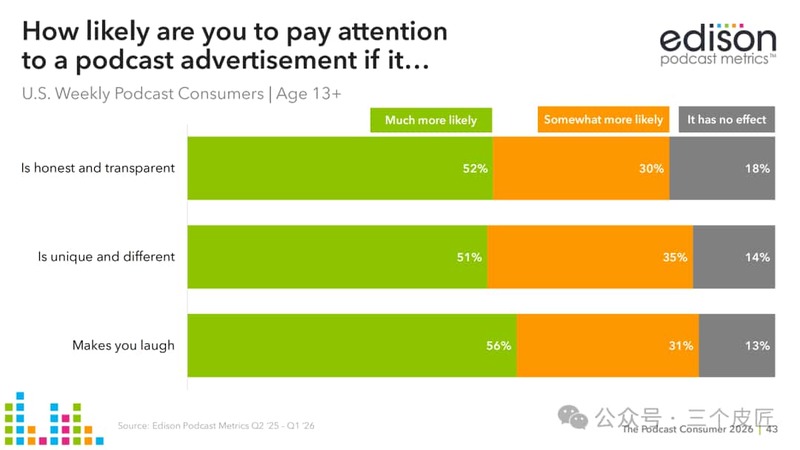
图:因播客广告而采取行动的比例&不同形式播客广告的关注度
3. 超两成受众愿意付费支持播客创作者
过去12个月,21%周度播客受众产生付费行为。付费动机分为两类,47%人群付费是为支持主播个人,36%人群为解锁会员专属独家内容,听众与创作者之间形成强信任联结。
4. 预算小幅倾斜即可实现大规模增量触达
模拟4200万美元媒介投放模型:仅将原有5%电视广告预算转移至播客渠道,无需追加总投放金额,整体人群覆盖规模可提升41%,新增触达2600万18-54岁核心消费人群。播客受众与传统电视、流媒体用户重叠度偏低,是品牌挖掘增量人群的优质渠道。
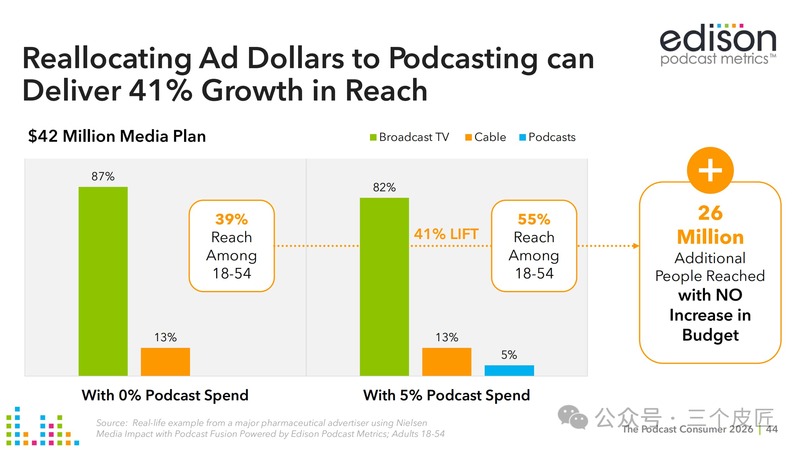
图:5%预算重新分配带来的覆盖增长模拟
2025Q3行业分水岭:
视频播客收听量反超纯音频
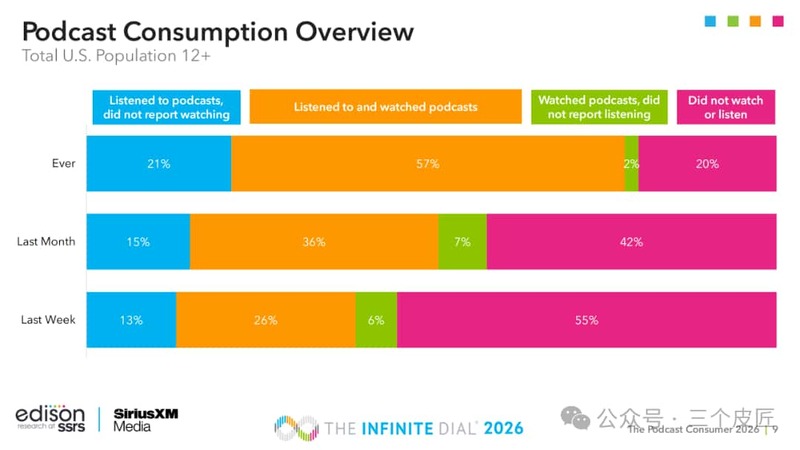
调研数据里最关键的行业变化出现在2025年第三季度,视频形式播客受众规模首次超过纯音频播客,用户习惯从“只听”转向“边看边听”。
图:音频播客与视频播客消费对比
2026年一季度数据显示,每周播客受众中76%会接触带画面的视频播客,其中43%会主动观看画面内容,33%仅收听音频。视听融合趋势对产业链三方产生深远影响:
对创作者,视频化带来拍摄、布景、视觉包装新增制作成本,同时拓宽肢体演示、实景展示等表达形式,视听配套逐步成为行业标配,而非加分项。
对平台,视频平台快速抢占市场份额。当前Spotify以27%使用率位居第一,YouTube24%紧随其后,差距持续收窄,视频渠道成为播客重要流量入口。
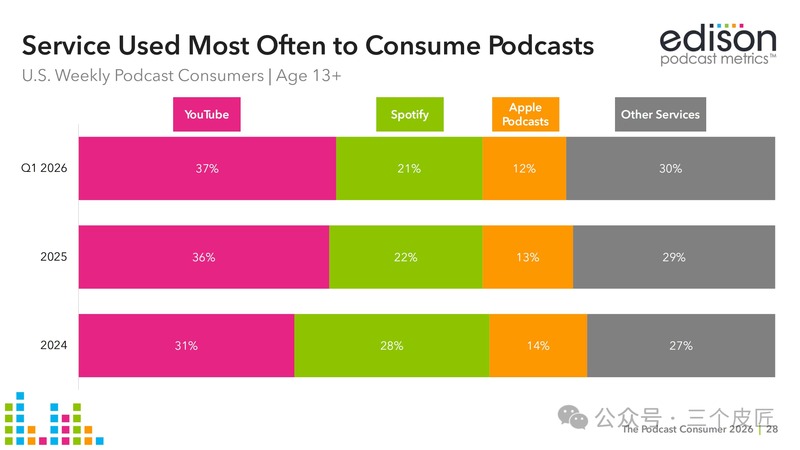
图:播客消费平台分布
对广告主,单一音频口播广告不再是唯一方案,视频场景可叠加产品实拍、场景植入、视觉展示,丰富品牌投放创意空间。
内容、场景、平台
完整受众画像
热门内容赛道
喜剧是受众偏好度最高的播客品类,紧随其后为真实犯罪、时政、娱乐八卦、体育;新闻、历史、悬疑、健康提升类内容同样拥有稳定受众。
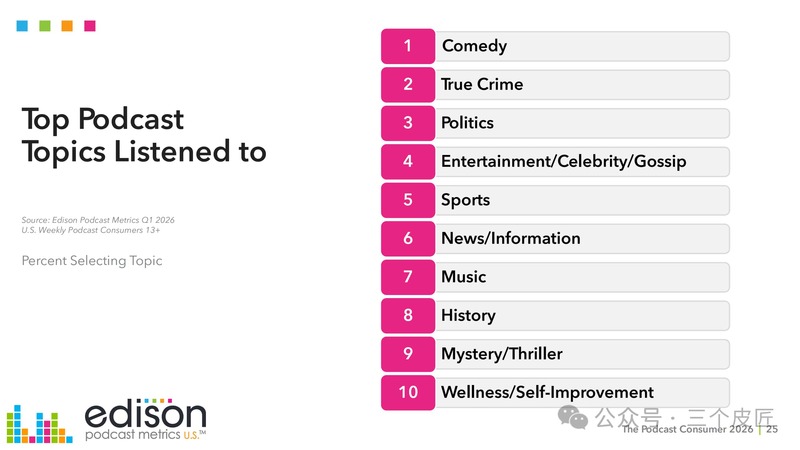
图:播客内容类型偏好
细分垂类存在专属高粘性人群,LGBT向播客部分栏目核心受众占比超60%,垂类精准投放潜力充足。
主流收听场景
居家是受众最常收听场景,占比42%;车内16%、户外散步12%、办公时段10%、运动时段10%,碎片化多场景适配播客收听属性。
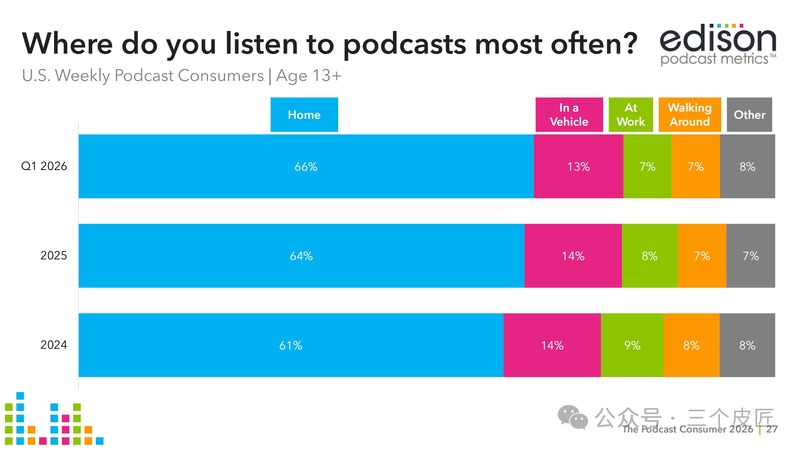
图:播客收听场景分布
平台使用格局
Spotify(27%)、YouTube(24%)、苹果播客(15%)位列使用率前三,视频平台追赶态势明显,渠道多元化特征凸显。
听众对AI工具
持包容但排斥完全替代
2026Q1调研收集了受众对生成式AI介入播客各环节的接受态度。转录、配图、文案构思等辅助类AI工具认可度接近70%;AI生成完整脚本、全自动配音播客接受度仅25%-48%。
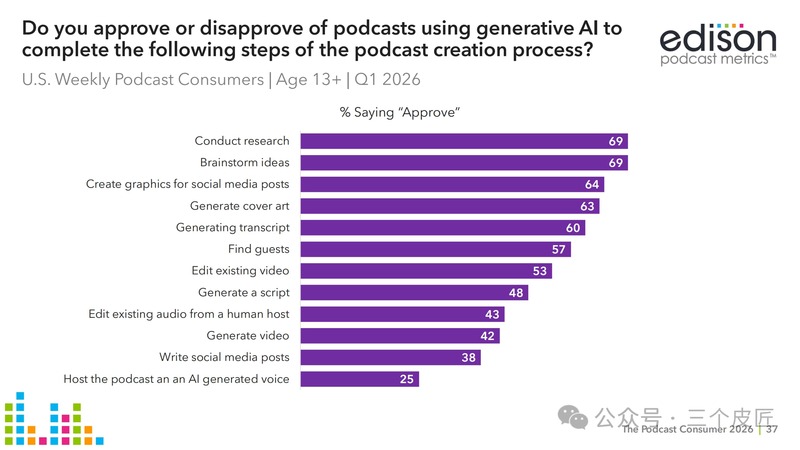
图:听众对AI在播客创作各环节的认可度
超过半数受众不认为AI会大幅破坏播客可信度、创作活力,大家认可AI作为效率辅助工具,但抗拒AI完全替代真人主播、原创内容生产。播客核心的真人信任纽带,暂时无法由技术替代。
行业客观约束补充
视频化抬高初创创作者设备、场地制作门槛,中小团队投产成本上涨;
流量向头部栏目集中,长尾垂类播客曝光、商业变现难度更高;
AI仅能做辅助工作,完全AI生成内容受众接受度低,短期内难以降低核心创作人力投入。
品牌广告投放实操参考
播客广告核心竞争力建立在主播与听众的信任关系之上,口播种草转化效果远高于标准化贴片广告。76%的转化数据印证媒介商业价值,且渠道主打增量人群,不会和电视、流媒体投放形成受众内耗。
预算分配层面无需全额置换原有投放渠道,小幅拆分5%预算布局播客,就能实现数千万新增人群触达。投放可分层匹配人群:中青年适配娱乐、体育类栏目,中老年偏向资讯、健康赛道,分层投放提升转化效率。
写在最后
从2008年230万小众受众,到2026年2.3亿全民覆盖,播客完成从小众音频走向大众媒介的完整跨越。2025年出现的视听融合拐点,进一步改变行业底层逻辑。
对创作者,视频化是机会也是成本门槛,可借助AI完成字幕、配图等基础工作压缩开支;对平台,音频、视频渠道双线竞争已成定局;对品牌方,播客不再是可选小众渠道,而是挖掘增量人群、提升用户转化的标准化投放阵地。
当每周1.3亿稳定听众、超七成广告转化数据、仅小幅预算即可撬动海量新增触达同时成立,品牌需要思考的不再是要不要布局播客,而是如何匹配人群、分配投放预算。
报告节选
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [勾正科技] IPTV月报|2026年9月家庭智慧屏IPTV报告 2026-10-30
- [常话短说] 【解局】广电“服务”卷出新高度 2026-10-30
- [勾正科技] OTT报告|2026年9月智能电视大数据报告 2026-10-29
- [探显家] 3Vision报告解读|两个MENA:GCC与北非流媒体市场的分化 2026-10-29
- [常话短说] 【解局】广电凭什么重新赢回用户? 2026-10-29
