


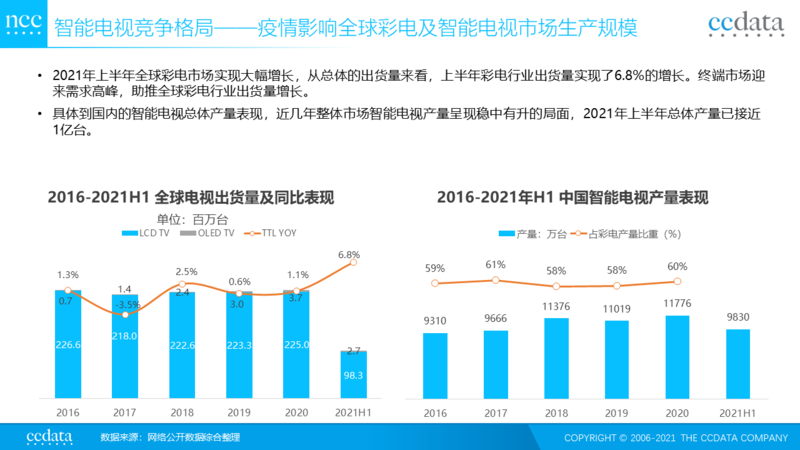
2021年上半年全球彩电市场实现大幅增长,从总体的出货量来看,上半年彩电行业出货量实现了6.8%的增长。终端市场迎来需求高峰,助推全球彩电行业出货量增长。具体到国内的智能电视总体产量表现,近几年整体市场智能电视产量呈现稳中有升的局面,2021年上半年总体产量已接近1亿台。
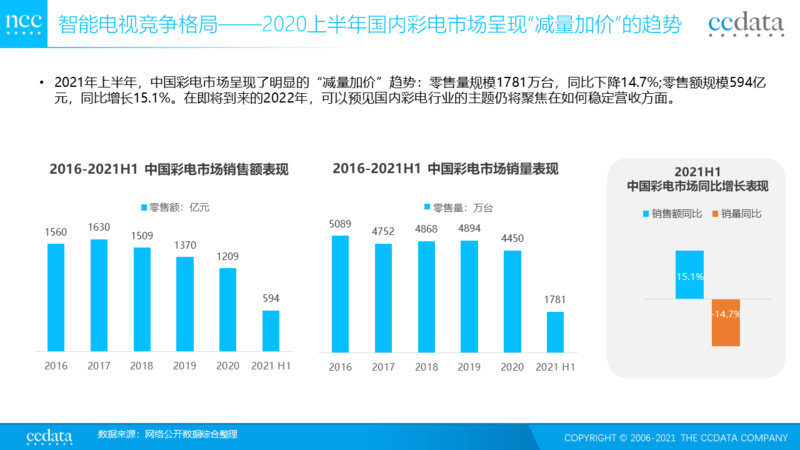
2021年上半年,中国彩电市场呈现了明显的“减量加价”趋势:零售量规模1781万台,同比下降14.7%;零售额规模594亿元,同比增长15.1%。在即将到来的2022年,可以预见国内彩电行业的主题仍将聚焦在如何稳定营收方面。
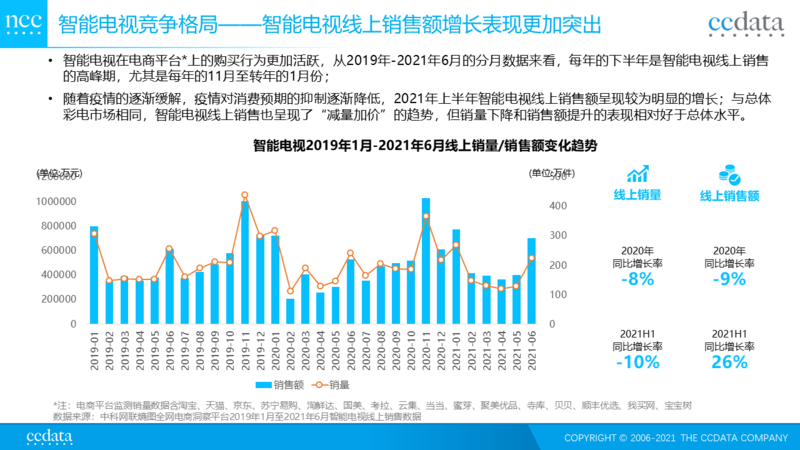
根据中科网联CCData熵图全网电商洞察平台2019年1月至2021年6月智能电视线上销售监测数据显示,智能电视在电商平台*上的购买行为更加活跃,从2019年-2021年6月的分月数据来看,每年的下半年是智能电视线上销售的高峰期,尤其是每年的11月至转年的1月份;随着疫情的逐渐缓解,疫情对消费预期的抑制逐渐降低,2021年上半年智能电视线上销售额呈现较为明显的增长;与总体彩电市场相同,智能电视线上销售也呈现了“减量加价”的趋势,但销量下降和销售额提升的表现相对好于总体水平。
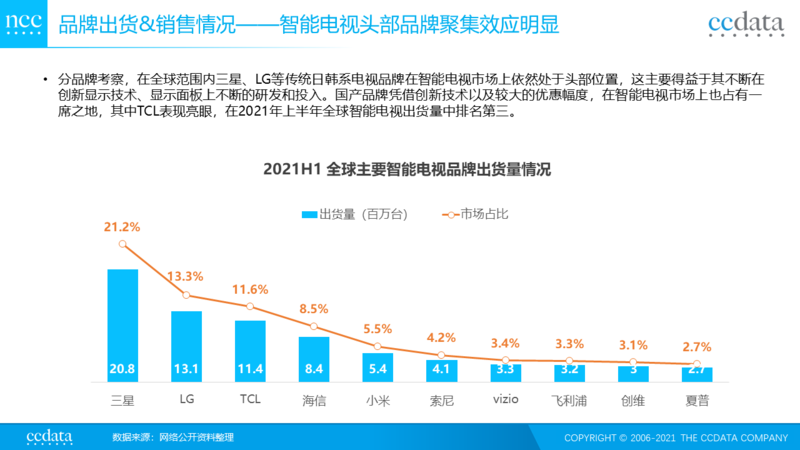
品牌出货&销售方面情况,分品牌考察,在全球范围内三星、LG等传统日韩系电视品牌在智能电视市场上依然处于头部位置,这主要得益于其不断在创新显示技术、显示面板上不断的研发和投入。国产品牌凭借创新技术以及较大的优惠幅度,在智能电视市场上也占有一席之地,其中TCL表现亮眼,在2021年上半年全球智能电视出货量中排名第三。
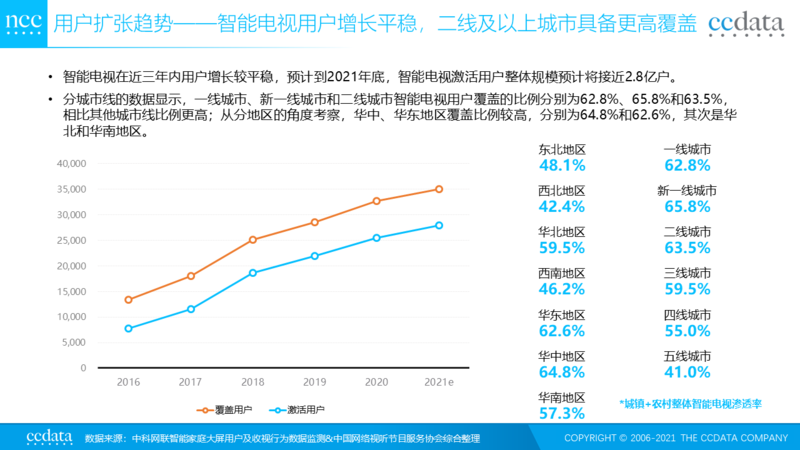
智能电视在近三年内用户增长较平稳,预计到2021年底,智能电视激活用户整体规模预计将接近2.8亿户。
分城市线的数据显示,一线城市、新一线城市和二线城市智能电视用户覆盖的比例分别为62.8%、65.8%和63.5%,相比其他城市线比例更高;从分地区的角度考察,华中、华东地区覆盖比例较高,分别为64.8%和62.6%,其次是华北和华南地区。
以下节选自报告原文
相关阅读:
流媒体网特别汇编报告:《2021大屏收视数据年报—IPTV、DVB、长短视频平台》带您多平台,广视角,全面了解2021年各平台收视数据。点击下方链接获取报告PDF。
https://lmtw.com/mzw/content/detail/id/211306/keyword_id/-1

责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】新型广电网络在多个部委文件出现! 2026-10-27
- [探显家] Meta的CTV布局进入第二阶段:Instagram上线90分钟横屏长视频 2026-10-27
- [常话短说] 【解局】广电“十五五”干货! 2026-10-26
- [探显家] 手机流量见顶,客厅大屏凭什么成为AI时代的下一个印钞机? 2026-10-26
- [常话短说] 【重磅】国产算力加持,广电4K剪辑效率提升70%! 2026-10-23
