


伴随智能电视“存量”时代到来,抓住规模普及下所引发的传媒价值变革和机遇,将成为OTT产业新一轮进化的方向。而对接传媒领域,进一步打开价值挖掘空间的同时,OTT投资逻辑也在发生着更迭。
4月20日,[闻道]第十二期就以“OTT媒体化升维带来的投资新逻辑”为主题,围绕智能电视的发展和商业模式进化、OTT传媒价值下的千亿广告市场、智能电视资本新动向等话题展开讨论。流媒体网小编对与会嘉宾的重要观点进行归纳总结,供业界参考。
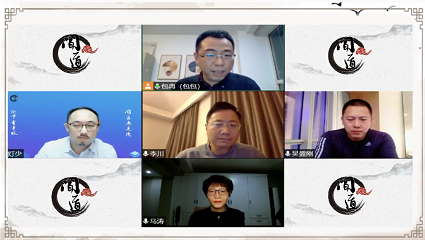
对话嘉宾:
右:欢网科技CEO 吴盛刚
中:CMC资本合伙人 李川
下:智能大屏营销研究院秘书长马涛
对话主持人:
上:财经评论员、互联网专家 包冉
左:流媒体网CEO 灯少
新的拐点和机会
目前,智能电视终端数量已经超过2亿,占据家庭大屏份额的半壁江山。而电视大屏在实现了从“0”到“1”的量变后,如何走向从“1”到“N”的价值质变成为行业努力的方向。近些年,行业围绕价值深挖做出诸多探索,那么到底价值挖掘路径有哪些?如何实现价值最大化,吸引更多投资者的目光呢?
在吴盛刚看来,当一个行业终端发生变化时,它引发最大的机会不在于终端本身,而在于终端所关联的整个产业价值链。如同随着智能手机的发展,引发通信产业链巨大变化,催生移动互联网新业态,智能大屏快速发展对传统运营商的价值空间构成极大挤压,带来传媒行业价值链条扁平化。价值链的扁平化也意味着依托智能电视的入口、流量、数据价值,能帮助电视台收视优化、应用方拉新促活、运营商激活休眠客户等等,将打开一个全新的价值空间。
行业空间价值的放大必然会吸引资本市场的关注。刚刚过去的3月,欢网科技完成了由CMC资本、伊敦基金、号百控股、联新资本、周济同历、禾沛投资等八家传媒及运营商行业战略投资方共同参与的C轮数亿元投资,这也彰显着资本市场对欢网科技“亿屏”规模所代表的智能电视传媒化趋势这一赛道价值的认可和尝试。
李川作为投资方,对智能电视价值充分认可,他表示,目前OTT用户规模已经达到一定量级,并且占据用户时长份额仍在提升,接下来在技术支撑下,做好内容积累、用户运营,深挖用户价值,就能实现变现。在新媒体领域的投资,CMC以前主要集中在小屏,而智能电视行业的市场潜力与成长性吸引其关注目光,日前完成在大屏领域的第一次投资,成为欢网科技C轮融资的领头方,未来也将持续关注智能电视行业的发展以及投资机会。
而放眼海外市场,近几年,CTV(联网电视)也获得了新发展,并收获资本市场的关注。以北美市场Roku、Vizio为例,近年来通过叠加媒体化平台的差异化营销服务,朝着广告变现模式拓展,保持产品的竞争力,Roku市值已达百亿美元,Vizio也在2021年初成功上市。
广告变现之路
随着智能电视行业的发展,进行商业模式创新,提升货币化价值尤为重要。其中,广告将成为未来营收的一个重要增长点。而大屏广告如何产生更多价值?大屏广告和直播电商是否有结合可能?
“一个企业的发展没有固定的商业模式,只有基于自身乃至行业发展不断进化才能找到适合的商业模式”,在吴盛刚看来,目前大屏商业模式进化之路主要有两条,一是往移动小屏的数字营销靠拢,做品效合一,甚至与电商结合进行变现探索;二是与电视台现有广告看齐,通过智能电视技术能力弥补现有广告不足,从而获得新的发展空间。而欢网科技走的是第二条发展路线。
欢网科技C轮融资也是为了与内容方、数据方深度整合,对接传媒领域和传统电视台广告价值,从而获得更大成长空间。包括,借助CMC华人文化的IP内容,让内容机构更快速落地到电视大屏,通过深度运营,助力广告价值延伸;融合中国电信号百控股在宽带、手机、会员等运营商侧的数据积累,打通多屏用户行为数据,助力提升定向投放、跨屏联投、营销互动等精准营销投放效率。
马涛同样认为,智能电视融合了传统电视与互联网视频的双重属性,这不仅有助于攻克传统电视的劣势,而且能规避掉数字媒体发展中受广告主诟病的虚假流量等短板。相对于抢滩电商与大屏融合红利,回归到电视本身媒体化属性,更有望获得突破发展。
其实,目前在海外市场,OTT媒体化升维方向已经成为重要趋势。马涛分析道,Roku、Vizio如今都将OTT媒体化作为核心突围方向,通过完善广告产品体系,对电视台进行有效支撑,进行品牌营销势能。分开来看,目前Roku的广告生意主要是通过硬件和操作系统来搭建平台,通过平台来集成足够多的内容服务,目前Roku上集成的频道已经有8000多个,而丰富的内容带来用户规模提升,增加与各产业上游内容方谈判合作的筹码,并且Roku设备囊括智能电视、机顶盒、电视棒等,无形中也扩大了用户体量;而Vizio的设备商标签更为明显,SmartCast OS更多的是集成在Vizio自身的智能电视中,相对Roku而言,用户体量并不大,但Vizio的核心优势是其子公司Inscape在自动内容识别和广告动态植入上的能力,并且Vizio在CTV广告之外,囊括了传统线性广告和程序化广告售卖。
前项收入和后项收入
实际上,伴随电视智能化发展,将给家庭用户带来多元服务和更丰富的体验。除了广告营销之外,智能电视另一重要收入来源在于用户付费订阅和增值服务。一个不争的事实是会员不想看广告,因此需要给他们足够的权限;而普通用户意味着流量,流量意味着有吸引广告投放的足够人气。用户付费和广告营销之间的博弈和平衡确实像道难解的题。
不过李川觉得用户付费和广告收益看似矛盾其实并不矛盾,从某种角度来看,用户是否付费针对的是内容,而不是商品,没有对内容付费的用户也拥有较高的消费能力,对广告投放带来价值。例如下沉用户或者小镇青年有充足时间不愿意为内容付费,但是对产品,尤其是虚拟商品,拥有消费能力和时间。
吴盛刚则觉得通过广告模式的创新能提高用户体验和广告的相关性。欢网科技致力于开机后广告资源的深挖,目前已经打通系统层、内容层广告,因此对于付费用户可以通过黄金导视贴片与APP两大系统层广告形式进行覆盖,且不会使用户产生反感情绪。
基于北美市场流媒体视频巨头的发展,马涛分析道,Netflix、Amazon Prime、Disney plus是依靠会员订阅模式发展,YouTube、hulu将广告作为主要收入来源,几者都获得较好发展。这在某种程度上证明用户是分层的,内容付费和广告营收都有较好的发展前景。
进一步来看,SVOD订阅型的流媒体视频应用,也进入到CTV平台上,将自身变成TV APP store里面的一个APP应用,供用户选择下载。而从CTV平台内容集成者的角度来看,就可以采用多种模式运营。SVOD类型并不代表只能通过用户付费变现,CTV平台从硬件到系统到应用等都能开发一些创新的广告形式,让付费会员也能看到各种内容层、系统层等类型的广告,进行AVOD商业模式探索。
用户前项付费和广告后项收入并不是完全对立的,而未来,智能电视也只有通过“两条腿”走路,构建双引擎战略,才能走得快走得稳,做大做强商业价值。
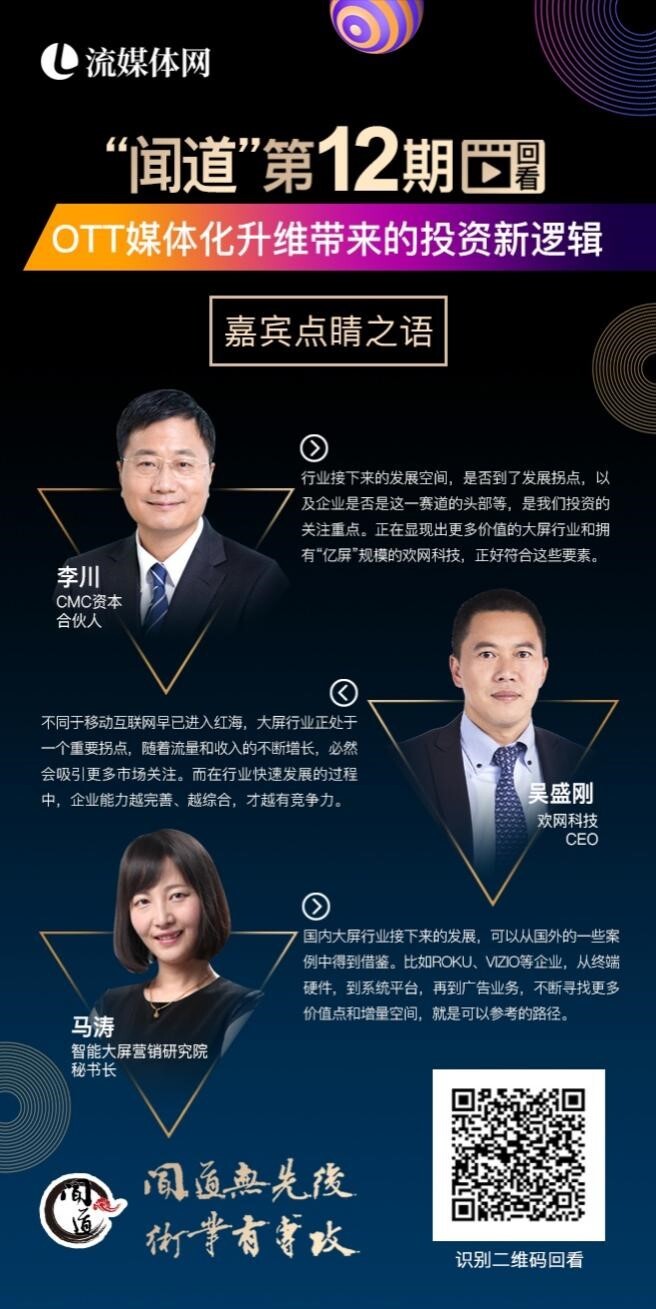
以上仅是对【闻道】第十二期中嘉宾部分观点进行的汇总整理,想要了解更多OTT新一轮价值升维下的新机与资本新局,欢迎扫描下图二维码进行回看。
若您在IPTV/OTT、智能视听领域有投资需求,欢迎联络流媒体网小美(lmtw_TVdata),我们将搭建企业与资本的对接通道,若需求集中还将在“第21届论道暨中国IPTV/OTT智能视听产业高峰论坛”期间组织专门的闭门会议。
通过下方二维码即可添加流媒体网小美(lmtw_TVdata)进行沟通交流!
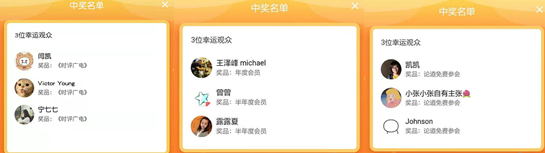
值得一提的是,直播过程中,网友积极互动,并针对自身实际提出了许多疑问,直播嘉宾也针对一些问题进行了解答。而为感谢网友们对[闻道]直播的支持,在直播过程中,流媒体网还在活动区进行了3轮抽奖,奖品包括价值2000元的21届论道参会名额3个、今日流媒体年度会员1个/半年度会员2个、《时评广电》3本,中奖名单如下:
责任编辑:张友良
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重要】一场燃动全国广电的竞赛,即将首次全程直播! 2026-11-02
- [常话短说] 【解局】广电“百日攻坚”! 2026-11-02
- [勾正科技] IPTV月报|2026年9月家庭智慧屏IPTV报告 2026-10-30
- [常话短说] 【解局】广电“服务”卷出新高度 2026-10-30
- [勾正科技] OTT报告|2026年9月智能电视大数据报告 2026-10-29
