

数据发布
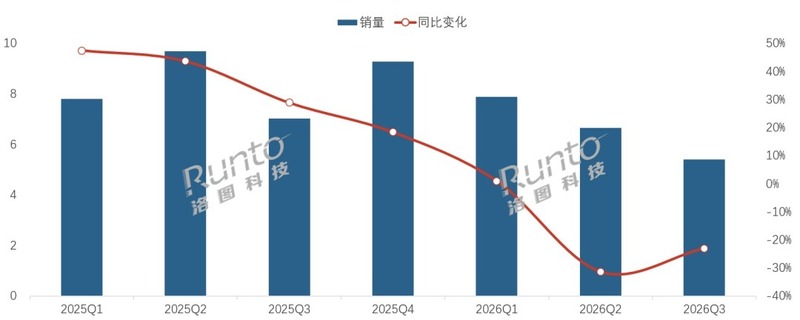
根据洛图科技(RUNTO)数据,2026年第三季度,中国移动智慧屏(俗称闺蜜机)市场的全渠道销量为5.4万台,同比下降22.9%;销额为2.3亿元,同比下降14.0%。
当季的市场均价为4240元,同比增长11.5%,环比第二季度上涨6.1%。线下渠道和线上渠道的均价分别为4449元和4166元。
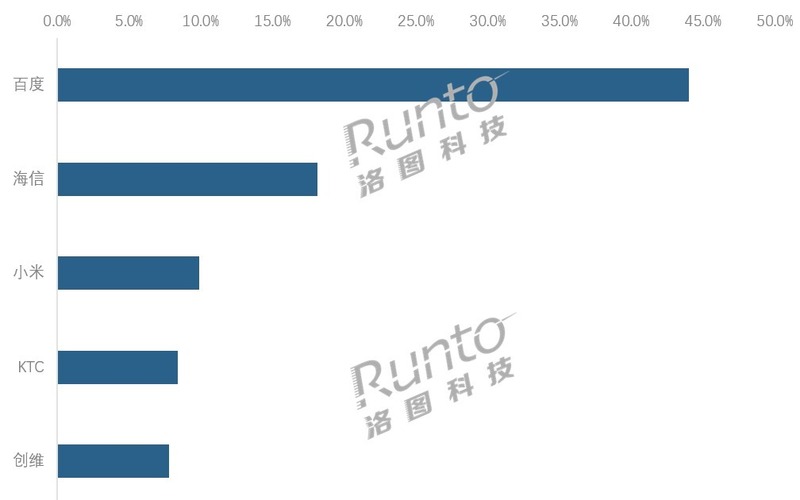
第三季度,在线上全渠道平台,百度、海信、小米、KTC、创维位列销量TOP5,合计份额提升至88.3%。
27英寸的销量份额在第三季度升至44.7%,反超32英寸的43.7%,主销尺寸从“32英寸单极主导”转向“27/32双雄并立”。
根据洛图科技(RUNTO)发布的《中国移动智慧屏零售市场月度追踪》报告,2026年第三季度,中国移动智慧屏(俗称闺蜜机)市场的全渠道销量为5.4万台,同比下降22.9%;销额为2.3亿元,同比下降14.0%。均价为4240元,同比增长11.5%,环比第二季度上涨6.1%。
销量和销额的降幅相差达到近9个百分点,说明市场并非单纯的缩量。洛图科技(RUNTO)分析认为,均价上行除了反映成本上行所推动的售价上涨之外,还反映出了产品结构向上的迁移。事实上,4K、长续航等高规格机型在第三季度的成交占比显著提升,有效带动了整体客单价走高。
2025-2026Q3中国移动智慧屏市场销量及变化
数据来源:洛图科技(RUNTO)全渠道数据,单位:万台,%
第三季度,线下渠道的销售占比有所提升。根据洛图科技(RUNTO)数据,线下销量的占比为26.3%,同比提升3.3个百分点,环比提升0.9个百分点;销售额的占比为27.5%,同比提升4.3个百分点,环比提升3.0个百分点。
由此可见,随着家电品牌的参与,线下渠道正成为移动智慧屏市场的重要支撑,其价值在于承接体验型需求、拉动新品转化,并为缩量周期提供结构性增量。
一、价格变化
高端化加速,5000元以上销量占比为34.9%,成最大价格段
第三季度,线下渠道和线上渠道的均价分别为4449元和4166元,线下高出线上约283元。
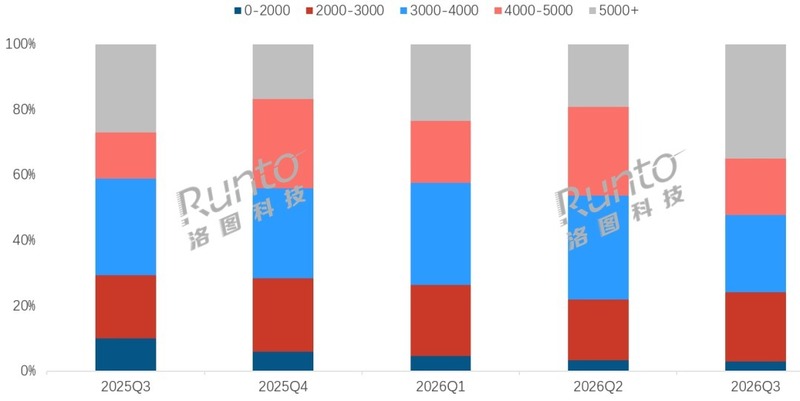
即使如此,在线上市场,5000+价格段产品仍是销量最大的市场区间。根据洛图科技(RUNTO)数据,第三季度,该价格段在线上市场的销量份额为34.9%,同比提升了7.9个百分点;销额份额更是高达46.6%,同比了提升8.5个百分点。
这背后的核心驱动力来自头部品牌的高端化战略。7月,创维推出32英寸4K类纸屏、30000mAh双舱电池的AI闺蜜机F3 Ultra;9月,百度发布搭载32英寸4K AG类纸护眼屏与15000mAh电池的小度添添闺蜜机Ultra,主打AI健身场景。这两款旗舰产品均落在5000元以上价格段,并在第三季度集中上市开售。
此外,海信此前发布的、售价在8000元档的大白闺蜜机X8 Ultra亦持续在售,以上产品共同抬高了高端价格段份额的供给密集度,为该价格段份额的快速抬升提供了支撑。
这揭示了头部品牌的经营方向:不再单纯的依赖低价冲量,而是以高端机型拉高客单价,用产品价值对冲大盘销量下滑的压力。
与之形成鲜明对比的是,低端市场的快速出清。第三季度,在线上市场,0-2000价格段的销量份额不足3%,销额份额仅剩1.2%。
2025Q3-2026Q3中国移动智慧屏线上市场价格段销量结构及变化
数据来源:洛图科技(RUNTO)线上数据,单位:%
二、品牌格局
头部集中度再提升;百度小米增幅大,海信稳健
根据洛图科技(RUNTO)数据,第三季度,在线上全渠道平台,销量TOP5品牌的合计份额提升至88.3%;前三季度累计的合计份额达85.9%,同比提升约10个百分点。
百度当季在线上市场的销量份额为44.0%,同比提升11.5个百分点,稳居第一。9月8日,百度AI Day期间,小度添添Ultra上市并接入了超能小度智能体,AI健身、AI辅学等功能进入硬件端;同期Pro 4K Max承接4000–6000元主流成交价位段,配合开学季节点与线下门店铺货,新品期声量与渠道同时放量。
海信的销量份额为18.2%。其“多机型布局+快速迭代”特征明显,老品份额回落后由新品接续,前三季度整体表现稳健。
小米的销量份额在第三季度为9.9%,同比提升了3.5个百分点,增幅在TOP5中仅次于百度。主力仍为智能家庭屏Max 27,依靠国补后的价格下探,月度份额在季度内呈现脉冲式起伏。
KTC第三季度承压明显,销量份额为8.4%;其产品线第三季度在5000元以上价位段虽有布局,但销量有限;此外,在中端价位段同时受到小米与百度主力机型的挤压。
创维的销量份额为7.8%,同比提升3个百分点。7月22日发布的F3 Ultra在第三季度进入渠道爬坡期,为高端价位段提供了一定供给支撑。
2026Q3中国移动智慧屏线上市场品牌销量份额
数据来源:洛图科技(RUNTO)线上数据,单位:%
三、产品演变
27/32双雄并立;多版本矩阵打法取代单一爆款
从前三季度累计看,在线上全渠道市场,32英寸以50.5%的销量份额位居第一,27英寸以40.9%紧随其后,二者合计达91.4%,构成绝对主力。
但在第三季度,27英寸的销量份额升至44.7%,反超32英寸的43.7%,主销尺寸在当季从“32英寸单极主导”转向“27/32双雄并立”,且27英寸阶段性领先。
与此同时,22英寸以下产品的销量份额继续收窄至3.0%;24-25英寸段承接教育、亲子、桌面陪伴等场景需求,抬升明显。
高配化仍是高端价位段的明确方向。4K分辨率与32英寸深度绑定;8GB+256GB存储在高端机型中基本普及;电池容量进入万毫安级,高端机型甚至普遍达到15000mAh以上。
此外,2026年以来,可以发现,移动智慧屏产品开始加速按场景分化,亲子、学习、户外移动等版本密集出现,AI健身、AI辅学、方言识别等功能成为差异化的主要落点,同一平台衍生多版本的矩阵打法取代了单一爆款。
四、全年市场
2026处于调整期,结构性机会大于总量机会
接近年末,可以基本得到结论:2026年的中国移动智慧屏市场发展主线是“总量调整、结构升级、高端独增”。
回看前三季度,销量承压的同时,销售额降幅明显小于销量,均价结构性上行,价值端的表现显著优于数量端。
进入第四季度,在双11促销与年末礼品需求的拉动下,5000元以上价格段有望继续扩容,成为全年唯一确定性增长的区间。洛图科技(RUNTO)即将发布《中国移动智慧屏双十一大促报告》,敬请关注。
不过,整体上来看,受去年同期国补所致的高基数、尝鲜用户基本消化以及存储芯片成本上行三重因素压制,全年销量难以实现同比转正。
洛图科技(RUNTO)认为,对于厂商来说,结构性机会明显大于总量机会,因此要从“规模扩张”转向“结构博弈”,所关注的焦点要集中到AI交互能力与场景版本的分化上。
头部品牌要通过全矩阵布局守住份额,同时把握促销节点;IoT类企业要强化生态联动;家电型企业优化产品成本与渠道效率;显示器类企业则需向高附加值、专业场景迁移。
洛图科技(RUNTO)将移动智慧屏定义为,显示屏幕为中尺寸的(一般在18-43英寸)、搭配专门支架、具有智能操作系统、同时支持触控功能、可续航、可移动的终端设备。
并持续监测中国移动智慧屏线上下全渠道市场的规模、价格、品牌、产品等核心维度的市场表现,及时输出市场动态与趋势解析,为行业发展提供参考。
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】全国广电干部密集换帅! 2026-11-16
- [常话短说] 【突发】机顶盒被植入后门?! 2026-11-13
- [常话短说] 【重磅】多省IPTV用户数下滑吗?! 2026-11-12
- [勾正科技] 从“买广告位”到"经营内容“:2026,内生广告正在重构品牌价值 2026-11-11
- [常话短说] 【突发】某广电一干部被查! 2026-11-11
