


根据洛图科技(RUNTO)数据,2026年第三季度,中国电视市场(不含激光电视)的全渠道零售销量为554万台,同比下降5.3%;销额为224.7亿元,同比下降2.1%。预测全年的销量规模将维持在2500万台以上,同比下降8.5%。
当季的市场均价为4055元,同比上涨132元,涨幅为3.4%。
前三季度,市场平均尺寸为64.7英寸,同比提升2.0英寸。75、85,以及98英寸以上的合计销量份额为41.1%,同比提升5.2个百分点。其中,第三季度,75英寸继续为当季第一大尺寸,销量份额为21.5%;85英寸的贡献最为突出,销量份额提升3.0个百分点,至13.6%。
Mini LED电视在前三季度电视市场的销量渗透率为28.9%,同比提升5.5个百分点。在高阶Mini LED中,RGB与SQD双线放量。
根据洛图科技(RUNTO)最新发布的《中国电视零售市场季度追踪(China TV Retail Market Quarterly Tracker)》报告显示,2026年第三季度,中国电视市场(不含激光电视)的全渠道零售销量为554万台,同比下降5.3%;销额为224.7亿元,同比下降2.1%;均价4055元,同比上涨3.4%(+132元),环比下降5.9%(-255元)。
前三季度累计来看,零售总量为1752万台,同比下降10.5%;销额为724.1亿元,同比下降6.0%。
无论是第三季度还是前三季度,零售额的降幅明显小于零售量,反映出电视机在中国的消费结构正在向中高端升级,大尺寸、Mini LED等高价值产品占比提升,共同支撑了均价的上行趋势。
2025-2026Q3 中国电视零售市场季度规模及变化
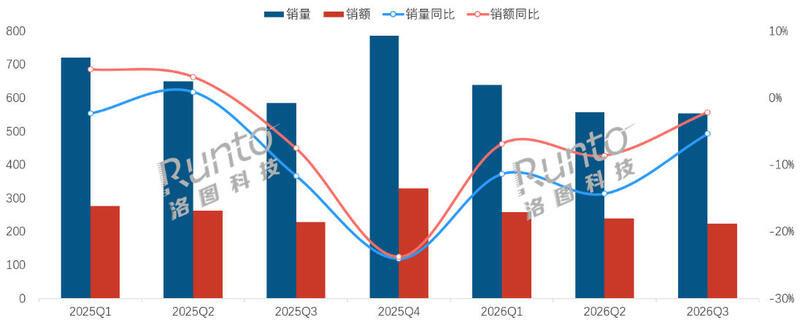
数据来源:洛图科技(RUNTO)全渠道推总数据,单位:万台,亿元,%
一、大尺寸化:
前三季平均尺寸为64.7英寸;75英寸以上合计销量超4成
根据洛图科技(RUNTO)零售监测数据显示,2026年前三季度,中国电视零售市场的平均尺寸为64.7英寸,同比提升2.0英寸。分季度看,平均尺寸在波动中持续上移:第一季度同比提升2.6英寸,为年内增幅最大;第二季度同比增长近1.7英寸,升至65.6英寸的年内高点;第三季度虽有回落,但同比仍保持1.7英寸的增长。
从细分的尺寸结构看,2026年第三季度,75英寸、85英寸,以及98英寸以上的合计销量份额为38.6%,同比提升3.8个百分点。其中,75英寸继续为当季的第一大尺寸,销量份额为21.5%;85英寸的贡献最为突出,销量份额提升3.0个百分点,至13.6%;98英寸以上的“泛百寸屏”提升1.1个百分点,至3.5%。
前三季度累计来看,三大尺寸段的合计销量份额突破四成,达到41.1%,同比提升5.2个百分点,成为拉动平均尺寸上行和支撑电视均价提升的核心动力。
2025-2026Q3 中国电视零售市场尺寸销量结构
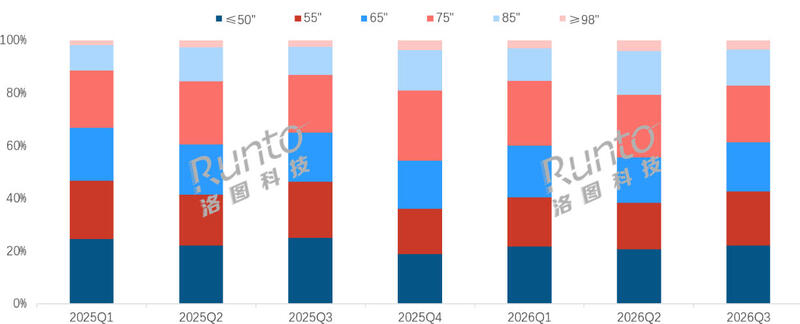
数据来源:洛图科技(RUNTO)全渠道监测数据,单位:%
二、背光LED mini化:
第三季度Mini LED渗透率近3成,价格锚点被重塑;RGB和SQD双线放量
在大盘零售销量收缩的背景下,Mini LED电视实现逆势增长,销量份额提升的逻辑十分清晰。根据洛图科技(RUNTO)零售监测数据显示,2026年前三季度累计来看,Mini LED电视在整体电视市场的销量渗透率为28.9%,同比提升5.5个百分点。
此外,消费者对新技术的关注度和接受度快速升温,在高阶Mini LED市场中,RGB-Mini LED与SQD-Mini LED双线放量。第三季度,两者在Mini LED市场的销量渗透率正在同时逼近10%,季销量均突破到10万台以上。
销量起势之后,真正的变量出现在价格端。2026年8月,华为Vision智慧屏6 SE RGB以55英寸3499元开售,国补后跌破3000元;10月,REDMI电视X RGB-Mini LED 2027竞技版进一步将55英寸国补价拉至2299元。
无论是重新优化材料和成本,还是重置终端价格锚点,下一代的Mini LED电视正从“高端技术占位”的产品,被推入全行业必须正面核算成本与规模的主流战场。
在RGB-Mini LED电视细分领域,海信率先实现了55-100英寸的全尺寸覆盖,并且卡位主流价位带。2026年前三季度,其累计销量份额为65.1%,位居第一。小米、华为则凭借新品拉力成为第三季度上量最快的品牌;与此同时,东芝、创维、长虹、海尔等也开始进入该赛道。
在SQD-Mini LED电视市场,TCL凭借技术开创者地位与完整的产品矩阵占据绝对主导,2026年前三季度,其零售量份额为72.7%,位居第一;创维则以26.1%的销量份额紧随其后,两者合计98.8%,市场集中度极高。
整体电视市场的品牌出货情况,请参考洛图科技(RUNTO)之前发布的《2026Q3中国电视市场品牌出货报告》。
全年规模预测将守住2500万台大关,下降8.5%
第四季度中的双十一大促已经落下帷幕。受市场消费环境偏弱、整机成本居高不下等影响,市场最终没有打响全面价格战,品牌更多的将资源集中于大屏、Mini LED等中高端升级产品之上。
根据洛图科技(RUNTO)零售市场周度监测数据,2026年第41周至44周(10月5日至11月1日)覆盖了大促期前半段,线上市场的零售量同比下降15.5%,零售额同比下降14.4%,零售均价为4307元,较去年同期提升55元。
放到全年维度下,洛图科技(RUNTO)预测,2026年全年,中国电视零售市场的销量规模将保持在2500万台以上,同比下降8.5%。
展望2027年,政策层面大概率仍沿消费端补贴、收视体验修复、内容与终端升级、产业顶层规划四条线索推进。其中,一体化电视标准已经在今年年中发布,并在11月进行了推广部署;超高清内容的制播能力提升亦被写入国家“十五五”规划纲要,并在广播电视和网络视听,以及电子信息制造业的“十五五”规划中给出了更具体的方向。这些举措虽很难逆转总量下行的趋势,却可能改变市场下滑的结构与性质;其目标并非让销量重回历史高位,而是推动单机价值量、用户体验与高阶渗透率的系统性提升。
相关出货数据
洛图科技(RUNTO)预计,2026全年全球电视出货总量将降至2.05亿台,同比下降0.9%。
此外,2026全年中国电视市场出货总量预测为3036.0万台,同比下降7.7%,创下至少从2010年以来17年市场规模的新低。展望2027年,预计中国电视市场出货总量将跌破3000万台大关,达到2926.0万台,同比下降3.6%。
责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【突发】机顶盒被植入后门?! 2026-11-13
- [常话短说] 【重磅】多省IPTV用户数下滑吗?! 2026-11-12
- [勾正科技] 从“买广告位”到"经营内容“:2026,内生广告正在重构品牌价值 2026-11-11
- [常话短说] 【突发】某广电一干部被查! 2026-11-11
- [常话短说] 【解局】广电要不要放弃同轴,又吃瓜!? 2026-11-10
