


11月3日,在2026中国广播电视精品创作大会精品报告发布活动上,《2026年上半年大屏用户收视行为分析报告》正式发布。该报告系发展研究中心首次系统专项研究用户收视行为的专题报告,本次调研于2026年5月至6月通过线上专业平台展开,截至6月25日共回收有效问卷5089份。本报告以本次小样本调研为核心,并综合参考了《2025年全国广播电视行业统计公报》及CVB等权威数据。本次研究显示,当前大屏电视基本面稳中向好。在OTT加速普及与超高清趋势的双重驱动下,电视作为家庭信息获取与情感连接的核心媒介地位持续稳固,其不可替代的家庭社交场景优势正进一步凸显。
一、用户基本盘:谁在看电视?
(一)关于样本总体特征
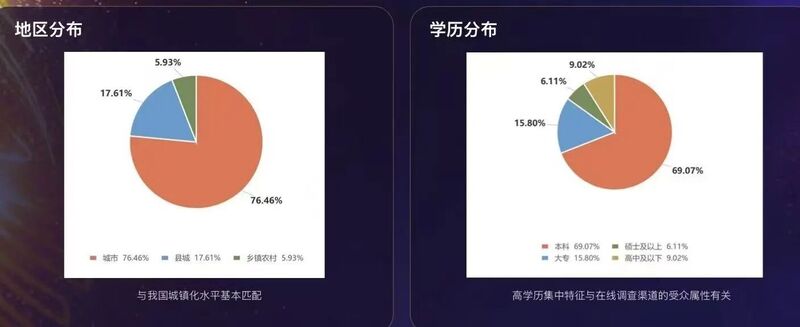
本次研究样本用户随机覆盖全国各年龄段、各地区及各学历层次。结构特征如下:性别与年龄:女性占57.99%,男性42.01%,性别合理;年龄以19-35岁青年为主,36-59岁占三成,老年与青少群体较少,基本反映出互联网活跃用户结构。区域与学历:城市用户超七成,县城次之,乡镇农村较少,与我国城镇化水平匹配;学历呈高集中特征,专科、本科及硕博合计超九成,符合在线调查受众属性。职业与居住:职业以“公司职工”为主,月收入5001-8000元占比最高;近五成用户与父母或子女两代同住。
(二)关于电视使用频率的驱动因素
课题组将人口属性题分别与电视使用频率进行交叉分析表明,工作类别、月收入与家庭居住方式均与电视使用频率呈显著统计学关联,共同塑造收视行为。
一是职业稳定性决定开机规律。企业管理与公职人员活跃度最高,因其工作节奏相对规律、居家时间固定;而工作节奏多变的在校大学生群体则呈现显著的电视疏离特征。
二是收入水平构成明显分水岭。月收入与使用频率呈清晰正相关,5000元为关键分界点。低于此水平的群体“很少看”和“从不看”比例显著上升,高于此水平则进入电视活跃区间。
三是家庭结构激发共视需求。三代人及以上同住的家庭开机率最高。代际层次越丰富、成员越多,共同观看的“合家欢”需求越强。
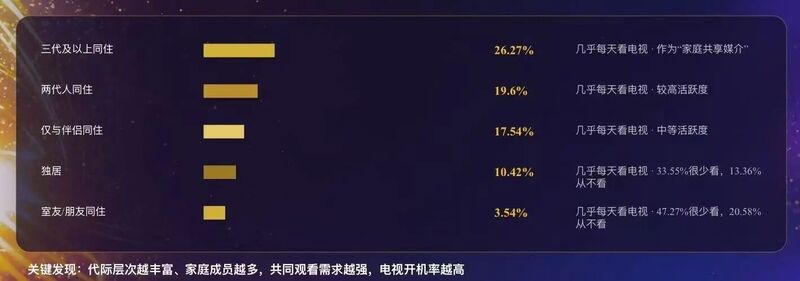
综合来看,当“稳定职业、较高收入与多代同居”三者叠加时,电视使用频率达到峰值。
二、大屏用户收视行为特征 [1]
(一)大屏基本盘稳固,直播仍是核心价值锚点
2026年上半年,大屏电视用户基本盘持续稳固。CVB数据显示,电视大屏日户均收看时长达5小时47分钟。面对移动终端的碎片化冲击,大屏依然凭借全年龄段覆盖和家庭场景共享优势,稳守受众基本盘。
直播服务仍作为大屏核心价值锚点。如有线电视“重温经典”频道,CVB统计,2025年全天收视率较2024年提升38.5% [2];IPTV平台直播收视份额贡献超40%;中央级频道收视份额扩大,2026上半年收视份额达55.4%,连续五年稳步提升 [3]。另据CVB统计,2026年美加墨世界杯期间,CCTV-5日均收视率较赛前一周大幅跳涨141%,充分印证了重大赛事直播对流失用户的强力回流拉动效应。
此外,4K超高清频道带动用户收视成效显著,月度活跃率4K用户比非4K用户高51.4%,九个4K频道开播半年后户均观看时长平均增长12.9%[4]。
(二)信号来源:三大渠道协同发展,直播与点播互补共生
随着广电总局“双治理”“双提升”工作深入推进,收视渠道格局发生深刻重塑。目前,全国2.85亿家庭用户实现开机看直播,收费套餐整体压减74.6%,直播频道用户月均活跃率较治理前提升9.6个百分点。
从渠道规模看,有线电视、IPTV、互联网电视三大渠道呈现差异化共生。有线电视实现近8年首次用户止跌回升,2025年底实际用户达2.07亿户;IPTV用户超4亿户 [5],2026年上半年其收视总时长与日均活跃率同比分别增长4.3%和2.8%,家庭属性突出 [6];OTT凭借灵活生态成为个性化点播主阵地,平均月活用户达2.85亿户,至2026年7月,智能电视月活率达91%,点播场景月活率76% [7]。
调研发现,家庭多重入户现象普遍,年龄成为渠道选择的关键变量。银发群体中,25.53%选择纯有线数字电视,体现对传统直播的信任;36-59岁中年群体主力使用IPTV,契合宽带捆绑与直播稳定性;19-35岁青年高度依赖OTT,偏好互联网原生内容。三大渠道正形成协同互补、共生发展态势。
(三)收视行为:以长时段观看为主,家庭情感属性凸显
近九成常看电视者单次观看超1小时,不同年龄段节奏各异:36-59岁群体开机频次较高,但受日常作息限制,偏好短时长收看;19-35岁群体开机频次相对较低,却更倾向于长时段、沉浸式的追剧体验。
晚间黄金时段是全天收视高峰,超八成用户在此期间活跃,且新上节目的“脉冲效应”显著。CVB数据显示,2025年黄金时段电视剧累计收视占全年总量27.3%。其中重大节点重点剧目及头部新剧集中首播,有效拉动了新播节目收视时长跃升;午间与午后时段保持着稳定的用户基础。
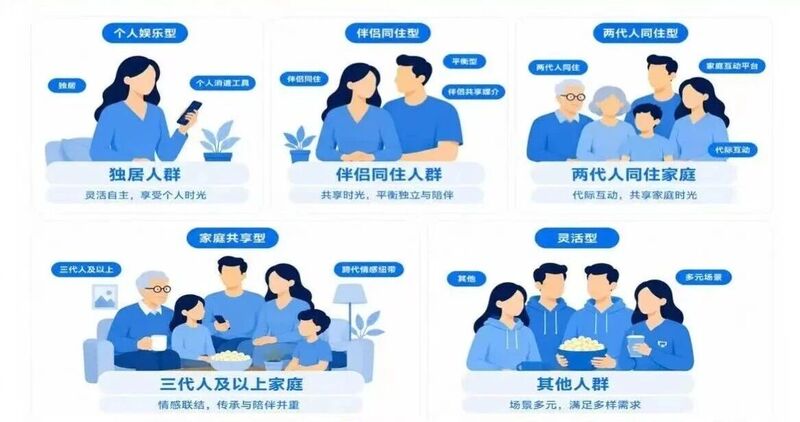
从观看动因看,休闲娱乐占比超八成居首,获取资讯与陪伴家人紧随其后。独居用户多将电视视为个人消遣工具,而多代同居家庭则更凸显其“共享连接”属性。大屏之所以能构筑不可替代的核心价值,正是源于公众对广电播出内容长期的“信任”。
(四)内容偏好:影视综艺为基本盘,口碑驱动消费决策
内容观看数据显示,用户对节目品类的选择呈现多元化特征。影视剧与综艺节目构成大屏流量的基本盘,新闻民生类与体育赛事亦拥有稳固的受众群。
在各类节目中,电视剧在大屏内容消费中占据首要位置,全国上星频道电视剧总收视规模达1123亿人次,每日户均观看时长79分钟。[8]
在选择决策机制中,内容主题与口碑评分是决定用户点击的关键因素。据CVB数据显示,2026年上半年《太平年》《主角》《金关》《家事法庭》等首播收视规模证明精品内容的大屏号召力依然强劲。[9]
在消费习惯方面,超半数用户偏好30—60分钟的节目时长。用户对内容生产方的信任度呈现传统媒体与网络平台并驾齐驱的态势,说明经过多年融合发展,大屏端已形成多元化的内容供给生态。
(五)智能功能:渗透率高但代际鸿沟明显
智能化应用在电视端的渗透率已达较高水平,在具体应用场景中,节目回看与点播(80.16%)已成为刚需,语音控制与投屏功能也得到广泛应用。
用户对电视功能的进化方向表达了明确诉求,“极简交互”以37.32%的占比位居首位,特别是53.19%的60岁以上老年用户呼吁进一步简化操作流程。相比之下,年轻用户则更期待电视向“健康管理”与“智慧生活助手”方向演进。
(六)付费行为:潜在意愿较高,转化空间有待挖掘
付费意愿与收入水平呈正相关。当前大屏端付费市场实际付费率仅为19.45%,但潜在付费意愿达到63.07%,即表明目前虽无付费,但未来愿意为优质内容付费。月收入5001-12000元的中等收入群体为最具潜力的核心转化对象。用户愿意付费的内容,以独家影视剧与超高清内容最具吸引力,无广告观影也是重要付费动因。
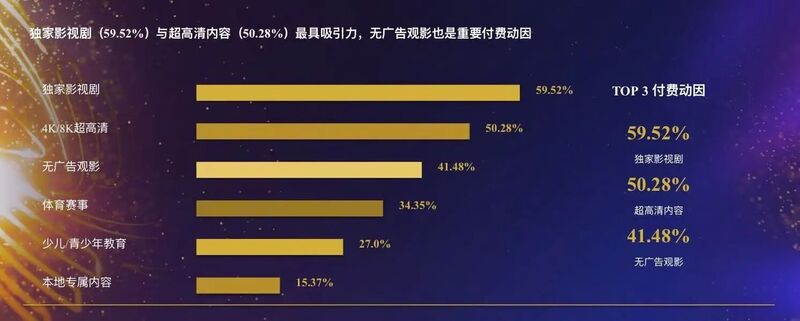
年龄维度上,19-35岁青年群体是当前付费的主力军。价格10-30元/月是用户心理接受的“甜蜜点”。
(七)终端偏好:中年与高收入群体倾向大屏
在本次调研的常看电视者中,终端偏好呈现“手机主导、电视次之、两者并重”的格局:偏好电视的用户中,将“屏幕大、画面清晰”列为首要原因;偏好手机的用户中,首要强调“随时随地都能看”。
36-59岁中年群体、月收入12000元以上的中高收入群体、仅与伴侣同住者的电视偏好最高。2026年上半年15-44岁年轻观众在大屏端的收视时长占比达24.5%,黄金时段收视时长占比达29.0%。青年群体正在重返大屏 [10]。
(八)大屏低频用户特征与激活潜力分析
基于本次调研1485名大屏低频用户(即平均每周看电视1天以下)的样本数据,该群体流失主因系内容吸引力不足、操作复杂及生活节奏变迁。尽管暂时离场,但该群体对大屏回归抱有较高期待,家庭共享场景、独家优质内容与操作简化是拉动回流的三大核心驱动,另外,大屏视觉舒适度的独特价值亦获认可。
综上,七成用户对电视收视服务表示满意及以上,但对广告体验、收费透明度及操作便捷性仍有更高期待,反映出治理成果在基层末梢的触达深度与用户感知一致性上,仍有优化空间。
对此,结合调研情况提出以下思考建议:
1.强化政策宣介与精准引导。在巩固“双治理”“双提升”成果基础上,重点加强大屏场景优势与价值宣介,面向低频及流失用户开展精准引导,将政策红利转化为用户回归的实际行动,持续提升群众的获得感、幸福感与安全感。
2.深耕家庭场景与差异化竞争。有数据显示平均每个家庭使用电视的场景达2.7个[11]。建议行业持续深耕家庭场景,丰富合家欢优质内容供给,巩固大屏在家庭生活中的核心竞争地位。
3.推进适老化与普惠化升级。结合总局关于进一步改善公共场所和农村地区看电视体验的部署,坚持软硬件协同发力,确保技术演进不落下任何群体,切实履行公共服务使命。
4.深化“内容+体验”双轮驱动。通过优化内容供给与终端交互体验,提升常看群体黏性,有效激活存量用户价值。
本报告为发展研究中心课题组初步开展用户调研的阶段性成果,在样本量、维度设置及分析方法上仍在探索。下一步,课题组将紧扣广电总局中心工作,持续跟踪各类群体收视特征与需求变化,努力推出更多高信度成果,为广播电视大屏高质量发展提供坚实的数据支撑与决策参考。
(国家广播电视总局发展研究中心课题组)
[1]注:除(八)外,本部分分析主要基于3604名常看电视者(平均每周看电视2天及以上)的样本数据,网络公开数据另行标注。
[2]数据来源:CVB大数据。
[3]数据来源:CVB大数据。
[4]数据来源:CVB大数据。
[5]数据来源:2025年全国广播电视行业统计公报。
[6]数据来源:CVB大数据。
[7]数据来源:勾正科技。
[8]数据来源:中国视听大数据(CVB)2026上半年国产电视剧收视报告。
[9]数据来源:中国视听大数据(CVB)2026上半年国产电视剧收视报告。
[10]数据来源:CVB大数据。
[11]数据来源:京东研究院。
责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】资源下沉,广电搞了个五位一体养老馆! 2026-11-04
- [常话短说] 【解局】某大省网公司董事长被查! 2026-11-03
- [常话短说] 【重要】一场燃动全国广电的竞赛,即将首次全程直播! 2026-11-02
- [常话短说] 【解局】广电“百日攻坚”! 2026-11-02
- [勾正科技] IPTV月报|2026年9月家庭智慧屏IPTV报告 2026-10-30
