

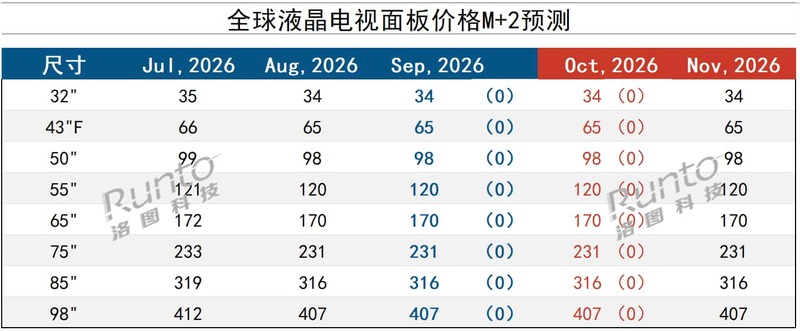
数据来源:洛图科技(RUNTO),单位:美元
2026年9月液晶电视面板市场特点及10月预测
9月,全球液晶电视面板市场提前企稳,全尺寸产品价格与上月持平。
预测10月主流行情将继续持平。当月以主动控产托价为主,面板厂会进一步提高报价,但市场接受度有限,特别是对于国内大型整机厂商或战略客户。
更向后的第四季度11月和12月,暂看价格继续持平,存在小幅惯性下跌的可能性,但更大概率则是小幅度的上探,和中小客户的接受涨价。第四季度整体是“需求环比走弱、供给收缩托底、成本上行”的博弈行情,价格难大涨,更多是止跌、小幅结构性提价。此外,尺寸将呈现分化:中大尺寸(55/65/75/85寸)韧性较强,更容易兑现小幅涨价;中小尺寸(32/43/50寸)阻力极大,品牌抵触较强。市场可能发生“纸面涨价、实际成交价涨幅有限、甚至持平”的情况。
全年主要尺寸产品的价格行情走势大致为:“Q1涨-Q2稳-Q3跌-Q4稳”。在这样一轮的小周期中,当前或年末的价格与2026年1月基本持平。
洛图科技(RUNTO)曾在8月24日发布的《2026年9月液晶电视面板价格预测》中提到:“接下来需要消化的市场和情绪变量包括:①短期的十一假期面板厂减产;②近期甚嚣尘上的‘涨价函’;③中长期的台系高世代产线的卖厂转型。”
核心观点一:影响9月和10月价格的很大一部分因素来自于前两个变量的兑现。①合计占到全球TV面板业约70%份额的BOE、TCL华星、惠科三大厂商主动压减产出,在中国国庆假期拟安排产线岁修停产3–7天,稼动率降至75~80%;②9月中旬的一周之内,三张LCD面板涨价通知函陆续落地。(由此可见,中国厂商在市场集中度和话语权提高的同时,控产协同能力正在变强。)
核心观点二:2026年的“涨价函”是液晶面板行业少见的以正式通知的形式传递调价诉求。事实上,面板厂当前的压力和困境在于上游和下游的同步挤压。成本端,玻璃基板(康宁涨价≥15%)、驱动IC、PCB等原材料成本上行,综合成本在Q4预计环比上升4%~8%。市场端,受采购节奏和终端市场影响,整机厂商对面板的需求环比走弱。特别是电视之外的强存储终端电脑和手机,正在和即将迎来30%以上的断崖式下跌。面板厂的整体经营利润面临巨大挑战。
终端市场:全球电视整机在上半年的出货量略涨不足1%,但零售量偏弱,特别是受存储芯片影响较大的中小尺寸整机销售受到显著抑制。考虑到全球体育营销和中国国补政策的透支、低价存储库存的消耗以及现货价格的居高不下,洛图科技(RUNTO)认为,中小尺寸大众机型的出货动能正逐季减弱,全年全球的电视出货总量将同比下降0.9%。
去年周期的价格行情为:“9月持平、10月部分下跌、11月部分下跌、12月持平、1月全面上涨。”
展望后市,短期看中国双十一、海外黑五终端市场的零售情况;若不理想,后续的面板涨价预期会落空,价格重回承压。中长期看“台系高世代产线的卖厂转型”的实施进度。
2026年10月29-30日,诚邀您相聚江西南昌。让思想先于趋势,用实践回应未来,在每一次能力涌现中寻找机遇,在每一次时代争流中定义未来。

责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【小心】广电机顶盒升级踩雷! 2026-09-24
- [探显家] 智能电视背后4台手机:Vuer破解大屏共看测量难题 2026-09-23
- [常话短说] 【曝】某地广电与邮政合体! 2026-09-23
- [勾正科技] 勾正科技【内容营销监播功能】上线|Uni-content 2.0 2026-09-22
- [常话短说] 【解局】广电如何答好公共文化服务“十五五”答卷 2026-09-22
