


多年来,电信运营商一直在以某种形式使用AI,而生成式AI (GenAI) 取得的进展显著增加了运营商对AI的关注度以及围绕AI开展的相关活动。
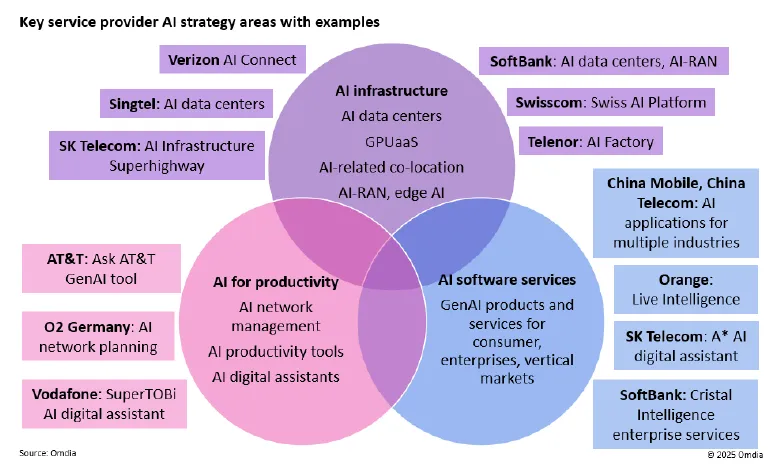
运营商的 AI 战略聚焦于三大关键领域:
AI基础设施:运营商发现在基础设施供应方面存在机会,如能够应对不断增长的 AI 相关流量的数据中心。
通过AI提高生产力: 电信运营商正在越来越多地使用 AI(包括 GenAI)来更好地管理其网络,以及提高多个业务领域的效率和生产力。
AI软件服务:电信运营商正在面向消费者、企业和特定垂直市场开发基于GenAI的新产品和服务。
在AI基础设施方面,为满足AI相关网络流量的快速增长,越来越多的电信运营商正在转向数据中心和其它基础设施供应业务。根据Omdia发布的《2023-2033年AI网络流量预测》,全球AI网络流量将从2024年的每月39艾字节激增至2033年的每月2380艾字节。
例如,Verizon近期推出了一套AI基础设施产品和服务 AI Connect。该产品/服务不仅面向Verizon自己的企业客户,还面向寻求满足AI流量激增需求的超大规模科技公司。Verizon 认为,其网络和数据中心资产使其处于有利地位,能够成为AI基础设施方面的重要参与者。Verizon在2025年1月推出AI Connect时表示,其现有基础设施承载AI服务已带来10亿美元的收入,早期客户包括谷歌和 Meta。
AI基础设施包含的另一个类别是AI相关的边缘网络,即将 5G和AI网络相结合的AI-RAN。AI-RAN的支持者表示,运营商通过该技术可以从其移动基础设施以及新的AI应用中创造额外收入。同为行业组织AI-RAN 联盟成员的软银和英伟达估计,电信运营商在新的AI-RAN 基础设施方面每投入1美元的资本支出,即可在AI推理方面赚取约5美元的收入。
电信运营商还使用AI来优化网络管理,包括任务自动化、预测网络问题、响应网络流量变化、维护或提高网络质量,以及最大限度地降低能耗。O2 Germany近期表示,其新型 AI 网络规划系统的预测准确率是先前规划工具的两倍。T-Mobile US正在使用AI来评估客户网络体验对业务的影响。
此外,运营商正在使用AI(包括 GenAI)来提高多个业务领域的生产力。AT&T开发的GenAI工具Ask AT&T最初旨在帮助软件开发人员编写计算机代码,但其已经将 Ask AT&T扩展到许多其它业务领域和应用场景中,包括撰写合同和财务报告,以及帮助客服坐席回复询问。Orange 表示,通过在150多个应用场景中使用 AI,其获得了新收入并节省了资金,在2024年创造了2亿欧元(约合 2.1 亿美元)的价值。
越来越多的电信运营商也在使用GenAI来改进其客户关系管理(CRM)系统。沃达丰表示,其在推出基于GenAI的数字助理 SuperTOBi 后,客户满意度得分大幅提升。SK Telecom 已经在韩国本土市场推出了基于AI的数字助理A. (Adot),并准备于2025年在美国推出国际版 A* (Aster)。SK Telecom可能通过订阅、电商、营销或通过将A*使用权授权给其它公司,来借助A*获得新的收入来源。运营商还可以将AI服务作为福利来提高客户保留率或创造新收入: 法国运营商Free为其移动客户提供为期12个月的le Chat Pro (Mistar AI 的高级 AI 助手)的免费访问权限。
运营商正在寻求通过为企业客户提供新的 AI 软件服务来创造收入。Orange已经推出了能够处理常见 GenAI 用例(如为企业客户和公共部门客户提供文档摘要)的 Live Intelligence。Telefónica Tech的GenAI平台可用来创建可定制的虚拟助手。软银和OpenAI成立了一家合资企业,旨在面向日本公司开发和出售AI服务。
对于电信运营商而言,可采取的另一种方法是投资正在开发AI技术和服务的初创公司并与其合作。例如,Deutsche Telekom和NTT Docomo均为致力于开发AI音频技术及产品的初创公司ElevenLabs进行了战略投资。NTT Docomo在其2025年1月发布的一份关于投资ElevenLabs的声明中表示,其将与该初创公司合作,共同开发面向下一代通信的GenAI语音技术,并携手进军全球娱乐行业。
不同运营商针对大型语言模型 (LLM) 所采取的做法正呈现分化趋势。如果运营商自主开发LLM,则其可能会获得对该模型功能性和商业化发展的更强掌控力。一些运营商(特别是处于中国和日本等独特市场的运营商)正在采取这一做法,自主开发LLM。另一种选择是通过合作来分担相关工作,例如Deutsche Telekom、e&、Singtel、SK Telecom和软银通过共同成立合资企业GTAA,来开发面向电信行业的多语言LLM。然而,开发LLM也是一项专业性强、规模庞大的任务,大多数运营商可能难以承担。
更小、更具成本效益的模型可能会使电信运营商更易涉足该领域,中国AI公司DeepSeek开发低成本LLM 的策略体现了这一趋势。但对于大多数电信运营商而言,与LLM专业开发商合作来针对电信运营调整此类服务可能更为可行。例如,沃达丰选择微调专业提供商的LLM,而非自主开发LLM。
主要建议
识别并把握AI带来的机遇。电信运营商已经通过AI基础设施和AI服务创造了新的收入,并且正在使用AI来提高许多业务领域的效率。随着AI对商业、社会等领域的影响持续扩大,这些机遇在未来数年只增不减。运营商必须针对如何利用AI制定相应计划。
选择合适的AI战略组合。每家电信运营商都应根据其自身情况采取相应的AI战略。一些运营商可能适合同时布局三大AI战略,同时开发AI基础设施和AI软件服务,并使用AI来提高生产力,而一些运营商或许应该聚焦一两个AI战略。例如,SK Telecom制定了广泛的AI战略,目标是蜕变为一家AI公司,而沃达丰则专注于开发AI应用(例如其 AI助理 SuperTOBi),同时与超大规模科技公司在AI基础设施方面展开合作,并与LLM专业公司共同对其LLM进行微调,而非自主开发LLM。
充分利用电信相关优势。电信运营商应充分利用自身优势来开发AI业务。例如,运营商拥有电信网络和相关基础设施,这为其进军AI基础设施领域提供了基础,例如 Verizon正利用其优势推出AI Connect。运营商还可以通过打消数据保护和合规方面的顾虑,在AI基础设施领域构建差异化竞争力。
理性应对挑战。尽管AI备受关注,但其应用仍存在挑战。专家指出,广泛部署GenAI可能成本高昂,并且存在时延等技术限制。在AI基础设施和服务方面,电信运营商可能会与超大规模科技公司等其它类型的提供商竞争。一些收入预测似乎并不尽如人意。例如,Omdia预测,到2030年,全球运营商通过AI GPU服务获得的年收入仅为33 亿美元。但除了直接来自AI业务的收入,AI似乎还将产生更深远的影响。开发AI服务的运营商可能会发现,此举也有助于其赢得其它业务。另一方面,忽视 AI 的运营商可能会错过商机。
由流媒体网主办的「中原论道暨第29届智能视听与科技创新产业论坛」将以“新局新视 智合聚变”为主题,再度携手产业各方,共启视听新局,共创智屏新篇。
5月22-23日,河南开封·大河希尔顿逸林酒店,「中原论道」邀您共聚。
责任编辑:米苑菲
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【突发】机顶盒被植入后门?! 2026-11-13
- [常话短说] 【重磅】多省IPTV用户数下滑吗?! 2026-11-12
- [勾正科技] 从“买广告位”到"经营内容“:2026,内生广告正在重构品牌价值 2026-11-11
- [常话短说] 【突发】某广电一干部被查! 2026-11-11
- [常话短说] 【解局】广电要不要放弃同轴,又吃瓜!? 2026-11-10
