


流媒体市场要被重塑了?订阅制流媒体(SVOD)主导市场的现在,也在被市场主导经历着一场裂变。
Ampere数据显示,美国超30%的家庭在同步使用5种以上的流媒体服务,仅购买无广告级别的订阅型服务便高达70美元。更甚,像Netflix、Disney+等平台因不断产生的「更新」而提高付费的价格造成了用户的退订狂潮。
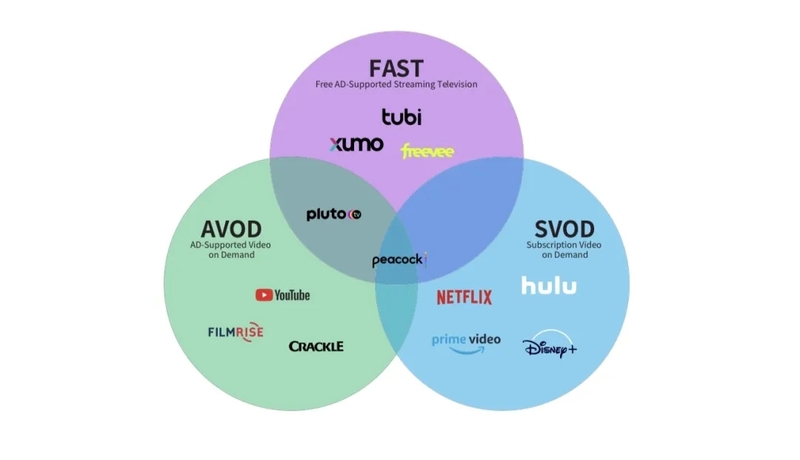
此时,广告支持的免费流媒体(FAST:Free Ad-Supported Streaming TV)以「零门槛+精准广告」模式在这场裂变中脱颖而出。Ampere最新分析报告预测,全球流媒体在内容方面的支出在今年将首次超越商业广播公司达39%;Roku最新发布的2025年趋势预测更是直言「广告支持的免费流量媒体(FAST)将迎来爆发式增长」。
SVOD的「付费疲劳」现象与FAST的迅猛增长令当前流媒体市场形成了鲜明对比,换句话说,流媒体市场正在经历着一场从「订阅疲劳」到「免费复兴」的变革趋势。这一趋势的背后是否预示着流媒体步入市场新格局?FAST又是如何在SVOD称霸的市场中突出重围迅速崛起的?
(图片来源:KOCCA)
一 FAST的崛起逻辑
FAST在全球流媒体市场的快速成长,证明了广告为基础的流媒体的可能性。早在2014年美国创立PlutoTV步入FAST模式开始,就注定了流媒体市场变革的趋势。
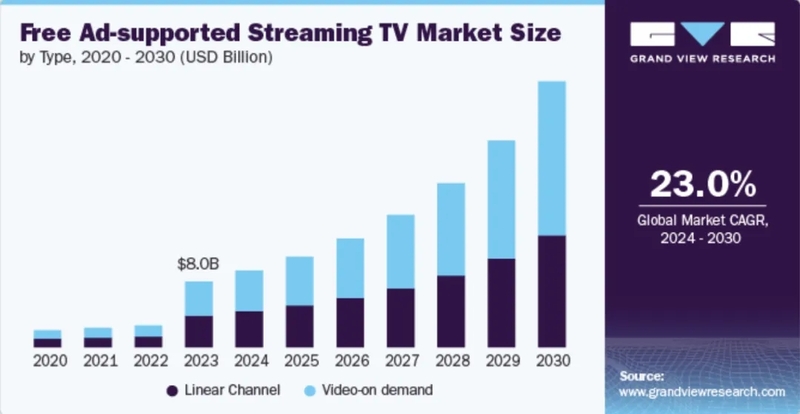
高速增长的FAST「玩家」Tubi更是在2024年创下了MUA(月活跃用户)9700万名和100亿小时以上的累计流媒体纪录。据GrandViewResearch预测,从2024年到2030年,FAST市场年均增长率(CAGR)将达到23%。
(图片来源: Grand View Research)
这一趋势究竟是市场的自然选择,还是用户需求的必然结果?
值得关注的是,用户对广告的接受度在不断提升。据Hub的最新研究数据表明,97%的电视观众都会观看有广告的内容。同时五分之三的人表示,如果广告支持的平台比无广告服务节省4-5美金的话,他们更倾向于有广告的平台。
且ROKU在预测中提到2025年「Lean Back」的观看方式即将回归,用户越来越倾向于轻松又无需决策的「线性内容消费」。而FAST恰好精准捕捉用户「口味」,通过模拟传统电视频道的线性编排,降低了用户的「选择压力」,缓解了用户的「付费疲劳」。
当用户不再追求「主动搜索」,转而投入「懒人观看」的怀抱,用户行为的转变令FAST的「零门槛」模式成为最佳选择的「第一味药引」。
而另一边,传统电视观众的不断减少令广告主「病急乱投医」,不得不通过广撒网式的投放方式来寻找受众人群,从而造成了80%的广告被浪费。这时,作为飞速增长的「广告友好型」流媒体就成了广告主生存的「新基地」。
为什么偏偏是FAST,不是AVOD(广告支持型视频点播)?
与AVOD相比FAST采用「后仰式」观看体验,广告与节目内容无缝衔接,用户无需频繁跳转就能丝滑持续观看。同时,FAST利用AI 算法实现了个性化广告推荐,切实从用户的角度出发,根据其行为、偏爱、观看习惯等进行精准投放。
但对广告主而言,最重要的是「花最少的钱,办最值的事」,FAST通过「高频次、精投放」降低广告成本,提升广告效益,自然就成为了广告主的首选。这也是拥有「精准广告」模式的FAST成为最佳选择的「第二味药引」。
在流媒体市场中「内容」是亘古不变的基础条件。传统付费平台,像Netflix、Disney+等,虽然推出了低价广告版订阅,但FAST频道通过聚合长尾内容,比如经典影视、新闻直播等。降低版权成本的优势更加明显,因此会更加吸引广告主的预算倾斜。
内容成本的优化配上两味药引合并产生了「叠加效应」,进一步放大了FAST模式的吸引力。FAST成为市场新风口并不是单方的选择,而是「用户+广告+内容」的三重驱动。
用户从主动搜索转向被动接受,广告主从广撒网转向精准投放,用户享受免费内容的同时,广告主获得精准投放的高效回报,平台则通过流量变现实现盈利,形成良性循环。「三管齐下」的策略,让FAST在流媒体市场中脱颖而出,成为广告主和用户双赢的最佳选择。这种多方共赢的局面,正是推动FAST快速发展的核心动力。
报告推荐|《2024-2025FAST全球趋势与案例分析》(更新版)
二 海外FAST的新玩法
作为一直走在FAST前端的探索者,海外流媒体市场是如何在短时间内快速捕捉FAST模式并将其玩到极致的?
「差异化竞争」是FAST选择首要考虑的因素。FAST通过电子节目指南(EPG)模拟传统电视频道,用户可以「即开即看」,拥有和传统流媒体相似的特性,且叠加上免费观看的buff,对于用户而言何乐而不为呢。
在美国,每月有60%的用户转向Pluto TV、Tubi、Roku等FAST服务。以Roku为例,2024年仅第四季度,活跃用户的日均使用时间便达到了4小时13.7分钟,这对于FAST的发展而言,可太好了。
而体育作为流媒体差异化竞争的「流量密码」,2024年巴黎奥运会期间的赛事转播更是将体育流媒体推向了「顶流」,在18至49岁的人群中有54%的人选择通过流媒体观看赛事。这也更加印证了「得体育者,得流量」的态势还在增加。
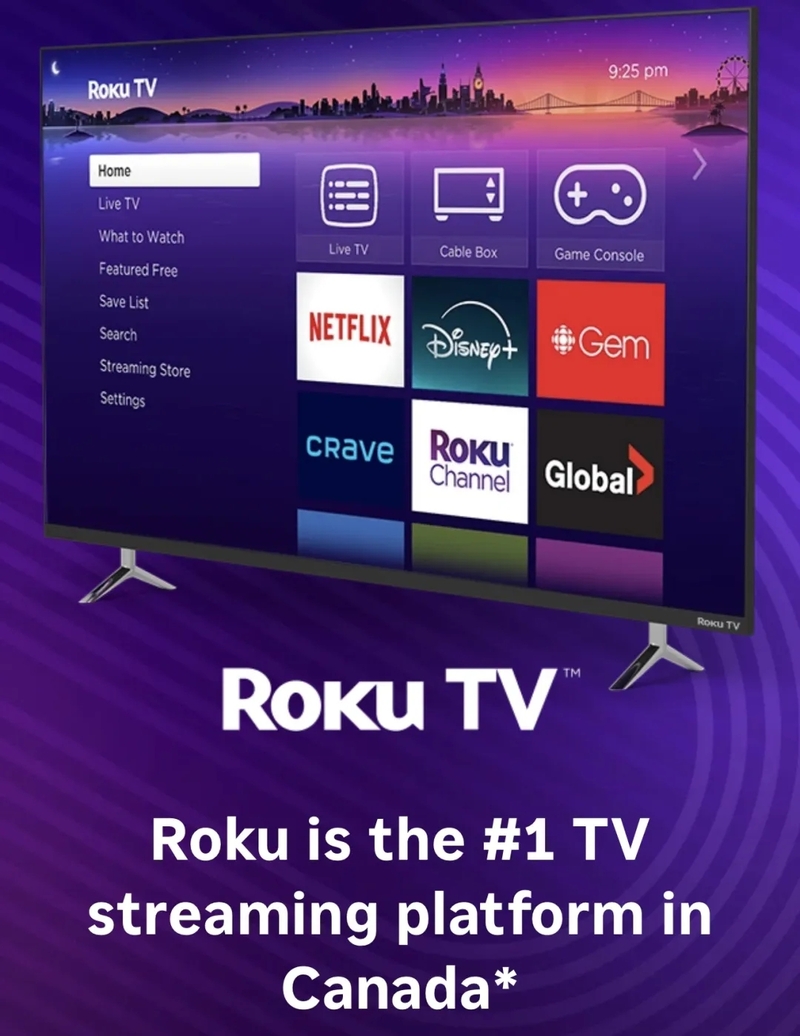
考虑到诸如「次生效应」对球迷们带来的混乱,Roku专门推出「体育内容专区」整合碎片化版权(如NBA Zone、MLB Zone),聚合分散在Amazon Prime、ESPN+的赛事直播,解决用户「找内容难」的痛点。
甚至Roku预计在未来将通过「互动功能」(平台直接购买商品、体育博彩、AR数据叠加等)进一步增强体验。例如,在棒球直播中点击遥控器即可购买球队周边等。Roku表示,希望在2025年通过体育流媒体把粉丝的参与度提高到一个新的水平。
(图片来源:roku)
当Roku将视角聚焦在「体育热潮」时,另外两大平台——Pluto TV、Tubi却将视角聚焦在了「本土化」。
Omdia和PlumResearch的新研究表明,Pluto TV上43%的观众都归功于其FAST电影频道。在第77届戛纳电影节上,娱乐高级总监Maria Rua Aguete强调了Pluto TV的观众偏好,同时强调了电影作为该平台最受观众真实的类型的持久流行趋势。且Pluto TV本就是由派拉蒙推出的服务,自然有其自带的IP加持,通过《星际迷航》等系列衍生剧吸引了粉丝群体并延长了广告曝光的时长。
Maria Rua Aguete:「我很高兴在戛纳电影节上展示这些发现,FAST现在是电影爱好者的首要目的地,也是广阔的视频内容行业的补充窗口」(图片来源:Omdia)
而Tubi则凭借海量电影、经典剧集库吸引「怀旧用户」,2024年用户时长同比增长了59%。Tubi也一直在为小众受众投资原创节目,将Wattpad(加拿大社会化创作网站)的热门故事改编成《Sidelined:The QB and Me》。Tubi在该电影首映后一度成为了应用商店中排名最高的娱乐应用,甚至超越了Tik Tok的存在。
至此,由Pluto TV、Tubi等通过整合自由内容打造垂直频道吸引利基受众的媒体主导的局面形成。「内容的聚合」成为一站式解决碎片化时代的「标准答案」,「本土化+原创」成为了这场从体育到本土化差异竞争的「长尾策略」。
这种「标准答案」既保留了「换台」的随意性,又通过算法推荐提升了内容粘性,从而形成了「懒人友好」的观看体验。而广告的精准化投放与互动设计使FAST的广告创新远超传统贴片。
海外FAST「免费内容+精准广告+线性播出」的核心玩法不断优化,用户粘性自然持续增强。换句话说,免费平台正在一步步通过低成本内容抢占细分市场。
三 中式FAST的潜能
随着FAST在海外市场的不断深耕,韩国的电视厂商三星公司的三星TV+和LG公司的 LG Channels也入局预装FAST应用,49%的用户通过电视内置服务发现频道。并且韩国媒体公司NEW ID在美国推出了专门播出韩语内容的FAST品牌「BINGE Korea(狂欢韩国)」,可通过三星TV+、LG Channels、Amazon电视棒Fire等访问。
同时,德国也积极加入FAST布局,Mainstream Media推出Starke Frauen(坚强女人)、Filmgold、World of Freesports三个频道,通过三星TV+、LG Channels、Pluto TV、Rakuten TV等多FAST频道播放。
而一些付费电视服务商(vMVPD)也通过增加FAST频道留住用户,并借助广告收入抵消订阅用户流失。作为第一个进入FAST市场的vMVPD,Sling TV通过推出Freestream(FAST服务)「奖励计划」来减缓用户流失的速度。
那么FAST能否赋能国内长视频市场发展?
答案毫无疑问是,可以。
当前,国内长视频用户的市场发展还算可观,最新发布的《中国网络视听发展研究报告(2025)》显示,长视频用户规模达7.52亿,但面临的短视频冲击、用户付费意愿分化,以及广告收入承压等问题却不容忽视。
2023年自国家发布政策「电视套娃收费和操作复杂双治理」以来,不断强化用户对简单、免费内容的需求。特别是广电推出的「重温经典」频道(免费+无广告)更是覆盖了超6500万的用户,进一步验证了线性免费内容的潜能。
(图片来源:微博)
且广电总局推动的「开机看直播」等政策,与FAST的线性模式不谋而合,为国内探索「中式FAST」提供了政策空间。同时,基于互联网的广告投放技术,可解决传统电视广告粗放的问题,提升广告主投放效率,推动商业闭环形成。
不管是用户需求还是政策支持或是广告的精准化都指向FAST模式与国内市场具有一定的契合度。
近几年,国内已有诸多「类FAST」的尝试,比如OTT轮播频道(爱优腾芒均推出过轮播栏目)、IPTV垂类频道等;央视更是推出首个FAST制播平台,面向海外上线的「hi Drama!」「hi Life!」等垂类频道。
(图片来源:微博)
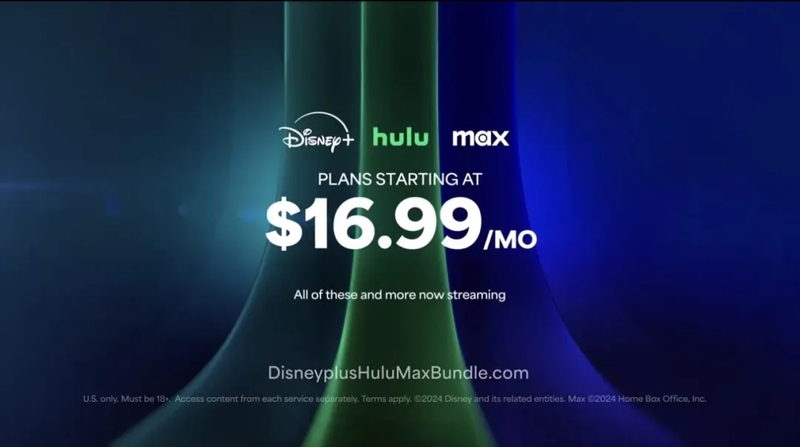
另外,「捆绑合作」似乎也成了这场竞争中的新策略。迪士尼的「超级套餐」将Disney+、Hulu、Max捆绑,用户可以选择含广告的低价套餐,既降低付费门槛,又通过广告填补收入。Telus推出Netflix、Disney+、Prime Video联合会员,平台直接通过分成实现流量的共享。
(图片来源:微博)
而国内市场更多偏向于跨界的「捆绑合作」。比如,爱奇艺星钻会员整合影视、线下活动、衍生品有选购等权益;芒果TV通过中国移动动感地带芒果卡、淘宝88VIP权益合作拓展用户基数。
如果说传统流媒体与流媒体的「捆绑合作」是「利益共生」,那么「FAST+捆绑合作」的跨界融合,将标志着长视频行业从「流量争夺」转向「价值深耕」。无论是通过免费内容扩大用户基数,还是通过精细化会员服务提升变现效率,核心都在于以用户需求为中心,构建「内容+技术+生态」的立体竞争力。
未来,若将「中式FAST」打通,或将有望打破现有长视频平台瓶颈,为「出海内容」提供更广阔的前景发展,从而推动市场转型升级也未可知。
1号结语
FAST模式的深入发展潜力不容小觑,爆发也绝非偶然,其本质是流媒体行业对「用户需求」的妥协与进化。业内的多重预测也将指向同一方向——广告不再是内容的「干扰项」,转而成为了用户体验的「增值服务」。
这场裂变或将宣告一个新时代的来临:「免费」不是重点,而是入口。
责任编辑:米苑菲
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】广电要不要放弃同轴,又吃瓜!? 2026-11-10
- [常话短说] 【解局】广电发展重要风向标! 2026-11-09
- [高书生] 高书生:各行各业建库忙,关联成网还差“最后一公里” 2026-11-09
- [探显家] Netflix高管清洗背后:换人不解决增长 2026-11-09
- [探显家] 访谈|Richard Halton:从BBC到Roku,亲历英国电视走向流媒体的25年 2026-11-09
