


独立广告平台Innovid发布了第十次年度全球基准报告(Global Benchmarks Report),CAAC智能大屏营销研究院正在进行报告的系列解读,上篇回顾《全球基准报告:CTV互动视频正在引领潮流》,本篇带来的主要内容是CTV触达和频次的发展空间。
随着线性、CTV 和数字电视的融合发展,收视率也在不断上升,通过CTV平衡频次的同时最大限度地扩大触达范围,这对于广告商已经越来越重要。
CTV触达具有足够的发展空间
在Innovid触达的9500万多个CTV家庭中,CTV广告平均只有9.23%的触达。尽管广告客户对CTV的接受度越来越高,但大多数(58%)的广告只有1900万次或更少的展示次数,平均仅触达3%的家庭,即使曝光量过亿,触达率也只是36%,因此正在接触或者测试CTV平台的广告商们抓住了一个增加触达的机会,这也说明在CTV触达方面具有大量空间。
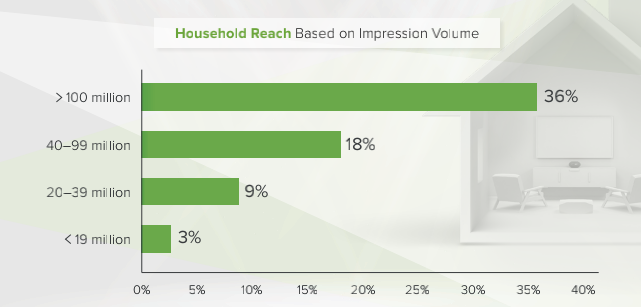
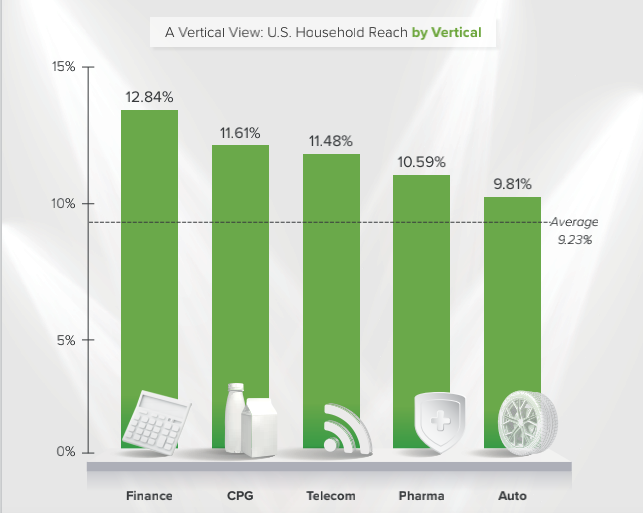
具体到垂类行业的观察中,更高的触达往往与每次广告投放更高的曝光正相关。总体而言,金融、快消、电信、医疗、汽车均超过平均家庭渗透率的9.23%,其中金融、快消、电信行业分超出率分别为39%、26%和24%。当前营销人员正不断推动渗透率的极限,随着观众越来越多地采用CTV,CTV广告触达将变得更加重要。
CTV频次未达到最大值
CTV的广告曝光频次普遍不高,平均为4.08次。相对较低的广告曝光频次意味着营销人员在触达新家庭方面有相当大的空间,不会面临过度饱和的风险,也正是由于家庭用户没有过度曝光,才更有机会将预算转移到CTV。
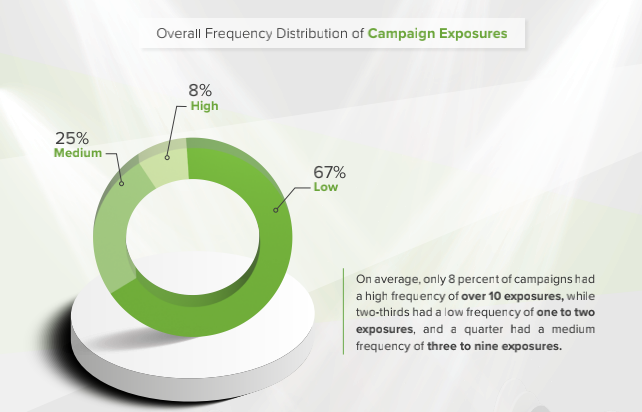
平均而言,只有8%的广告系列有超过10次曝光的高频次,而三分之二的低频次为1-2次曝光,四分之一的中等频次为3-9次曝光。
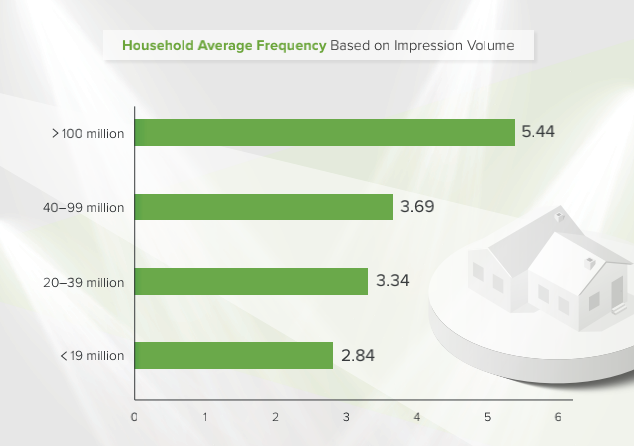
与触达范围一样,广告触达频次与广告规模相关。即便如此,拥有1亿次或更多投放的广告的平均展示频次为5.44次,比整体平均值4.08次高出33%,几乎是投放小于等于1900万次的广告系列平均频次的两倍。并且大多数广告活动的频次较低,很明显广告商可以增加 CTV投入,从而最大限度地提高整体潜在触达面和频次。
平衡平台:碎片化与整合
虽然Innovid看到CTV跨20多个平台投放,但大约85%的曝光投放是跨10个平台。虽然与最大的平台进行了整合,但CTV收视率的增加正在将新平台和流媒体服务带入市场,从而导致更加分散化。
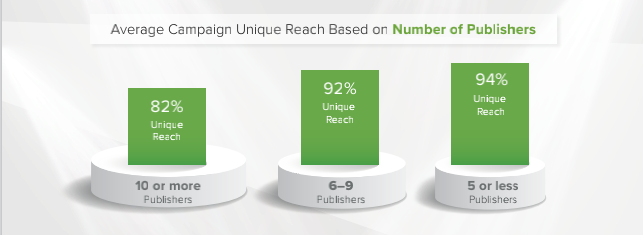
由于美国消费者平均通过四种流媒体视频点播服务观看内容,每一种服务都提供类似的内容,因此增加活动中的平台数量会导致更高的重复也就不足为奇了。事实上,利用较少平台的广告客户,其定向触达率最高,这证明了在定向触达率方面,少即是多。
也就是说,在最大限度地减少重复的同时,还有策略性地增加广告触达面和频次的空间。超过六家发布商的广告平均重复率相对较低,为17.7%。尽管消费者倾向于通过多个流媒体服务观看内容,但较低的广告重复率凸显了CTV合作伙伴有能力挖掘特定受众。
责任编辑:侯亚丽
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】广电“十五五”干货! 2026-10-26
- [探显家] 手机流量见顶,客厅大屏凭什么成为AI时代的下一个印钞机? 2026-10-26
- [常话短说] 【重磅】国产算力加持,广电4K剪辑效率提升70%! 2026-10-23
- [探显家] 从Uber到PubMatic:Megan Ramm带不走的那张牌 2026-10-23
- [常话短说] 【重要信号】“十问”国家数据集团! 2026-10-22
