


产业洞察
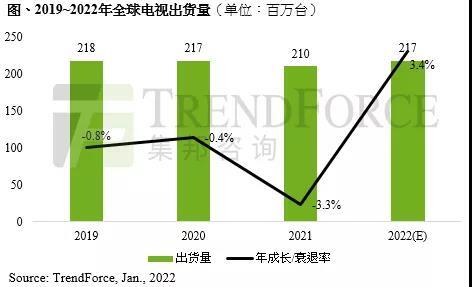
根据TrendForce集邦咨询调查显示,2021年电视品牌上半年出货表现受惠于美国救济金所带动,使得北美出货持续畅旺,与此同时,品牌持续进行面板库存回补,推升面板价格不断攀高;下半年随着欧美疫情趋缓生活恢复正轨,疫情红利不再,需求面临考验。此外,原物料和运费高涨垫高整机成本,品牌业者不得不将成本转嫁至终端售价,尽管品牌仍期望年底双十一及黑五两大促销假期,但是受到成本过高导致促销成效不彰,而终端需求也就此一蹶不振,最终使2021年电视出货量年衰退3.2%,达2.1亿台。
TrendForce集邦咨询进一步指出,2022年面板供应在整体产能充裕的情况下,电视面板价格大起大落的情况将不复见,取而代之的是平稳和缓的涨跌态势。经过2021年下半年电视面板价格大幅修正后,今年面板价格将有利于品牌的布局,加上去年东南亚和新兴市场受到疫情打击以及面板价格价过高,导致品牌减少对小尺寸23.6吋、32吋和43吋等产品规模,需求被迫递延。而2022年小尺寸面板价格已贴近面板厂现金成本,有利于品牌重新提高小尺寸的出货比重,39吋以下出货比重将维持在25%;中尺寸40~59吋保持在55%;60吋以上大尺寸仍是国际品牌聚焦的产品,市占率有望直上20%。受惠于小尺寸需求递延,将带动2022年电视出货量成长3.4%,达2.17亿台。
2022年OLED TV成长趋缓,年增幅收敛至27%
2021年OLED TV受惠于前两年LCD价格飙涨,同样是55吋4K O/C产品,两者价差从2020年初4.7倍至2021年中已经缩小至1.8倍,吸引更多品牌在LCD面板供应受限时转而积极布局OLED电视,带动2021年OLED电视出货量达670万台,年增70%。虽然今年三星电子(Samsung Electronics)有意加入白光OLED阵营并且同步推出QD OLED电视,但随着LCD面板价格持续下跌,以及OLED电视面板售价受乐金显示器(LG Display)不降反升的策略下,恐将打乱三星电子对于OLED电视的布局。若三星电子无法在春季机种推出OLED TV,将会影响原本订下150万台的出货目标。但不论是春季或是夏季推出OLED TV机种,三星电子挟其品牌和渠道优势,将以市占率15%的目标,坐三望二的姿态强攻OLED电视市场。
Mini LED电视年增率翻倍,出货量挑战450万台
TCL自2020年起发表第一款Mini LED电视后,为电视产品开启新视野。2021年三星电子推出一系列50~85吋中高端4K以及旗舰55~85吋8K Mini LED机种,首年出货即破百万水平,达150万台,推升2021年整体Mini LED电视出货达210万台。2022年除了三星电子和TCL持续经营Mini LED的同时,不少品牌也加入行列,整体Mini LED电视出货量将挑战450万台,其中又以SONY于年初CES首次展示8K 85吋和75吋以及4K 85吋、75吋和65吋旗舰机种最引人注目,而SONY将与三星和LG电子同样拥有OLED和Mini LED电视的国际品牌,让高端电视市场竞争更加白热化。
责任编辑:侯亚丽
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】新型广电网络在多个部委文件出现! 2026-10-27
- [探显家] Meta的CTV布局进入第二阶段:Instagram上线90分钟横屏长视频 2026-10-27
- [常话短说] 【解局】广电“十五五”干货! 2026-10-26
- [探显家] 手机流量见顶,客厅大屏凭什么成为AI时代的下一个印钞机? 2026-10-26
- [常话短说] 【重磅】国产算力加持,广电4K剪辑效率提升70%! 2026-10-23
