


在移动端,长、中短视频应用竞争格局趋于稳定,而在电视大屏端,各方之间的用户争夺战仍在不断升级。
目前爱优腾芒、B站、快手、西瓜视频都皆已涉足电视大屏领域,并且随着各方布局的纵深推进,市场竞争走向白热化阶段。西瓜视频总裁任利锋此前在2021西瓜PLAY好奇心大会上提出,中视频已经迎来多屏时代,西瓜视频将加码大屏投入。
在移动端用户红利逐渐消失殆尽的背景下,挺进大屏领域,为各方开创发展新局面提供机遇,在此过程中也将赋予电视大屏市场更多价值和发展可能性。
本文流媒体网(ID:iptvott)将从长、中短视频应用在大屏端的布局入手,探讨各方目前的现状、进展和发展方向,以及由此延伸出的视频新发展格局。
从手机端到电视端
流量在哪里,战争就在哪里!
伴随互联网深入发展,用户需求呈现多元化趋势,各类网络视听新业态不断涌现,催生出长、中短内容呈现形态。与此同时,各类视频平台在移动端 “攻城略地”后,将目光转向电视大屏领域,而这一动向,主要与用户流量相关。
一方面,移动互联网人口红利见顶,用户时长争夺战日益白热化。QuestMobile 数据显示,2019 年中国移动互联网月均活跃用户数为 11.35 亿,月均同比增速为 2.3%,2020 年这一增速下滑到 1.7%。并且爱优腾芒、B站、抖音、快手几乎已经将移动端用户流量瓜分殆尽。
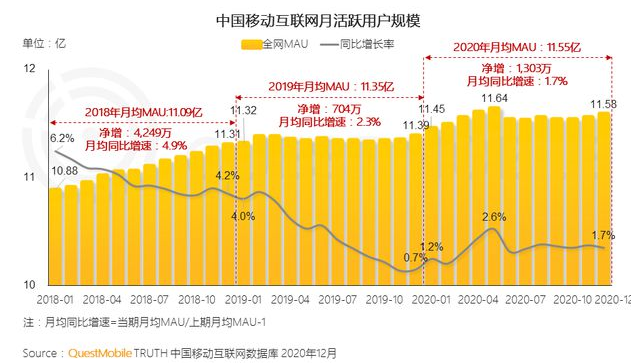
中国移动互联网月活跃用户规模
另一方面,家庭互联网普及和消费升级浪潮下消费者对品质生活的追求,带动智能电视增长,大屏有望成为下一个超级流量入口。勾正数据显示,2021上半年,智能电视日活规模大幅增长,日均活跃规模为1.27亿台,同比去年上半年涨幅21%,日均开机时长为298分钟。
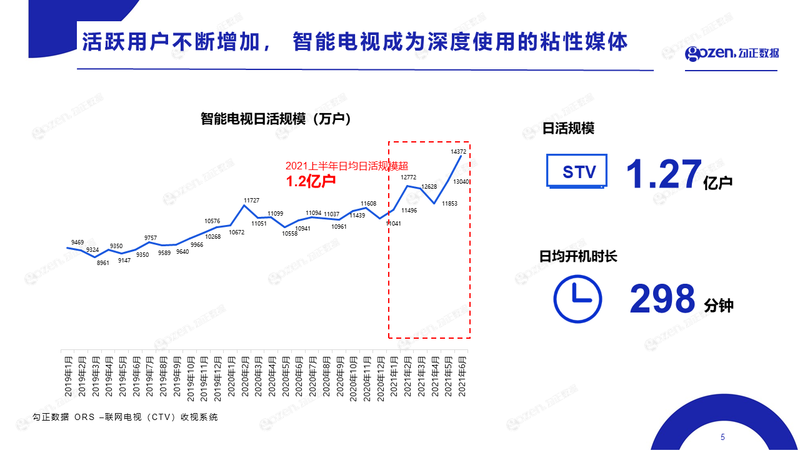
智能电视日活规模1.27亿台
与此同时,用户对于长、中短内容消费需求,从手机端转向大屏端迹象开始显现。长视频方面,2020年年初,用户在互联网电视上消费爱奇艺的总时长已超过手机端,十一期间,互联网电视消耗的总时长超过了手机加平板电脑。中视频方面,根据西瓜视频官方数据显示,截至2021年第二季度,中视频在电视端的消费时长占比已经达到35%,连续三个季度实现上涨,在过去的一个月中,平台知名创作者“李永乐”的科普内容在电视端的观看量已经超过总播放量的50%。短视频方面,《2020 年短视频用户价值研究报告》显示,短视频用户中使用过电视收看短视频的比例约为 55.8%。
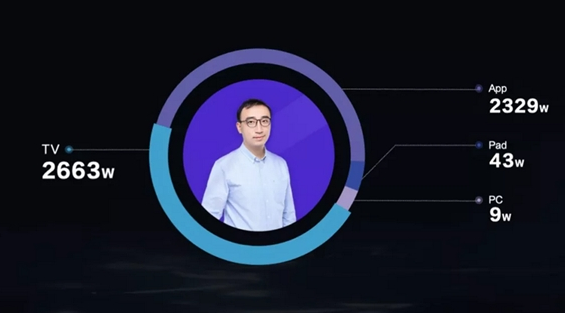
西瓜视频创作者“李永乐”科普内容各端播放量
在互联网人口红利见顶、大屏流量优势凸显的背景下,电视大屏的内容分发价值日益显现,成为视频平台用户流量增长的一种有效途径。随之而来的是,各类视频平台不仅纷纷入局电视大屏这一赛道,并大有加码之势。
目前爱优腾芒、B站、西瓜视频、快手等愈发重视智能电视渠道布局,以爱奇艺为例,电视端奇异果TV与小米、创维、海信等电视厂商都展开了全面合作,并联合长虹电视打造行业首款AI投屏电视;西瓜视频近日宣布将TV端的流量纳入到中视频伙伴计划的分成中,并将重视大屏创作服务生态和建设、视频质量提高等等。
另一方面,电视端的内容市场确实不容小觑,但各方入局也意味着竞争更为激烈。尤其是在各视频平台相继布局长中短全内容生态背景下,产品、内容服务逐渐趋同,想要突围将面临严峻的挑战。如,目前西瓜视频“华数鲜时光”尽管以中视频内容为主,但也有“小视频”短视频专区,同时还有影视、动漫等长视频内容,而B站的“云视听小电视”也包含各类中长视频内容。当然内容呈现侧重点、细分内容类型不同也为各自差异化和流量积累奠定了基础,这将尤为考验各方的运营能力、内容生产和资源整合能力。
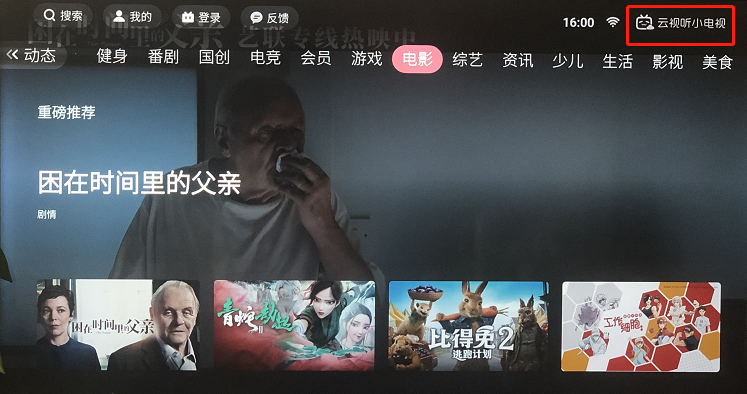
云视听小电视“电影”专区
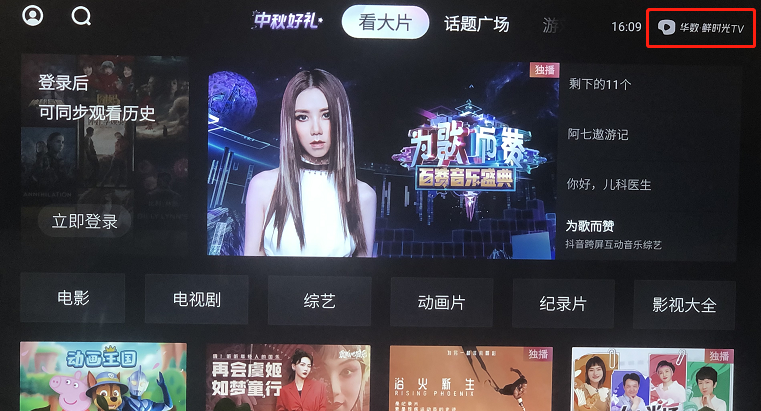
华数鲜时光TV“看大片”频道
在用户时间愈发碎片化背景下,占领更多屏幕、场景和时间成为各平台当务之急。而在家庭客厅价值逐渐显现背景下,智能大屏渠道对于视频平台将变得越来越重要。由此,视频行业竞争也将逐渐蔓延到大屏端,进入全新的发展阶段。
发展与竞争下的视频格局
目前各种视频形态都在想方设法进入并占领大屏,但各类视频应用,尤其是对于中短视频类应用而言,在内容创作、生态构建、商业模式等方面,还有很多需要探索和完善的地方。
一方面,大屏的使用场景、方式和用户习惯与手机端存在差异,将各自在手机端的优势和玩法简单移植到大屏或许并不能奏效。
对于中短视频平台而言,弹幕、直播、评论等互动玩法优势被弱化,针对大屏场景进行玩法升级、开发适合电视屏的内容成为必然。不过目前来看,各方还更多停留在内容的迁移阶段,针对大屏特性升级的动作相对较少。
相对而言,爱优腾芒等长视频应用在布局时间、用户习惯养成上具备优势,并且还在视听体验升级、细分场景开发上发力,如爱奇艺针对TV端打造家庭影院级音画标准“帧绮映画”,云视听极光上线云游戏大厅等等。
这也造成了中短视频应用在大屏端的整体表现不佳,而大屏长视频类应用占据主流。根据勾正数据发布的“2020年智能电视视频媒体排行榜”数据显示,云视听极光、银河奇异果、CIBN酷喵占据前三,日到达率分别达到3073.79、3054.30、2133.66万台,占到整体市场份额的74%以上;而同期云视听小电视为247.69万台,排在第五;华数鲜时光、云视听快TV等甚至没有挺进前九,存在不小的差距。
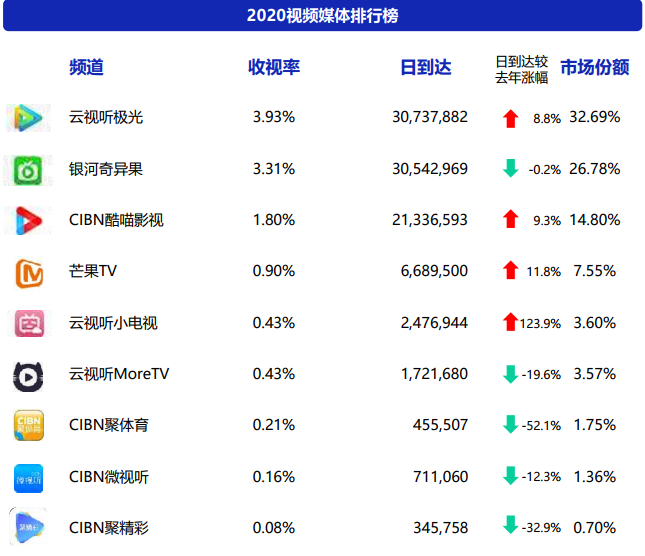
2020视频媒体排行榜
另一方面,从盈利问题来看,目前以剧集影视为主的长视频应用,已经对商业模式有所探索。如银河奇异果曾提出三个商业模式:一是多样互动的分众广告,二是用户付费,三是围绕 IP 变现,2020年还在探索基于TV端的PVOD消费新模式,并提出大屏创新营销策略的“4E”、“3W”营销打法并推出诸多创新的广告形态、营销工具。但大屏终端上的中短视频应用更多还处于生态完善、用户引流层面,对于商业模式的探索相对较少。
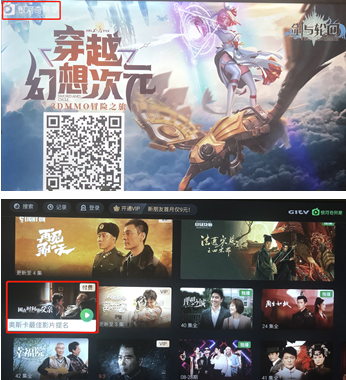
奇异果广告、付费商业模式
不容忽视的是,在移动端,中短视频正在不断抢占长视频用户流量,甚至在用户使用时长上已现反超之势,而在大屏场景下,双方之间的较量似乎刚刚展开。在主打长视频观影的大屏领域,中短视频应用最终能争得“几分田地”,此番趋势下长视频应用又将采取哪些应对举措,都值得关注。
小结:
对于视频应用而言,目前电视端流量已经成为不可忽视的来源,各方的探索和布局有望加快。与此同时中短视频流量的涌入也将为大屏带来新的活力,一方面大屏端原有单一的长视频生态被打破,挖掘出诸多新场景和新需求,另一方面技术创新、产业创新、商业模式创新都有望加速,促使大屏行业的进步和变革。
更进一步看,随着用户注意力越来越分散以及屏幕间边界的打破,各视频形态将走向“大中小”多屏时代,在此过程中将有望推动整个视频行业进一步向前,或将影响行业竞争格局和走向。
在即将于2021年10月20—21日举办的贵阳论道上,视听产业链上下游各方将齐聚一堂,围绕长中短视频融合发展以及大屏视听升级、业务创新等话题展开讨论,会上将碰撞中哪些智慧火花,值得期待!
责任编辑:李嘉诚
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【深度解读】广电总局发令,给有线电视/IPTV同立规矩! 2026-10-28
- [常话短说] 【解局】新型广电网络在多个部委文件出现! 2026-10-27
- [探显家] Meta的CTV布局进入第二阶段:Instagram上线90分钟横屏长视频 2026-10-27
- [常话短说] 【解局】广电“十五五”干货! 2026-10-26
- [探显家] 手机流量见顶,客厅大屏凭什么成为AI时代的下一个印钞机? 2026-10-26
