


迪士尼的Disney+、AT&T的HBO Max、康卡斯特NBC环球的Peacock以及过去一年多出现的许多流媒体服务都想在2021年争夺观众的屏幕。
少数几个可以独立发展成功;有些则需要捆绑运营来扩大规模;还有的可能会彻底关闭,比如Quibi。
每个流媒体服务都是不同的。Peacock由广告支持,向公众免费;Discovery首席执行官大卫·扎斯拉夫(David Zaslav)称,Discovery+是「其他流媒体服务的补充」;Disney+已经预测,它的全球订户在2024年将达到2.6亿。相比Peacock预测的3000万至3500万活跃用户或者HBO Max预测的5000万国内用户,Disney+的野心要大得多。
鉴于这么多不同的产品有着不同的企图,大多数媒体公司很容易就可以根据自己的条件宣布胜利。对投资者来说,想要弄清真正成功的服务绝不能依靠媒体公司自己的标准。
Disney+前总裁、TikTok前CEO凯文·迈耶(Kevin Mayer)表示,绝不是每一个流媒体服务都值得存在或能够获胜,未来几年会有赢家和输家的不断演变。
本篇文章将详细解释一些「评分标准」,帮助大家区分真正表现优异的流媒体服务。
5000万的美国国内市场
负责毕马威媒体业务的斯科特·普迪(Scott Purdy)认为,达到5000万美国用户是判断流媒体生存能力的良好基准。
今年2月,NBC环球的Peacock达到3300万签约用户;HBO Max宣布3770万的订阅;迪士尼的Hulu拥有近4000万美国用户;维亚康姆CBS (ViacomCBS)旗下的CBS All Access(很快会以Paramount+的形式推出更多内容)表示,它与Showtime的数字服务结合在一起,在去年年底拥有约1800万用户。
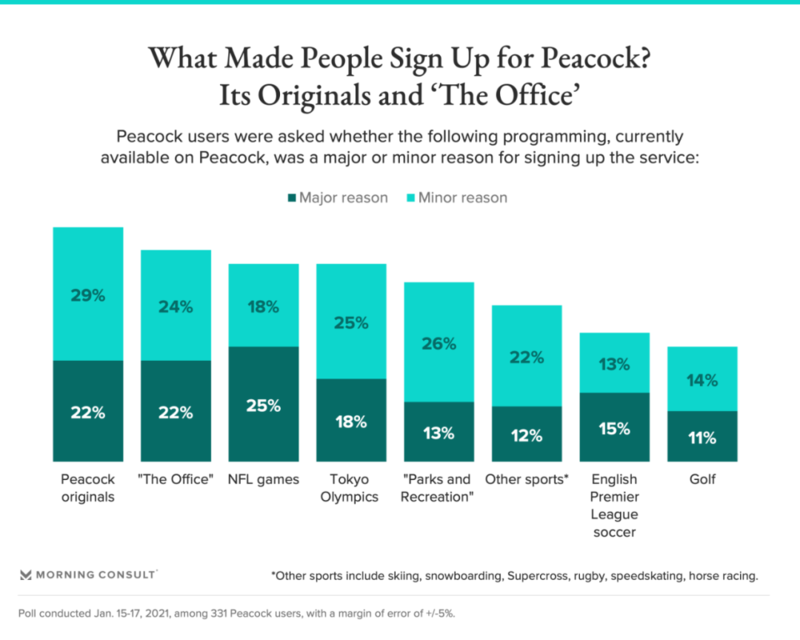
Peacock用户订阅原因。图片来源:morning consult
普迪表示,这些服务能否在2021年或不久之后达到5000万用户,将是对其寿命的良好考验。
新进入者的真正基准将是他们是否能达到与付费电视捆绑节目相同的用户量。2020年约有7500万美国家庭订阅了线性节目的捆绑服务。媒体高管预计,在未来五年内,这一数字将降至近5000万人。
全球化的A级服务
美国有线付费电视频道Starz的首席执行官杰夫·赫希(Jeff Hirsch)把「A级」(Tier A)服务定义为全世界手机和电视上有线电视的替代品。
仅仅在美国国内取得成功还不足以跻身顶流。目前的A级服务包括Netflix、Disney+、亚马逊Prime Video,以后或许还能加上HBO Max、Peacock、Paramount+和Hulu等。
Netflix已经拥有2亿全球用户。Disney+的发展势头良好,约有9500万用户。亚马逊去年宣布拥有超过1.5亿全球Prime用户,这些用户既可以观看视频,也可以享受更多捆绑服务(包括免费快速)。
Netflix、Disney+、Prime Video都没有广告,HBO Max、Peacock、Paramount+、Hulu已经或计划推出一款带有商业广告的低价产品。
其他流媒体,如福克斯的Tubi和维亚康姆CBS的Pluto,虽然免费,但完全依靠广告运营。Tubi在2020年8月前拥有3300万月活跃用户(monthly active users)。Pluto 11月的月活跃用户为2840万。
赫希在一次采访中说,如果依靠广告收入的产品没有一条通向至少2亿全球用户的明确跑道,它们将很难与网络广告霸主谷歌和Facebook竞争。
如果服务全靠广告支持,那必须做到非常大、遍布广泛才能成功。与电视广告相比,数字广告的价格仍然很低。全球电视流媒体服务需要更大的覆盖面,以弥补从电视服务转向在线产品所带来的广告销售减少。
超级碗就最好地证明了电视广告的力量,所有的媒体公司都在电视上为他们的流媒体服务做广告。
无论如何,如果HBO Max、Paramount+、Hulu、Peacock想要吸引全球观众,在国际内容上数十亿美元的进一步投资必不可少。
三个重要的业绩指标
毕马威的普迪指出,流媒体服务的目标不只是用户数量,也要包括每用户平均收入(average revenue per user),这部分应等于其母公司从有线电视捆绑业务中获得的收入。
Veritone是一家为媒体公司转型数字业务服务的人工智能公司,总裁瑞安·斯蒂尔伯格(Ryan Steelberg)表示,对于订阅服务来说,每用户平均收入、流失率(特定时间段内取消服务的客户数量)、总时长是除订户添加之外的三个最重要业绩指标。
每用户平均收入和流失率是典型的服务评测指标。这两个指标需要一起看。例如服务的流失率可能有5%,但平均收入在每个用户的基础上增加了20%,那么这也是没关系的。
大多数公司不会披露季度流失率,但市场调查公司NPD集团(The NPD Group)和Parks Associates等第三方机构会通过研究和调查来追踪流失率。
分析公司Antenna甚至根据具体事件追踪客户流失情况,比如《权力的游戏》的完结;Netflix电影《娇娃们》(Cuties)引起的争议事件。目前为止,Netflix和Hulu远比Apple TV+和Peacock等新服务更具用户粘性。斯蒂尔伯格表示,投资者应密切关注今年这一情况是否会发生变化。
每用户平均收入和流失率也是了解有多少用户愿意为产品付费的最简单方法。几乎每个流媒体服务都提供免费试用或补贴订阅,无论是与无线公司合作(科技电信公司Verizon和迪斯尼+,Verizon和Discovery+,电信服务商AT&T和HBO Max,电信公司T-Mobile和Netflix),还是购买设备(苹果TV+,Peacock的Flex电视盒子)。要弄清服务是否可行,就看它们是否足够强大,可以让客户在免费试用期后留下来。
对投资者来说,在一项服务上花费的总时长可能是比用户数更好的衡量标准,因为公司更难在这项数据上耍小花招。
据数字媒体公司The Information报道,经常使用流媒体Peacock的人数远低于该服务3300万的注册人数。
斯蒂尔伯格指出,「如果服务的总时长数据不断减少,就不要指望生存下去。哪怕只是连续两个季度,六个月的时间,也是一个值得警惕的危险信号。」
决定明确的市场范围
Starz首席执行官赫希认为,服务商决定参加的竞争直接影响了投资者反应。
A级产品服务要为每个群体提供内容,从儿童、成人到体育迷、影迷。
赫希并没有让自家的线性频道Starz做到面面俱到,而是指望其拥有特定的目标受众。Starz专注于为女性和非裔美国人提供优质原创剧集。如果目前全球流媒体的市场规模是2亿到3亿用户,那么赫希希望Starz占据其中的20%,也就是4000到6000万左右的全球用户。
Discovery也在尝试类似的策略,旗下的Discovery+只做非虚构作品。首席执行官扎斯拉夫还没有给投资者一个基准,部分原因是如果产品没有流行起来,他还可以留有余地,自己制定条款。
扎斯拉夫在近期接受采访时说,「现在就宣称Discovery+将在五年内进入1亿个家庭不是个好主意,我们边走边看吧。」
Disney+就是一个很好的例子,它不仅非常垂直,绝不做新闻、体育、非迪斯尼内容,也广受欢迎。利基战略(niche strategy)的建立可能只是与另一个更大的服务合并前的准备。
换言之,流媒体大战可能在开始前就已经结束了。赢家是Netflix、亚马逊Prime Video、迪士尼,其它所有产品都「输了」。
斯蒂尔伯格评价道,「Netflix每年在内容上的投入超过100亿美元,这只有在非凡的货币化模式下才能奏效。我想大家已经知道谁是赢家了,而且赢家和输家之间的差距远远超出多数人的认识。」
虽然流媒体之战看起来是神仙打架的争斗,大部分服务都是耳熟能详,经常被拿来做案例的名字。但数据一出,便可清晰地发觉A级服务与其它产品之间不可逾越的鸿沟。Netflix、亚马逊、迪士尼三巨头已经在投入、产出、收益上远远甩开其它所有服务。
这些数据不仅是给投资者看的,也是给服务商自己看的。每种规模都有一个清晰的数据基准和标杆。除了用户数,每用户平均收入、流失率、总时长也是流媒体表现的重要KPI。对照这些指标,流媒体可以更有把握地制定未来的发展路径,少走弯路与死路,在这个行业活得久一点。
同时本文提到的利基战略也是小型平台、新入局者的有利选择之一。既然无法与顶流对抗,便去夹缝中找到可以抓稳的生存空间。

责任编辑:侯亚丽
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】新型广电网络在多个部委文件出现! 2026-10-27
- [探显家] Meta的CTV布局进入第二阶段:Instagram上线90分钟横屏长视频 2026-10-27
- [常话短说] 【解局】广电“十五五”干货! 2026-10-26
- [探显家] 手机流量见顶,客厅大屏凭什么成为AI时代的下一个印钞机? 2026-10-26
- [常话短说] 【重磅】国产算力加持,广电4K剪辑效率提升70%! 2026-10-23
