


2020年第三季度中国彩电市场销量990万台,同比下降6.4%,销额261亿元,同比下降7.4%。自6月增长之后,7-9月连续三月出现量额齐跌,市场陷入疫情后今年第二轮下滑周期。
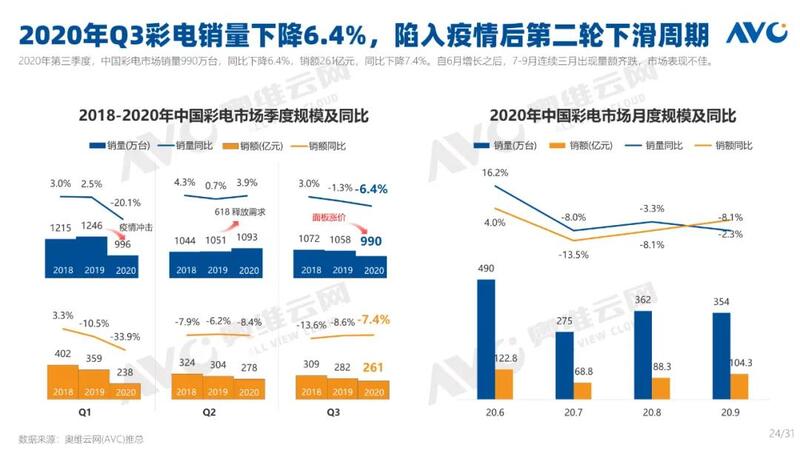
下滑的主要外原是6月开始上游面板价格暴涨。以最热销的65和55英寸为例,其10月面板采购价对比今年年初涨幅分别达到22.8%、51.9%。此轮面板供需失衡给零售市场带来5大重要影响:
1.整机成本上涨过快,企业消极备货。以往618大促后处于备货旺季,渠道库存和库存水位均会明显上涨,但是今年6月面板价格暴涨,带动整机成本飙升,三季度品牌厂对未来预期低迷,备货态度消极,库存维持在较低水位。
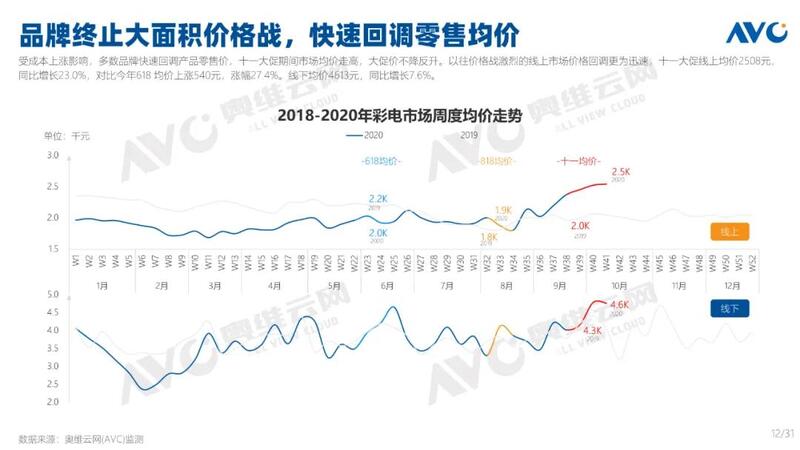
2.终止大面积价格战,快速回调零售均价。受成本上涨影响,多数品牌快速回调产品零售价,即使在十一大促期间,市场均价也不降反升。以往价格战激烈的线上市场价格回调更为迅速,十一大促均价对比今年618上涨27.4%。
3. 精简产品运营线。为降本增效,企业开始缩减线上线下的产品运营线,砍掉部分系列。第三季度,线上上市新品总数减少117款,同比下降37.9%,线下减少42款,同比下降19.4%。
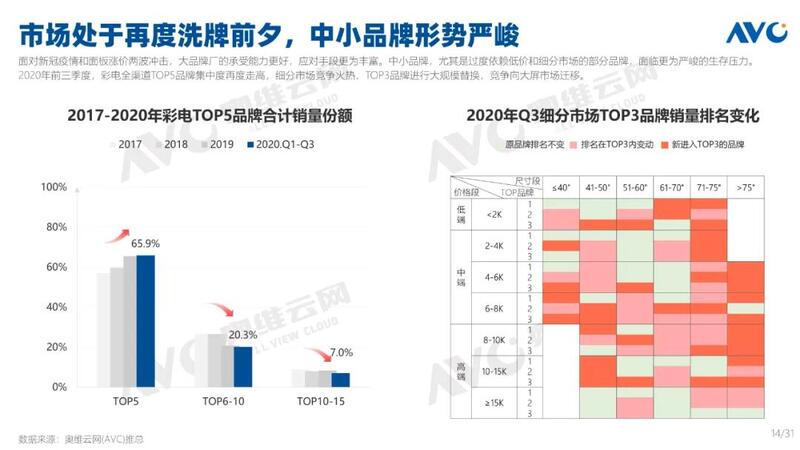
4. 市场处于再度洗牌前夕,中小品牌形势严峻。面对新冠疫情和面板涨价两波冲击,大品牌厂的承受能力更好,应对手段更为丰富。中小品牌,尤其是过度依赖低价和细分市场的部分品牌,面临更为严峻的生存压力。2020年前三季度,彩电全渠道TOP5品牌集中度再度走高,细分市场竞争火热,TOP3品牌进行大规模替换,尤其是在大屏市场。
5. 头部品牌加大海外出货,转移国内压力。2020年1-8月海外出货总量达105.9百万台,同比增长3.7%。其中长虹、康佳、海信、TCL等品牌海外出货量同比大幅增长。
预计2020年中国彩电市场全年销量为4534万台,同比下降7.4%,销额1165亿元,同比下降14.9%。
10月20-21日,流媒体网主办的20届浦江论道在上海国际会议中心顺利举行。本届论道邀请了全行业的智屏创新代表,共同探讨与分享基于大屏延伸出的破圈破壁、跨界融合、协同并进之道。流媒体网征得嘉宾同意后,现将演讲PPT陆续分享在VIP频道。欢迎今日流媒体VIP会员下载阅读!

责任编辑:侯亚丽
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】广电“十五五”干货! 2026-10-26
- [探显家] 手机流量见顶,客厅大屏凭什么成为AI时代的下一个印钞机? 2026-10-26
- [常话短说] 【重磅】国产算力加持,广电4K剪辑效率提升70%! 2026-10-23
- [探显家] 从Uber到PubMatic:Megan Ramm带不走的那张牌 2026-10-23
- [常话短说] 【重要信号】“十问”国家数据集团! 2026-10-22
