


【流媒体网】摘要:Ovum新的消费者固定宽带预测指出,宽带用户订阅量持续增长,预计将在2022年全球范围内达到9.96亿。
收益增长不会跟得上订阅数量增长的速度;与提高每用户平均收入ARPU相比,运营商将会更稳定地提高宽带速度。
关键信息
● Ovum新的消费者固定宽带预测指出,宽带用户订阅量持续增长,预计将在2022年全球范围内达到9.96亿。
◇ 不同地区的增长率将不断变化,年复合增长率CAGR范围保持在2%-9%之间,全球平均水平为4%(2016-2022)。
◇ 在全球范围内,新增项目在2017年达到顶峰,之后增长率将下降。
◇ 由于家庭的高普及率和固定网络的覆盖,发达国家的增长率将相对滞后。
● 但固定宽带的收入增长将跟不上订阅增长的速度
◇ 到2022年,全球消费者宽带收入将达到2530亿美元,而我们之前的预测为2450亿美元。
◇ 这一增长表示全球收益的年复合增长率CAGR平均为3%(2016-22),低于订阅量的CAGR——4%。
◇ 亚洲中部和南部地区的增长将最为迅猛。
● 到2022年,FTTP(光纤)和cable(电缆)的订阅份额将会超过DSL(数字用户线路)。
◇ 在大多数国家,技术组合将不断发展,以支持FTTP和有线电视,并牺牲DSL的份额。
◇ 到2022年,DSL的全球平均份额将下降22%,而FTTP将上升到51%。
◇ 就在不久前的2015年,以DSL为基础的订阅还占主导地位。
● 随着服务提供商力求加快宽带速度层级以满足他们的用户要求,大多数国家都在大规模地向更高的宽带速度层转变。
◇ 但这样的情况下,通常价格增量是很少甚至没有的,因此ARPU几乎没有增长。
◇ 在全球范围内,71%的宽带用户用户将在2022年预订30Mbps或以上的速度级。
◇ 超过40%的人将拥有100Mbps以上的宽带速率,这一数字从2015年的9%大幅上升。
● 千兆速率带宽的部署在媒体上吵得沸沸扬扬,但到2022年,这个数字将只占总数的7%。
◇ 虽然在全球范围内的份额很小,但在一些国家,千兆带宽用户的份额要高得多。
◇ 到2022年,这一比例在包括韩国、日本、瑞典、新加坡、香港、新西兰和美国等在内的许多国家将超过10%。
Ovum观点
● 发展中国家地区不一定会出现爆发式增长:由于普及率低,发展中国家在固定宽带方面有更多的发展空间。事实上,Ovum公司预计其增长率将高于发达国家。但由于固定网络投资持续不足,消费者偏好使用移动设备进行通信和连接,因此这种增长将不会是爆发式的。有一些迹象表明,这种情况将会改变(比如在印度,Reliance公司可能会在FTTP方面进行大幅扩张),但这还不是一个确定的趋势。
● 到2022年,速度将不会成为OTT视频用户体验质量的一个障碍:到2022年,全球70%消费市场的带宽将达到30Mbps或以上,大多数消费者将都能够在他们的宽带上满意地观看OTT视频。通信服务提供商(CSP)正越来越多地推出他们自己的OTT服务,并将他们或第三方的OTT服务捆绑在宽带中,从而降低了用户流失。但这也意味着,通信服务提供商需要向用户证明100Mbps的速度级和以上级别能够带来的价值,否则就不可能从网络升级中获益。
● 随着速度等级的提高,货币化的挑战将会不断增加:对于许多家庭渗透率高、市场竞争激烈的国家来说,尽管网络升级和逐渐转变到更高的速度层,但ARPU预计将会持平或下降。新用户的增长将越来越少,而运营商将为了挖走竞争对手的用户而开展价格战。从这一点来说,千兆速率货币化的挑战要比100Mbps更大。
到2022年,消费者宽带订户将达到9.96亿
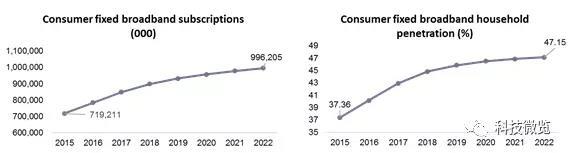
● Ovum新的消费者固定宽带预测指出,宽带用户订阅量将持续增长,预计将在2022年在全球范围内达到9.96亿,高于2015年的7.19亿。
● Ovum预测,消费者宽带用户约占宽带用户总数的88%。
● 年增长率将从2016年的9%(相对2015年)下降到2022年的2%。
● Ovum估计,到2022年,全球家庭宽带普及率将达到47%,比2015年的37%高出10个百分点。然而,在很大程度上,渗透率仍将在很大程度上因国家而异。
以9%的CAGR增长,中亚和南亚的收益将是增长最快的
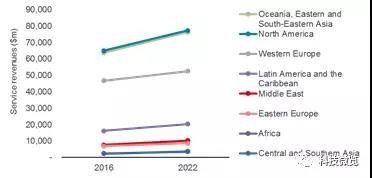
● 到2022年,所有地区的消费者固定宽带收益将继续增长,这主要是由于订阅量的增长。到2022年,全球总收益将达到2530亿美元。
● 由于竞争的激烈和家庭的高普及率,ARPU在许多发达国家反而会下降或者增长缓慢。
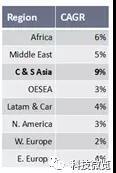
● 在发达地区中,北美、西欧和OESEA(大洋洲、东亚和东南亚)2016到2022年的CAGR为2-3%。
● 亚洲中部和南部的增长将最为迅猛,CAGR将达到9%。
到2022年,FTTH/B和cable的份额将超过DSL
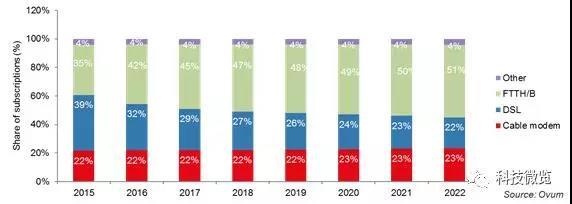
● 在2022年,基于FTTH/B(光纤到户/光纤到楼)的订阅将占到全球总用户数的绝大多数,占所有固定宽带用户的51%。Cable电缆调制解调器将达到23%,DSL只占 22%。
● 在最新的预测中,Ovum认为,DSL订阅的下降速度会稍快一些。在2022年,它的总订阅份额将被Cable调制解调器超过(23%Cable,22%DSL)。在我们之前的预测中,到2022年,DSL的份额要比cable高一点点。如果基于DSL的新技术如vectoring和Gfast开始产生重大影响,那么DSL的下降速度可能会更慢。
● 到2016年底,基于FTTH/B的订阅已经超过了DSL。
到2022年,71%的用户将订阅30Mbps或以上的速度级
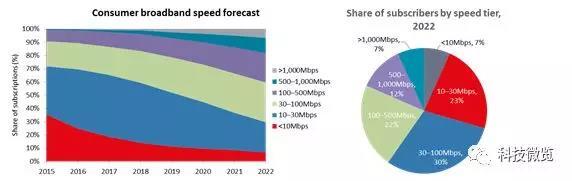
● 由于在网络升级和竞争方面的投资,服务提供商主要致力于在宽带速度上提高竞争力。所有主要地区的速度层级都在迅速变化着。
● Ovum预测,超过30Mbps的速度层级的增长迅猛。2015年,只有28%的消费者订阅了30Mbps或以上的速度。到2022年,Ovum预计这一比例将增加一倍以上,达到71%。
● 30Mbps的起始标准是非常重要的,因为Ovum研究表明,达到30Mbps的速度,客户才能有满意的体验。
到2022年,超过40%的用户将使用超高速宽带(速度>/=100Mbps)
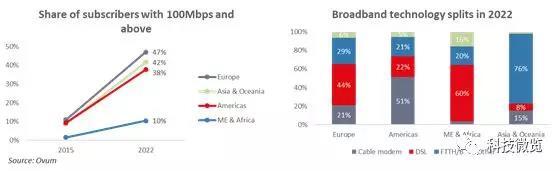
● Ovum预测,2017-2022期间,超高速宽带速度100Mbps以上的消费者的增长也将是迅速的。
● 2015年大多数主要地区的超高速宽带用户占10%,到2022年,这一用户份额将会翻两番——在美洲为38%,欧洲为47%,全球平均水平略高于40%。
● 也会有例外——中东和非洲地区。到2022年,像中亚和南亚这样的次区域在的100Mbps以上速率的用户也会有较低的比例,从而降低了亚洲和大洋洲的整体比例。
● 接入网络的升级,如FTTH/B、DOCSIS 3.0/3.1 (cable)、vectoring和Gfast (DSL)等新技术,将使更高的速度因地区差异而不同。
到2022年,全球1Gbps或以上速率用户的份额将达到7%
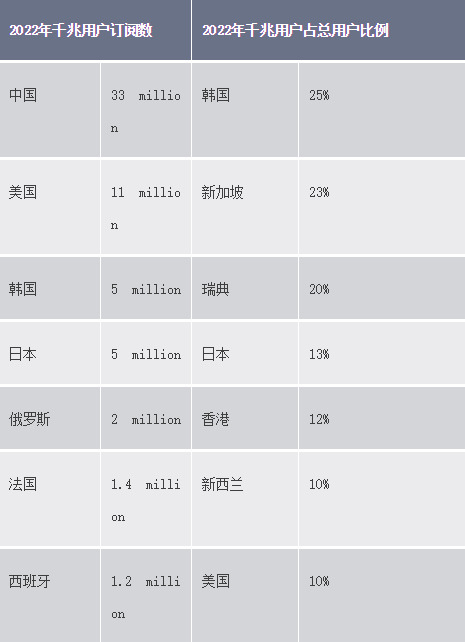
尽管目前中国的千兆速率用户数量不多,但Ovum预计,到2022年,这个数字将迅速增长。在主要国家中,中国将在2022年拥有最多的千兆速率用户——3300万用户,这是由于中国快速发展的FTTP技术,网络升级到10G,以及中国移动(China Mobile)这个相对较新的FTTP竞争者。
● 2022年,韩国、新加坡、日本、香港和新西兰等亚太国家的千兆用户占比将占据主导地位,并拥有很高的FTTP普及率、激烈的市场竞争,在新加坡和新西兰还将拥有国家宽带网络。
● 瑞典的FTTP发展历史悠久,而美国的AT&T和康卡斯特(Comcast)的不断技术升级,也使得美国的用户数量榜上有名。
责任编辑:路明玉
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】新型广电网络在多个部委文件出现! 2026-10-27
- [探显家] Meta的CTV布局进入第二阶段:Instagram上线90分钟横屏长视频 2026-10-27
- [常话短说] 【解局】广电“十五五”干货! 2026-10-26
- [探显家] 手机流量见顶,客厅大屏凭什么成为AI时代的下一个印钞机? 2026-10-26
- [常话短说] 【重磅】国产算力加持,广电4K剪辑效率提升70%! 2026-10-23
