


【流媒体网】消息:2017,是关键的一年。
前言:2017,关键一年
2016年,真是一个IPTV的大年,正如年初流媒体网撰文所描述的“忽如一夜春,老树开花第二春,IPTV这一年的燎原之势,发展之猛超乎大多数人的意外。也为从2005-2016的12年IPTV轮回做了一个绚烂的注脚。
但IPTV业务在2016年开创的辉煌已成为过去,IPTV的运营商都面临着如何在宽带视频业务四足鼎立的局面之下,尽快实现IPTV业务发展模式从规模扩张向价值兑现的转变,实现从封闭业务体系到可控开放业务生态的转变。应该说2017年才是整个IPTV产业群体最关键的一年,面临着巨大的考验!
规模篇:三大运营商IPTV规模背后的警醒
“千万”无疑是2016年IPTV市场发展的关键词,无论是年中的电信2000多万终端招标,还是年初2500万电信的发展预计,联通1200万的用户增长,相信起初大家都把这当成是一种利好的信息,但却没想到年底会真正兑现。2016年,一年,IPTV发展了之前十年的用户量。IPTV即将从千万迈入亿级行列,成为中国电视的新鼎足。但在规模背后,我们更应居安思危。
中国电信
据流媒体网统计,截止2016年底,中国电信的IPTV用户数为6723万,排名前十的省份分别为四川、江苏、广东、浙江、陕西、湖南、安徽、河北、福建、湖北。其中四川以1047万用户规模成为首个过千万的IPTV大省,从2014年的400万,2015年的700万到2016,实现了三级跳。(具体分省数据见后)
在2016年中,北方电信成为了电信IPTV新的增长点,尤其是河北电信,2015年才19万用户,仅仅花了12个月,河北电信的IPTV用户就达到了275万,跃居第八,发展增速超过不少南方大省,成为了中国电信当之无愧的黑马。而四川和河北,也因此而获得了由电信总经理亲自签名颁发的嘉奖令。
2017年,中国电信的IPTV还将继续,流媒体网预测用户规模将超过9000万,而在IPTV+宽带的发展之路上,电信更不得不加快速度,因为中国移动已经超过联通,以电视+宽带+免费的策略正快马扬鞭的追赶和挤压着中国电信的市场空间,强敌在后,不得不奋力。
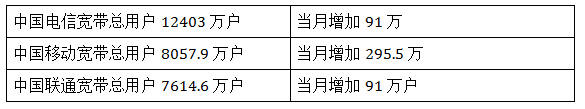
据2017年1月数据统计:
如果说IPTV发展之初电信是为了宽带填充,三网融合政策后是作为转型的业务抓手,那么如今,IPTV已经成为不做就要挨打,不做就会落后的基础业务和竞争手段。
当下,中国电信全球第一的地位不可撼动。而随着时间的推移,中国电信的IPTV业务发展面临的市场要素也会出现改变,如果不能借助现有规模形成营收上的突破,摆脱低位徘徊的困局;如果不能从顶层设计上解决现有IPTV和悦me的错位困惑,那么中国电信的IPTV很有可能因价值缺失而迟滞,因内耗而失机。
因此从规模到价值的转型,从量变到质变的推进,应是2017中国电信IPTV发展策略的重中之重。也是电信从粗放式运营到精细化运营转型的试金石。
中国联通
虽然王晓初上任后刮起了一股IPTV热,但却未能持久。随着各省一把手换位后的策略调整,也直接影响了各地IPTV的发展速度,其次是北方联通所拥有的地区,GDP经济位居全国后列,资金压力也成为影响IPTV数量和质量的因素;最后,还有岁末联通混改等等不稳定因素的出现,一系列的事情交错,导致了2016年,中国联通IPTV虽然有所发展,但同比电信、移动,只能说难达预期。
据流媒体网统计,截止2016年底,中国联通的IPTV用户数为2204万,其中用户数过百万的共9个省,分别为山东、河北、河南、辽宁、陕西、天津、北京、吉林、黑龙江。其中最多的山东省,用户401万。(数据见后)
2017年,中国联通能否在IPTV的道路上重振旗鼓,目前来看,要解决的瓶颈不少:
首先,缺乏顶层设计,行动不统一, 在IPTV相关的执行和协调上,联通集团在和地方上存在脱节,集团对于IPTV还是缺乏足够的重视和落实,业务发展的真正动力更多源于地方的竞争压力,整体来看缺乏统一的指导和协同。
其次,思想不坚定,联通似乎一直还停留在当年3G时代的辉煌之下,当下的战略重点究竟是4G、宽带还是IPTV,缺乏相应的配套策略。如今,宽带被移动赶超、IPTV也是兜兜转转,缺乏亮点,联通的整体转型尝试缺乏有力的业务抓手作为根基。
最后,准备不充分,中国联通虽然已经有了2200万的用户规模,但是规模发展属于仓促上马,各地的IPTV平台建设和业务发展还没有跟上,不少地区的IPTV还是处于免费或者基础包收入的状况。用户增长的价值没有得到充分体现,收入还处于初级阶段。这也导致了在现阶段,联通的IPTV还没有完全形成价值的正向闭环。而资金、政策等外部因素又加剧了正向闭环形成的周期。
因此2017年,对于中国联通来说,混改对于业务的利弊还需要评估,如果仅从现有的发展轨迹来看,运营商市场竞争联通已经落后,更需要攘外先安内,集团抓战略和落实,地方重业务和基建,尽快拉近IPTV产品上规模和价值的距离,在市场上可以采取跟随策略,学习和借鉴中国电信的成功经验和优质业务,缩短探索期,充分发挥后发优势。
中国移动
中国移动由于长期缺位固网发展, 2016年,进一步强化了宽带+电视不计代价的破坏性战略,以力求将电信、联通的宽带优势消除掉,同时加速在电视端的布局,应该说成绩斐然。2017年,中国移动会延续这一成功的策略,进一步扩大其在宽带+电视业务市场的发展力度。将成为未来IPTV业务竞争中最具威胁的对手。
目前影响中国移动电视业务,最大的因素是IPTV政策牌照问题,因为移动现在所发展的OTT电视业务,存在着极大的不合规因素,需要整改之后,方能转化进入IPTV领域,而这也成为2016年牌照迟迟未能解决的根本。
不过据流媒体网最新了解,移动IPTV牌照问题已经破冰,广电总局对于中国移动的IPTV牌照将采取整改合规后,分省验收、分省核发的策略。
据悉,广东移动作为中国移动首个IPTV传输牌照申领地区,已经按照爱上+南方传媒的播控架构体系进行了建设,并通过了广电总局的验收,现在即将进入广东地区传输牌照申请流程。而这一模式也将是中国移动获得IPTV传输牌照的标准模式。
随着这一政策的明确,移动正在步步紧逼电信和联通的全业务竞争。
同样,我们有可以谨慎乐观的看到,虽然中国移动的IPTV传输牌照口子放开,但是移动在OTT电视业务上走得过远,形成了移动在面临战略调整时的尾大不掉,无论是整改的影响面还是后续割接的技术平台和时间的支撑,要在短时间内满足IPTV验收的标准也很难,毕竟像广东这样地域价值高,但OTT用户尚未发展的区域实属个例。据流媒体网统计,截止2016年12月,中国移动的电视用户达到2572万,在百万以上规模的有四川、江苏、山东、江西、河南、浙江、安徽、新疆等地,其中,四川、江苏、山东用户规模已过300万。
所以即使在IPTV的牌照有望的情况下,如何解决移动现有OTT电视业务和IPTV业务的均衡,是对移动集团的考验。而移动的电视业务的破局也需要来自顶层的考量和落实,否则仅从地方来说,土豪+政治敏感性差,是移动各省的通病,尤其是仅2017年年初到2月底,中国移动各省就又新增了近400万电视用户,这也会为接下来的IPTV合规之路增加变数,据悉,2017年3月23日,总局约谈移动集团,达摩克利斯之剑已摇摇欲坠。
2017年,中国移动的电视用户发展目标,是总量达到5000万户。但最后归属IPTV还是OTT,市场和政策天平如何摇摆,对于移动来说,会是纠结的一年。不过,移动成为其他几家运营商发展的鲶鱼已是毫无疑问。2017,运营商电视市场的攻城掠地,会更加的激烈。
小结:居安思危
一、运营商IPTV市场的总结和思考:
截止到目前,IPTV业务在中国电信仍属于一把手工程,省级公司领导的重视是推动业务近两年快速发展的关键。如江苏电信、四川电信、山东联通便是最为典型的案例;但如果不能尽快证明IPTV的深度价值,那么这一重要的推动因素可能会弱化。
随着中国电信和中国联通先后将IPTV列为基础电信业务,更多省份会加入到IPTV建设的阵营里面,在2017年的IPTV发展中,这种增长趋势还会继续。南方地区的电信公司还将保持1-2年的规模增长,然后开始陆续进入用户规模化发展的天花板,必须居安思危,尽快实现规模化向价值化的转变。
北方地区的一些电信公司在2016年的增长成为亮点,如河北电信、河南联通的IPTV业务成为黑马。预计在2017年,依然会有北方地区的电信公司保持这种快速发展的势头。
随着IPTV用户数逐渐接近市场容量上限,三家通信运营商之间,和互联网电视和有线电视之间会出现正面碰撞,由此带来的用户增长边际成本会逐步加大。
随着IPTV规模的扩大,经济效益的显现,如何均衡产业链各方利益,尤其是传输和播控,平台和业务之间的利益矛盾,将会被再次端上桌面,值得重视。
二、IPTV转身时不我待
2016年的IPTV规模增长前所未有,截止2016年底,中国电信+联通的IPTV用户达到8927万(实际数字高于工信部统计),预计2017年,电信+联通的IPTV用户会达到1.3亿户(电信9000万,联通4000万,不含中国移动5000万电视用户)。但到了2018年,IPTV用户规模的外向扩张,会逐步转成运营商间的内部转换,2.2亿会成为IPTV用户规模的天花板。
所以,虽然规模化扩张仍有窗口期,但正逐步靠近发展上限,未雨绸缪,时不我待。今年起,用户规模红利的价值会逐步进入下行通道,所以更需要在运营上下功夫,及时将IPTV从规模效益转成运营红利,带动IPTV的新一轮生机。否则IPTV前途堪忧,运营商的所谓转型也就是只是镜花水月。
IPTV进入价值运营时代,天时(政策)、地利(规模)具备,唯一欠缺的是人和(思维)
最后借用朋友一句话,作为此篇收尾:
“相比较于互联网企业 运营商资源向来都有优势,但运营能力却是严重短板,运营商所谓运营是在宽带用户保有收入维持下的填充,很少考虑IPTV自身的良性互动客户运营,所以运营的背后还有长期体制所带来的思维的破局”。
最后希望大家持续关注流媒体网(www.lmtw.com 微信号:IPTVOTT 及即将在广州举办的论道活动)
2017年是IPTV的运营之年,也是运营商迎接新挑战的一年,5月,广州,论道,让我们一起探求在新的一年,在大屏大视频时代,基于电视的智慧、融合以及运营的新策略、新思考和新突破!
5.25-26,广州广交会威斯汀酒店,第十三届论道等您!
活动报名链接:http://www.lmtw.com/2017iptv/index.html
责任编辑:吕佩
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】广电“服务”卷出新高度 2026-10-30
- [勾正科技] OTT报告|2026年9月智能电视大数据报告 2026-10-29
- [探显家] 3Vision报告解读|两个MENA:GCC与北非流媒体市场的分化 2026-10-29
- [常话短说] 【解局】广电凭什么重新赢回用户? 2026-10-29
- [常话短说] 【深度解读】广电总局发令,给有线电视/IPTV同立规矩! 2026-10-28
