


【流媒体网】摘要:从全球的整个政治局势来看,美国总统大选,英国脱欧,钓鱼岛问题争端,欧洲难民的持续发酵等,造成了一种动荡的局面,也使全球经济充满了不确定性。政治局势影响了消费信心,全球经济的增长动力有限,预计2017年全球GDP增速3.4%,持续缓增长,中国增速6.2%,进入减缓常态。
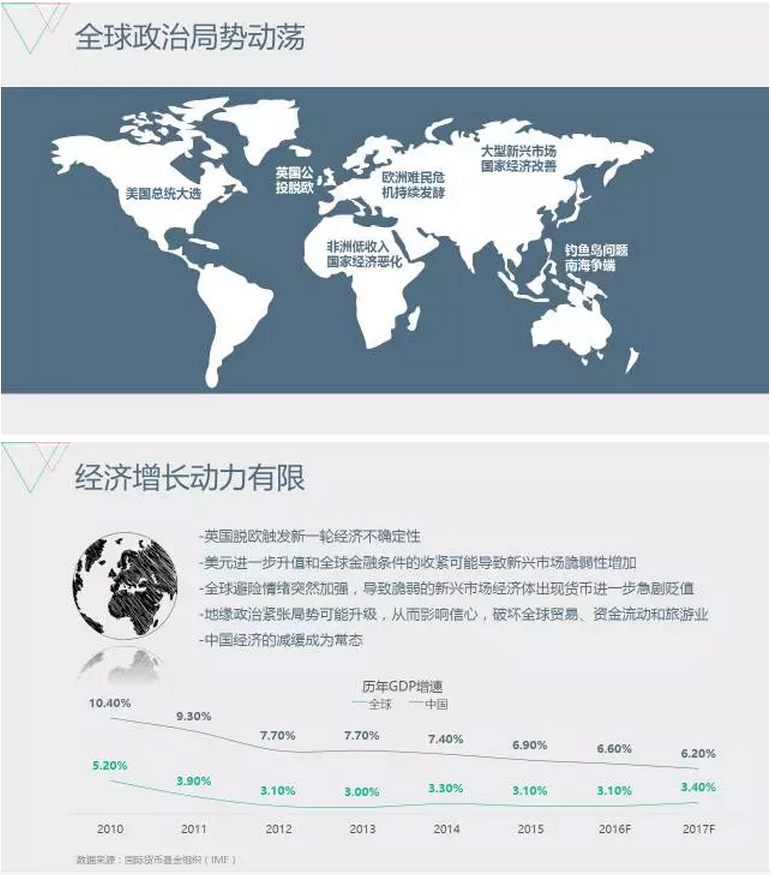
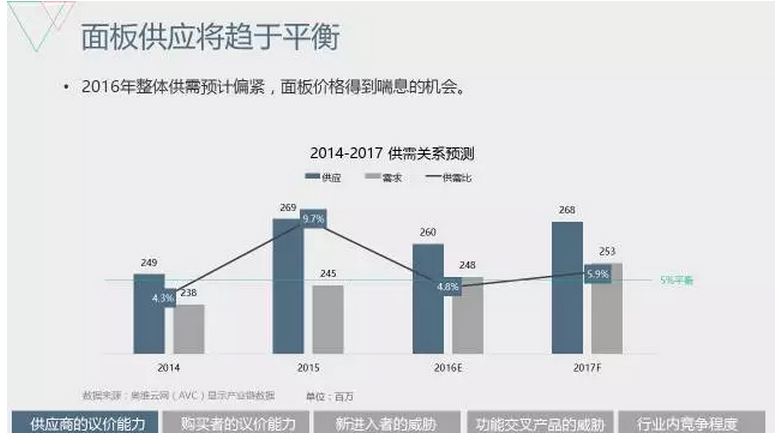
全球彩电整机出货也呈现缓增长态势,预计2017年增速1.3%。面板行业经历了2015年的供过于求,价格一路探底;2016年受台湾地震影响,面板供应量有所下降,同时伴随着技术转型以及战略调整,韩国面板厂已出现高世代线的关闭,年内整体面板供应会呈现紧张状态。预计2017年随着新产线的落成,面板供应会有所增长,对于新增产能的消化,各家将把大尺寸化作为产品优化的重点。


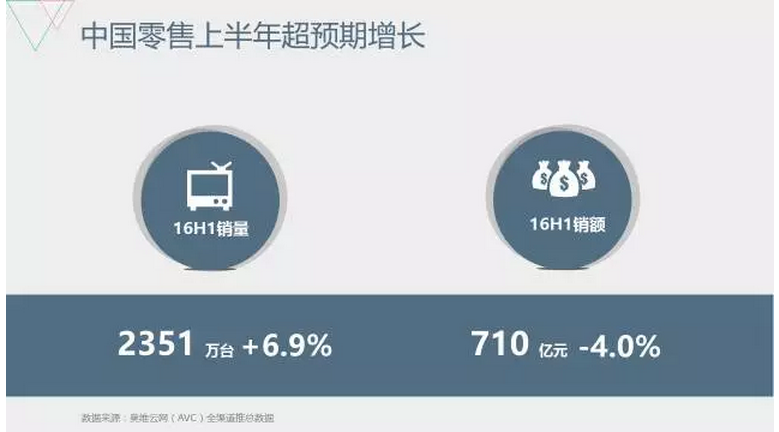
回到中国市场,中国彩电零售延续了去年的景气,销量上涨6.9%,达到2351万台。受均价下滑影响,销额下跌4%,达到710亿元。
通过五力模型分析彩电市场所面临的环境。
供应商的议价能力:预计2017年全年面板的供需比将达到5.9%,逐渐趋于平衡,同2016年供需偏紧的状况比较,供应商的议价能力减弱。
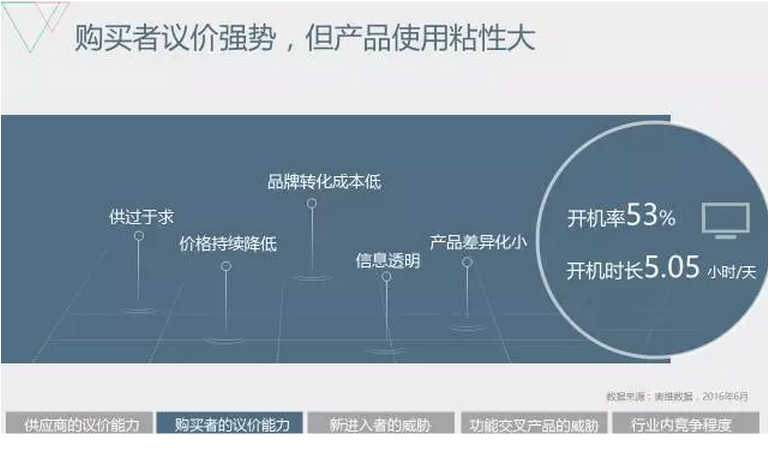
购买者的议价能力:目前市场上的机型数量巨大,众多低效机型,供过于求,产品信息逐渐透明、价格持续降低、产品差异化小导致品牌转化成本低,购买者议价强势,但用户的产品粘性大,根据智能电视的监测数据显示,平均月开机率53%,日均观看时长高达5小时。
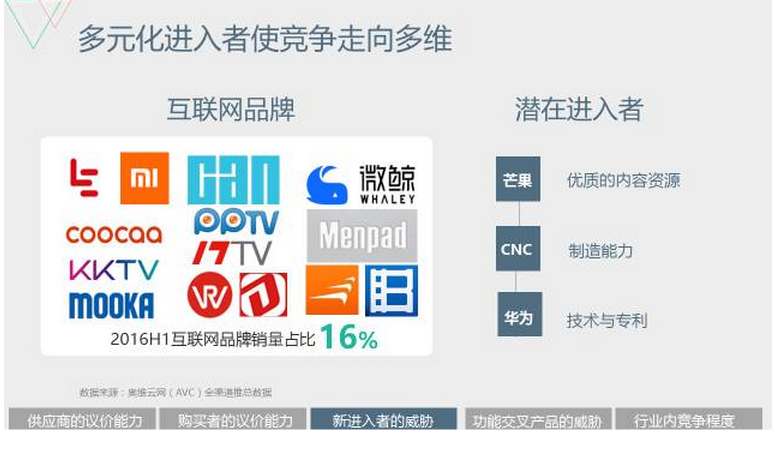
新进入者的竞争:从去年开始不断有新品牌进入市场,2016年上半年互联网品牌销售量份额达到16%,预计今年还会有三个新品牌进入彩电市场,每家的背景和运作优势都不同,各种类型的新进者进入市场使得竞争从单维变成多维,使市场越来越丰富。
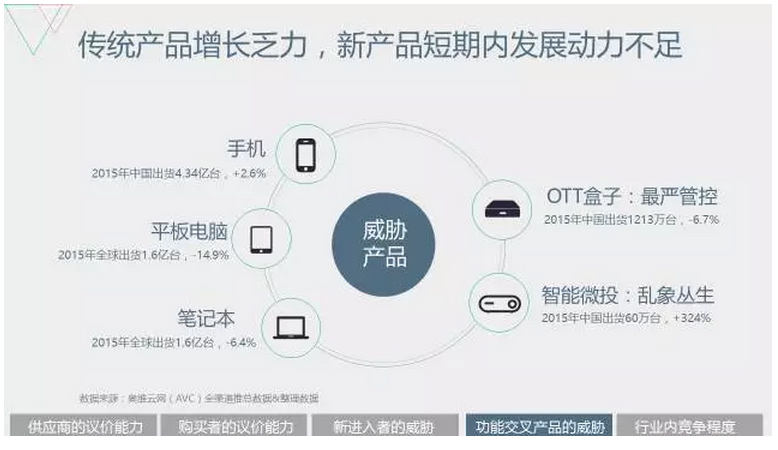
替代者的威胁:手机,pc,平板电脑也具有视频观看功能,但传统的三类产品表现不佳,新兴产品市场中,盒子面临严重的管控问题,微投面临产品标准不一,鱼龙混杂的问题,发展不如预期。替代品的威胁较小。
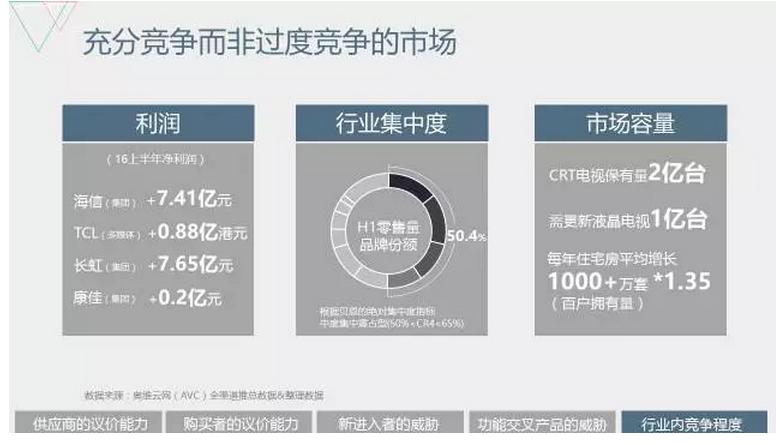
同业者的竞争:从利润来看,上半年主流品牌均盈利;从市场份额来看,前四名的品牌份额50%,根据贝恩CR4集中度指数属于中度集中寡占型,未到达竞争型;从市场需求来看,需更新的电视保有量巨大,同时每年房地产拉动的需求也在1000万台左右,所以彩电市场是充分而非过度的竞争的市场。
根据以上分析,我们预计2017年将延续2016年的增长趋势,销量5301万台,同比增长5.1%,销售额1563亿元,同比增长1.6%。
责任编辑:王闪
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】广电发展重要风向标! 2026-11-09
- [高书生] 高书生:各行各业建库忙,关联成网还差“最后一公里” 2026-11-09
- [探显家] Netflix高管清洗背后:换人不解决增长 2026-11-09
- [探显家] 访谈|Richard Halton:从BBC到Roku,亲历英国电视走向流媒体的25年 2026-11-09
- [常话短说] 【重磅】全国广电大PK! 2026-11-06
