

9月中旬,中国大陆面板厂商集体发出液晶面板的“涨价函”。与此同时,合计占到全球液晶面板业约70%产能的BOE、TCL华星、惠科三大厂商主动压减产出,10月和11月的稼动率降至75~85%。
在涨价函和减产的共同作用下,洛图科技(RUNTO)在11月初预测:12月,55寸之上的中大尺寸电视面板将率先迎来涨价,涨幅在2-5美元。
这意味着,一场由上游物料驱动的成本修复行情正式开启。事实上,洛图科技(RUNTO)进一步判断,成本压力沿着供应链横向传导,除中大尺寸的电视、中小尺寸的显示器之外,投影机所用的小尺寸LCD面板同样将迎来报价和结算的向上调整。
多家液晶面板厂商发布涨价函,成本上行是本轮行情核心动因
9月10-16日,中国面板厂商TCL华星、京东方、惠科在一周之内先后接力发出液晶面板的涨价函。调价原因指向上游核心原材料的成本攀升。
面板价格的起落本是行业常态,而此次是液晶面板行业极其罕见的以正式通知的形式传递调价诉求。过去十余年,面板行情几乎随供需周期同步起落,缺货时涨、过剩时跌。不过,在以往的周期里,需求走强是面板涨价的主要推手,但这一次驱动的重心切换至上游成本端。
进入2026年,受AI生态挤压、原油价格波动、半导体产能有限等各方面的因素影响,玻璃基板、驱动IC、PCB、T-Con、光刻胶、MLCC、靶材、偏光片等原材料与元器件的供应持续吃紧,特别是下半年逐渐悉数落地为实际涨价;液晶面板的BOM成本至第四季度预计环比上升4%~8%。
几乎同期,9月11日,康宁宣布自第四季度起对日元计价的显示玻璃基板全球提价15%及以上。康宁在全球显示玻璃基板市场占五成以上份额,且玻璃基板又是面板厂最难在短期内切换供应商的物料之一。此次调价的时间窗口与之前所述的“涨价函”几乎重叠,从而对液晶面板形成了最有力的印证和呼应。
同源物料成本抬升,投影面板迎来报价调整
电视是当前液晶面板面积消耗最有效的品类,因此最受产业供需两端关注,也成为率先启动的产品线。
11月初,洛图科技(RUNTO)在之前发布的《液晶电视面板价格预测及波动追踪》提到:在全球电视面板的价格提前企稳之后,12月,55寸之上的中大尺寸将率先迎来涨价,涨幅在2-5美元。
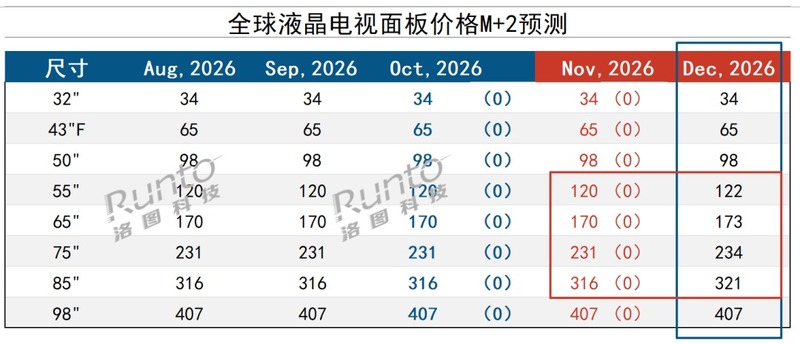
数据来源:洛图科技(RUNTO),单位:美元
实际上,面板成本上行的浪潮,亦同步传导至了投影用LCD面板赛道。
洛图科技(RUNTO)按照技术路线将投影机分为DLP、LCD以及LCoS等几类。其中,LCD投影光机所采用的液晶面板规格集中在2.1‑5.7英寸;京东方、TCL华星合计占据了全球90%以上的供应份额。洛图科技(RUNTO)认为,投影面板产品与电视面板共享玻璃基板、驱动IC、PCB、被动元器件等上游供应链,上游物料的涨价不会因为面板尺寸小而豁免,小尺寸面板同样承受BOM成本持续抬升的压力。
受此影响,面板厂关于投影面板在第四季度的报价同步调整,调价方向与电视面板一致,但价格结构和节奏存在差异。
电视面板单价基数高,本轮涨价相当于提前启动,先期以小幅修复为主,涨幅约在2%;并将首先体现在韧性较强、容易兑现的中大尺寸(55/65/75/85寸)上,而中小尺寸(32/43/50寸)则阻力较大。
相对来说,投影面板因单价基数偏低,虽报价上涨的绝对金额有限,但价格涨幅略高一些;此外,产品覆盖面较广,几乎涉及了所有的投影面板尺寸。
洛图科技(RUNTO)分析师刘定坤认为,两者面对的是同一个成本缺口,差异来自品类权重带来的议价能力。电视面板属于核心大盘业务,厂商在调价节奏与幅度上更兼顾下游大客户的承接能力;投影面板属于利基赛道,缺少标准化的公开调价函,报价调整更加灵活。
根据洛图科技(RUNTO)投影产业链信息,在本轮行情中,主流的投影面板价格的预计涨幅约为8.5%-17.5%;小尺寸规格的涨幅更靠近区间上沿,中大规格上涨金额高,但涨幅相对温和。
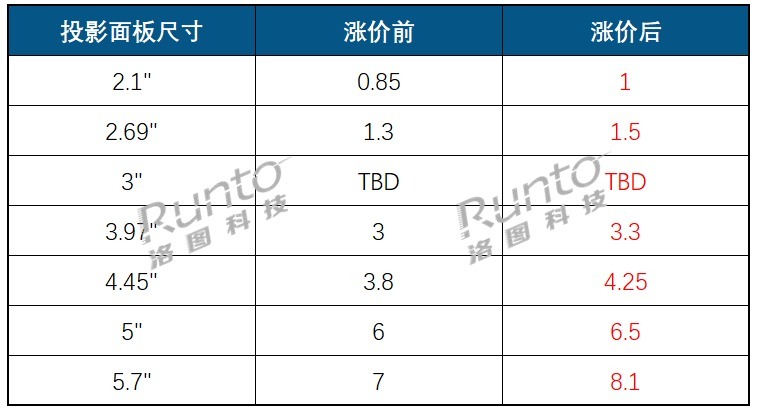
LCD投影面板涨价前后对比,数据来源:洛图科技(RUNTO),单位:美元
除此之外,还有一层逻辑。在一般的认知里,需求偏弱会抑制涨价,但对包括投影产品在内的液晶面板而言,需求走弱本身就在推高单位成本。
面板产线的投资一般在数百亿。折旧、动力、人力等投入在投产阶段即已锁定,产出规模越小,单片分摊的固定成本越高。需求下行阶段,稼动率回落,单位成本随之抬升。
根据洛图科技(RUNTO)数据显示,全球1LCD投影机市场的出货量在2025年结束了连续多年的增长,最终录得1362万台,同比微降0.6%;预计2026年将继续下滑8.9%,至1241万台。
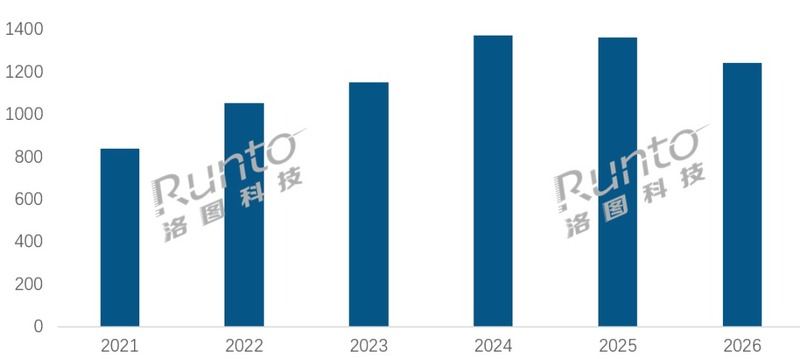
2021-2026E全球1LCD投影机出货量规模及预测,数据来源:洛图科技(RUNTO),单位:万台
在这样的出货基数下,成本压力被进一步放大。上游物料的涨价带来绝对成本抬升,规模的收缩推高单位分摊成本,两者叠加形成了投影面板业务的压力和困境。
终端售价难现普涨,行业压力集中于利润与产品定义层面
事实上,投影整机亦同样面临着成本难题。开模、研发、认证、渠道及售后的投入非常刚性,但销量下滑后,固定费用只能由更少的产品分摊,单位成本同理上行。
不过,洛图科技(RUNTO)认为,本轮投影面板的调价,不会带来全行业终端零售价的普遍抬升;不同价位段、不同体量厂商的承受能力呈现分化。
对于头部品牌,拥有更大采购体量,可通过年度框架协议争取更优价格条件,同时中高端机型毛利空间充足,有能力将小幅成本增量在内部消化,产品定价、硬件规格不会发生明显变动。
压力更多的集中在500元以下的平价1LCD赛道。这一价格带以白牌和产业带厂商为主体,整机毛利本就偏薄,利润缓冲空间比头部品牌的中高端机型更有限。面板成本叠加存储、主控、光机等其它元器件的同步涨价,多重成本压力累积,会挤压本就不宽裕的利润。在终端市场持续萎缩、涨价即容易丢失份额的现实约束下,直接上调终端售价属于高风险选择。
因此,洛图科技(RUNTO)认为,行业更大概率出现的应对方式不是涨价,而是产品定义层面的权衡取舍:部分厂商会在不改变标价的前提下,在亮度、存储配置、散热结构、配件等维度做规格取舍,以此对冲成本。
同时,供应链端会出现备货策略的调整。具备资金实力的厂商会适度提前锁定库存,规避后续报价继续上行风险;中小厂商受制于现金流,难以大规模锁库,只能被动的跟随每一轮报价变动,经营波动随之放大。
此外,作为竞争技术的DLP投影理论上会承接一部分溢出需求,但受其成本结构差距的影响,该效应预计温和有限。
整体来看,本轮成本的传导属于同源供应链带动的被动报价修正,并非需求景气驱动的上行周期。1LCD投影机之前依托面板外溢获得的低成本红利将会收敛。
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [勾正科技] 重大历史题材释放大屏红利,《伟大的长征》占领客厅中心 2026-11-18
- [常话短说] 【解局】两部委联合发文,广电新的市场 “玩法”要变?! 2026-11-18
- [常话短说] 【解局】最新广电+三大运营商班子名单 2026-11-17
- [高书生] 高书生:国家文化专网vs可信数据空间,两者是搭档 2026-11-17
- [常话短说] 【解局】全国广电干部密集换帅! 2026-11-16
