


10月29日至30日,由流媒体网携手江西广电智媒科技股份有限公司、中国电信江西公司、中国移动江西公司、中国联通江西省分公司联合举办的「豫章论道暨第32届智能视听与科技创新产业论坛」在江西南昌举行。本届论道以“涌现·争流”为主题,设置多场论坛并配套展区、闭门会和行业交流活动。
来自广电新媒体、广电网络、通信运营、互联网平台、内容机构和技术企业等领域的代表齐聚南昌,围绕人工智能、AIGC、超高清、智能体、大屏运营、内容创新和产业协同等议题展开密集交流。
在10月29日举办的“锻造·新引擎:技术产品论坛”上,帕科视讯科技(杭州)股份有限公司全国营销中心副总经理焦健发表了主题为《聚合能力,开拓生态——帕科科技的AI布局与行业应用探索》的演讲,重点分享了AI的现实与落差、能力与分工、场景与路径。
以下为演讲全文:
大家好!我今天分享的主题关键词是聚合能力、开拓生态。主要分为两大部分:第一,和大家汇报帕科一年多来在人工智能大屏应用领域的探索与积累;第二,和各位共同探讨人工智能在IPTV、大屏场景下,后续该如何进一步发展。
开篇我先抛出三个问题。第一,AI在整个互联网行业发展十分迅猛,在内容赛道已经跑通,但在大屏领域还处在起步阶段——大家都在尝试探索,却尚未形成具备有效价值的落地应用,这是什么原因?第二,帕科在这一年多积累了哪些能力,又能为电视大屏实实在在带来什么价值?第三,这些能力,最终要把大屏带到哪里去?
判断:AI已经重构了内容,大屏还在启动阶段
接下来我从五个方面展开。首先是基于当前市场情况,谈谈我们对AI落地的判断。
从今年一季度的数据来看,AI生成的微短剧新上线超12万部,占当期上线总量的95%以上,这是视频行业AI应用的真实现状,并非预测。还有一组数据:算力消耗中,AI短剧与视频生成占比达到55%。
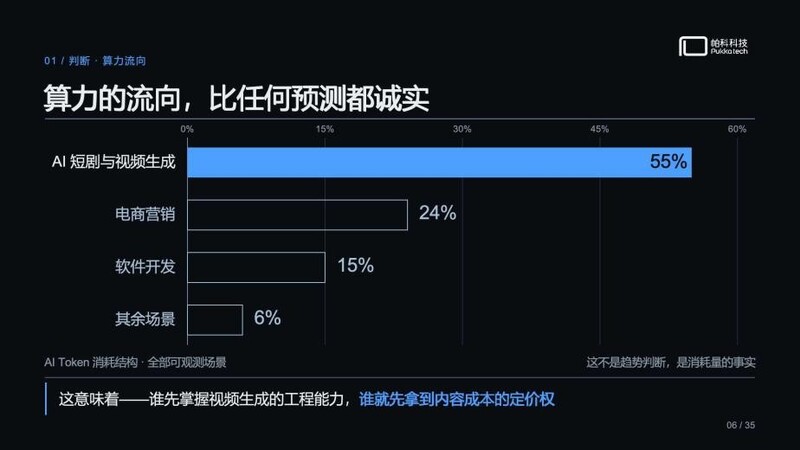
这个占比非常高,说明AI落地最短的路径就在视频赛道,但为什么进入大屏却困难重重?
我们再看客厅大屏的数据:十年间电视开机率近乎腰斩,从之前70%下滑至如今30%出头;电视机出货量今年相较去年同比下降近10%。但大屏用户基础依然存在,IPTV+OTT合计仍有约4亿用户。
核心矛盾在于,手机小屏抢占了大屏用户的时间与注意力,而每个人的时间都是有限的。
换个角度看,广电自身底蕴深厚,很多方面是小屏无法比拟的。今年以来,省级及以上电视台AI布局覆盖率达到97%,中央广播电视总台以及多家省级电视台都已经有了不少积累。
这里重点说说广电手握的四张核心底牌:
第一,拥有版权清晰的海量媒资,这是广电长期沉淀下来的宝贵资产;
第二,现成的家庭用户渠道。正如刚才嘉宾分享提到场景的重要性,家庭客厅这个场景,广电距离用户最近,也是其他企业很难企及的优势;
第三,长期积累的音频素材。音频资源十分关键,未来语音入口将决定广电大屏在客厅的地位,语音交互体验也是核心资产;
第四,具备内容合规的主体资质,这一点是互联网平台无法相比的。
这四张底牌,就是我们后续布局AI、推进落地的重要基础和抓手。
回到前面提出的问题,当前我们面临三大卡点:
第一,互联网端AI产能过剩,但和大屏业务之间存在断层。互联网企业很难判断,哪些AI生成内容是大屏用户想看、适合看、允许播出的;
第二,市面上各类通用大模型在行业落地时存在偏差。模型厂商更多关注模型效果、榜单排名、调用单价,但IPTV行业使用大模型,核心诉求是业务如何对接、数据不出网前提下的安全保障,以及如何和复杂的平台体系、多厂商多代际设备打通,这些问题通用模型暂时无法解决;
第三,不少厂商都在布局智能体入口,但目前还没办法从手机端把客厅场景的用户争夺过来。
这三个卡点,指向同一个核心:中间缺少一层转化环节,把AI能力、模型能力转化为适配大屏的业务场景。这里我想重点说明,中间层的核心价值,是把AI能力转化成可经营、可计量、可合规交付的价值能力,最终落地到大屏应用场景中。对IPTV而言,合规是重中之重。
合作:为什么必须是三方?帕科科技×火山引擎×广电新媒体
我们认为,需要模型层、中间层、广电业务层三层协同合作,才能顺利推动落地。
这里分享一组数据:今年公开的AI算力采购招标里,运营商及本地实体行业相关招标占比超过60%,差异化落地和场景适配属于刚性需求;反观互联网行业,80%以上算力采购都是原厂直供。
广电落地AI最难突破的难点有几方面:一是现有业务环境复杂,需要对接运营商、广电、CP、SP多方主体;二是数据必须不出网,属于硬性要求;三是内容要执行三级审核、属地化部署,同时要支持现场运维排障。这些都是通用大模型没办法直接赋能的核心卡点。
综合这三大卡点可以看出,业务结构决定了,需要三方协作模式,才能推动AI在实体场景落地。
三方分工可以概括为:一方提供模型、一方提供技术能力、一方提供业务场景。火山引擎就是我们的模型合作方,它在音视频领域的技术能力在国内处于领先水平。
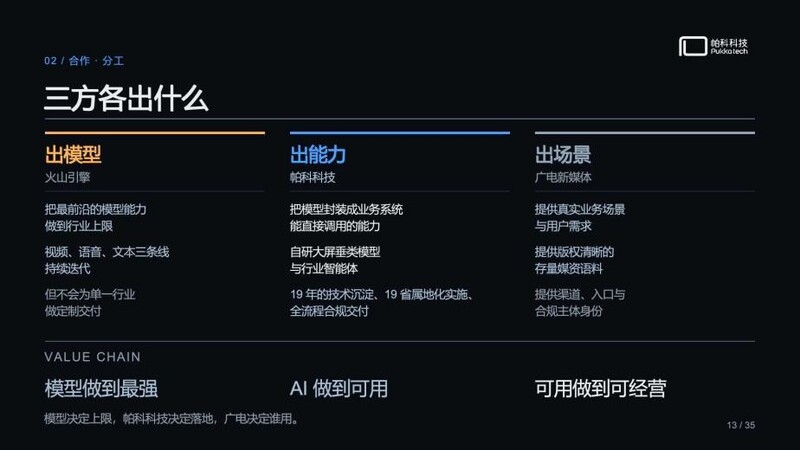
一句话总结我们的目标:把顶尖模型打磨到可用、可落地,送到用户面前,让用户切实感受到AI赋能大屏带来的业务价值,我们要做的就是这三件事。
简单介绍下不同模型的定位。
首先是视频模型,这是近两年大屏场景下构建核心竞争力的关键,火山引擎 Seedance视频模型能力处于第一梯队。
其次是语音模型,为什么语音模型这么重要?当AI能力依托IPTV面向用户落地时,核心入口就是语音交互。现在很多智能体效果不及预期,就是因为客厅场景下,用户高度依赖语音交互,听觉感受非常关键:语音音色是否自然亲切、有没有生硬的AI感,同时兼顾方言适配、语速调节、语义理解效率,这些都是核心。
火山新推出的声音矩阵模型刚刚落地,这会是未来几年,各家争夺客厅智能体入口的核心底层能力。
那帕科作为中间层的技术服务商,定位是什么?很多伙伴不太清晰,我们主要提供三层能力:第一层,接入好用、能力强、适配业务场景的模型,也就是我们的帕科灵云平台。我们会根据不同场景、不同业务环节匹配对应的模型,核算成本,判断选用哪个模型、哪个模块、消耗多少词元,通过精细化调度,让平台最终产生经营价值。
模型接入之后,还要配套对应的业务改造动作:一是帕科把深耕IPTV行业十余年积累的数据、素材、行业规范,全部投喂进自研的灵智大模型。商用通用大模型不会针对垂类行业做深度差异化适配,而我们懂大屏业务。我们把行业知识量化注入模型,让灵智生长出适配IPTV运营侧、用户服务侧的能力,给到用户的感知会是专属垂类模型,而不是通用模型;
二是依托灵云、灵动、灵智、灵视等一系列产品,把音视频模型能力转化为批量生产能力;
三是面向业务与交互场景落地大模型能力:业务侧支持运营人员用自然语言对话,依托平台、大模型和智能体辅助完成各类操作;交互侧依靠智能体,让普通用户用自然语言查询、获取服务,把大屏打造成客厅的伴随式服务终端。
跟大家汇报我们今年以来的落地进展:2026年4月,我们在成都第一次和火山同台分享;5月苏州论道,联合13家省级新媒体成立生态共创联盟;7月底,帕科灵云平台正式上线;截至目前,灵云平台词元调用量从0增长到千亿级别。
期间,依托自研的灵视AIGC生产平台,我们已经产出300多集AIGC动画并上线互联网,验证了批量内容生产能力已经形成闭环;灵帧、树莓平台也完成技术沉淀,10月起陆续开展项目落地。同期,火山引擎语音模型从2.0升级至2.5版本,语音矩阵完成部署。整体来看,我们已经实现项目落地与业务闭环。
能力:帕科科技AI生态矩阵——通用能力聚合,行业能力自研
这是帕科科技AI生态矩阵,一共有五层。
L1业务应用层,五个方向:内容生产、媒资治理、大屏交互、智能运营、政企服务。
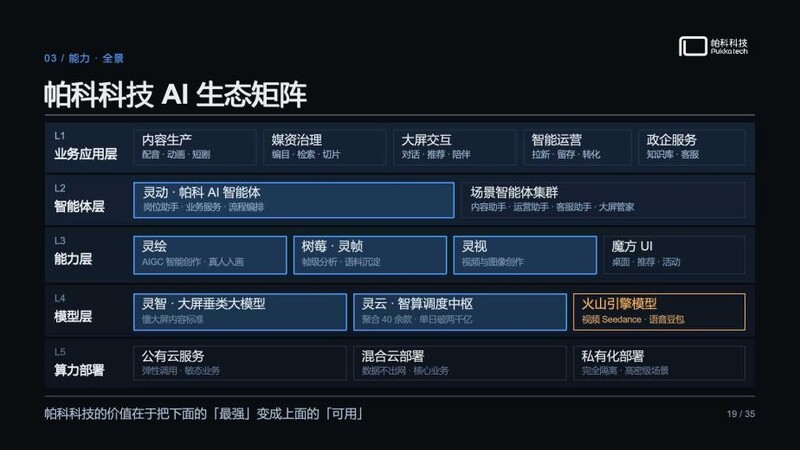
L2智能体层,灵动·帕科AI智能体,加上内容助手、运营助手、客服助手、大屏管家。
L3能力层,灵视做AIGC视频创作,树莓和灵帧做语料沉淀,灵绘做图像,魔方UI做桌面与活动。
L4模型层,灵智是大屏垂类大模型,灵云是智算调度中枢,再往下是火山的Seedance和豆包语音。
L5算力部署,公有云做敏态业务,混合云做数据不出网的核心业务,私有化做高密级场景。
只看结构是五层,但看帕科科技的位置,只有一句话:把下面的“最强”,变成上面的“可用”。
这套矩阵的价值,不在于六个独立产品本身,而在于帮大家算好三本账:
第一本是成本账。数据都是项目跑出来的,自研灵视平台上线之后,内容生产成本下降50%以上;依托灵云智能路由调度,模型调用成本可以节省30%–50%。
第二本是广电的资产账。我们用大模型对存量媒资逐帧拆解、自动打标,标签回写到媒资库;同时把历史运营数据输入模型,支撑后续智能体识别、理解用户意图,盘活广电的媒资资产。
第三本是入口账。大屏不再只是单纯的播放终端,最终转型为面向用户的服务终端。
具体来看,灵云是让AI接得上、跑得稳、花得省、算得清。它不是接入层,是经营层——整个矩阵的模型入口和经营底座。核心价值是模型聚合、智能路由、统一调度、安全管控、成本核算等。
灵智大模型则补齐通用大模型不懂IPTV大屏业务的短板,注入帕科十余年行业积累;分省落地时,还会结合各省客户自有数据体系做二次适配,差异化理解各省运营人员、终端用户的真实需求。
灵动智能体,依托灵智大模型,是运营人员和用户可以直接感知的产品。面向运营侧,它可以做内容策划、版权查询、版权到期时间核验,承接大量基础性、重复性工作。运营人员只需要一句话指令,就能快速筛选出版权合规、完成三审、已经完成下发的内容,大幅提升工作效率,缩短业务链路。
面向用户侧又分为两类:一类服务家庭用户,负责用户意图识别、语音交互;一类服务政企客户,对接更细分行业的垂类大模型,做定制化融合。
灵视、灵绘是一组产品。灵视主打AIGC视频生产输出:一是引入团队化生成控制能力;二是深度贴合广电媒资生产SOP流程;三是适配广电纪录片、宣传片的生产需求,打通专业剪辑软件,实现全链路协同,这和互联网AIGC工具有明显区别。
灵绘聚焦图片生成。海报、推荐图、楼层运营图,以往都需要外部厂商或者专业美编制作,耗时长、沟通成本高。而大屏推荐内容实时更新,配图也需要同步更新。从今年7月底平台上线至今,帕科所有运营配图,都可以通过自然语言对话交给灵绘生成,这套模式已经在全国跑通。
树莓和灵帧定位有本质区别,树莓面向运营团队,核心是深度理解入库媒资,用大模型自动生成运营标签,把运营标签和用户行为标签匹配,提升智能体调取内容的精准度,各类常用运营功能都可以自动化。
灵帧面向内容创作者。媒资入库后,灵帧会自动拆分成多个视频切片,对每个切片做语义标注,提取拍摄相关标签数据:比如中景、近景、远景、滤镜、人物站位、镜头构图等,形成专属素材标签库。
举个例子,像咪咕体育这类垂类内容,原始素材稀缺,就可以基于标签语义二次生产。广电海量存量媒资想要盘活、转化为可复用资产,主要依靠灵帧。
单独看,除灵帧同类产品较少,其余几款平台市面上都有竞品。但我认为,只有把整套产品联动起来,才能打通从模型到业务场景的全链路。使用场景越多,沉淀的数据越丰富;数据积累越多,模型算法越精准,越贴合本地用户行为;用户行为模型越精准,用户体验、智能体效果就越好。这是一套一体化的智能化落地闭环,不能单独割裂使用。
落地:AIGC已跑通,语音正在进场
再介绍一下我们的落地进展。
内容创作板块,300多集AIGC内容已经上线;灵云调度平台在江苏、四川、广东等地落地打通;AIGC业务在甘肃、新疆落地。
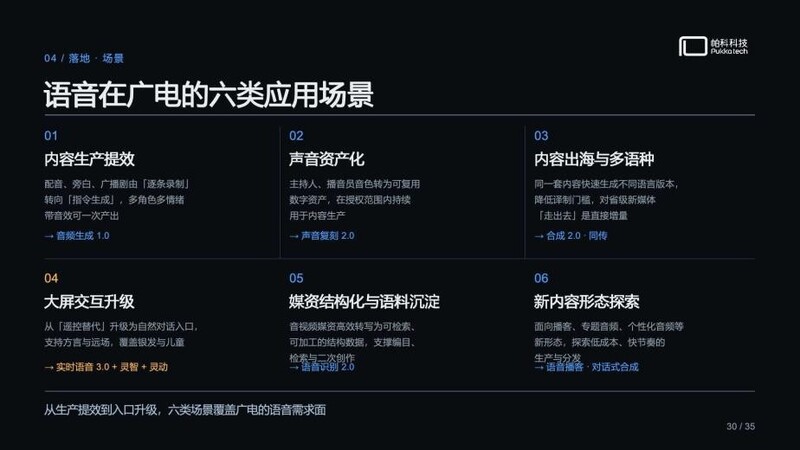
前面提到语音会是下一个主战场,语音不只是智能体交互入口,在生产侧同样价值巨大。配音、有声读物、播客这类工作,在语音大模型完成专业化适配之后,释放的价值会远超大家当下的预期。我们梳理了语音能力在广电落地的六个方向,这里就不逐一展开。
路径:矩阵怎么落地,语音先跑
AI落地我们总结为四步走:
第一步,接入、敢于试用。商用大模型存在一定风险,本地大模型部署便捷,优先按需接入;
第二步,用好、适配流程。在完善管控机制的前提下,适配大模型的处理逻辑,和原有业务流程做磨合;
第三步,沉淀、自主生长。持续沉淀数据、素材、标签,搭建专属知识库、素材库;
第四步,连网、形成闭环。打通数据、业务、用户,构建完整的数据闭环。
还有江苏电信、四川观察两个落地案例,分别对应「计量与调度」可以被直接接入,以及「数据与模型资产」可以真正沉淀,这里就不展开介绍。
最后做个小结,帕科这一年多持续在AI大屏赛道探索实践,我们也一直在思考,为什么AI和大屏业务的融合还不够深入。用一句话收尾今天的分享:能力只有聚合起来,生态才能开拓出去。我的分享到此结束,谢谢大家!
更多演讲内容请点击【专题】豫章论道——嘉宾演讲合集
责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重要】一场燃动全国广电的竞赛,即将首次全程直播! 2026-11-02
- [常话短说] 【解局】广电“百日攻坚”! 2026-11-02
- [勾正科技] IPTV月报|2026年9月家庭智慧屏IPTV报告 2026-10-30
- [常话短说] 【解局】广电“服务”卷出新高度 2026-10-30
- [勾正科技] OTT报告|2026年9月智能电视大数据报告 2026-10-29
