


注:《传媒1号》研究文章《韩国视听服务顺差的发展逻辑与启示》刊载于国家广播电视总局发展研究中心《国际传播动态》2026年第16期(总第446期),作者系《传媒1号》苏辰、肖嘉桐
内容导览
全球服务贸易格局加速重塑,知识服务赛道竞争日趋白热化。韩国知识服务贸易整体逆差持续走高,视听服务却逆势突围,形成反差显著的贸易图景。跳出内容红利的固有认知,韩国依托「内容产业+智能硬件」一体化协同模式,打通内容生产、终端分发、商业变现全链路参与全球市场角逐。面对这一特殊出海范式,本文针对韩国视听服务顺差的底层逻辑与经验启示展开探讨。
中文精读
韩国银行《2025年知识服务贸易统计》显示,韩国整体知识服务贸易逆差持续扩大,2025年逆差达102.5亿美元,为2013年以来的最高值。在知识服务整体陷入赤字的大环境下,视听相关板块走出逆势增长曲线。
然而,亮眼的贸易数据背后存在认知误区:视听顺差并非单一内容输出驱动的结果,板块内部收益来源差异悬殊,不同区域市场冷热分化明显。若仅以韩流内容热度解释这一贸易成果,极易低估硬件渠道在其中发挥的关键作用。
1.贸易特征:板块与地域的收支分化
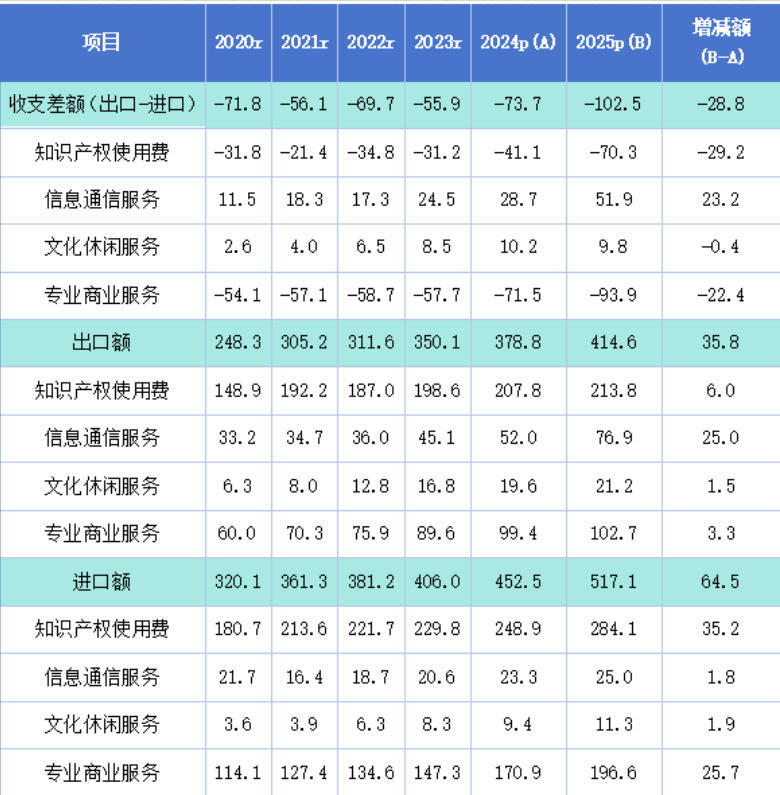
图为2020年至2025年韩国知识服务贸易收支差额表(单位:亿美元)
拆解贸易数据可以看到,韩国视听两大板块增长动力截然不同。文化休闲服务凭借影视版权、K-Pop演艺演出稳稳守住内容出海基本盘;真正实现规模大幅增长的却是信息通信服务,大量收益来自海外平台为入驻韩系终端支付的预装费用。地域层面更是冷热分化,亚洲、中南美洲成为盈利沃土,而北美、欧洲市场受专利、平台订阅成本拖累,持续维持逆差,造就「亚洲盈利、欧美付费」的格局。
2.顺差底层逻辑:内容与硬件的双轮协同
韩国视听服务顺差的核心支撑并非单一内容输出,而是「内容产业+智能硬件」一体化协同的结果,两者分别从供给端与渠道端构筑双重竞争壁垒。
(一)内容供给端:政企协同构建体系化产能
为什么韩国内容出海能摆脱爆款依赖,保持长期稳定的产出能力?究其内核,这种持续竞争力发轫于1998年「文化立国」战略,韩国将视听产业纳入国家软实力核心布局,产业发展的方向锚定、资源供给与政策配套均升至战略层级。
政府端搭建「资金托底+税收让利+项目联动」全周期扶持体系,设约56.3亿美元内容产业母基金,将视听制作税收抵免延至2028年,通过全球OTT联动项目覆盖创作发行全链路。企业端对标全球市场标准,深耕跨国共创与IP长线运营,布局跨媒介内容生态。
区别于多数国家依赖企业自发探索的零散出海形态,这种政企协同的结构性优势,是纯市场化自发路径难以复刻的,从供给端筑牢贸易顺差根基。
(二)渠道变现端:终端生态释放规模化红利
智能终端预装的独特变现模式,是拉开韩国与纯内容出海国家规模差距的核心优势,也是顺差抗周期能力的根本来源。
这套模式以韩国全球领先的硬件制造实力为底层支撑。三星、LG合计占据全球智能电视近40%市场份额,庞大的终端存量构成了天然流量入口,韩系品牌的全球渠道覆盖具备明显先发优势。
据韩国银行国际收支统计口径,海外平台为触达海量终端用户支付的预装授权费、流量分成、渠道服务费,全部计入信息通信服务出口;数据显示,平台服务贡献了该类目73.8%的顺差,渠道价值规模远超内容出口本身。相较于内容出海受爆款周期波动的特征,终端渠道驱动的顺差更具稳定性,抗周期能力显著更强。
内容与硬件形成双向增益的循环链条,构建起「内容IP+终端渠道+服务收益」的正向循环,产生「1+1>2」的协同效应,这是该模式难以复制的核心壁垒。
3.短板与镜鉴:韩国模式的反思与中国路径
值得注意的是,这套协同模式并非无懈可击,其底层仍存在两大结构性短板,长期可持续性存疑。其发展经验与局限,也为我国视听服务贸易升级提供了镜鉴。
(一)结构性短板:协同模式的内在局限
产业端属于典型「借船出海」形态,高度依附海外主流流媒体平台,本土尚未培育出具备全球覆盖能力的自有分发渠道,内容分账、IP二次开发等核心权益多由外方掌控,产业话语权与收益空间均受制约。
内容端增长动能偏单一,传统韩剧增长逐步见顶,综艺、动画等多元业态海外投放资源不足,尚未形成稳定的第二增长曲线,难以对冲单一品类的增长乏力风险。
(二)升级路径:我国视听产业的优化方向
韩国模式的核心启示,并非终端预装这类表层操作,而是打通内容传播与硬件渠道的利益共生逻辑。反观我国,兼具全球顶尖的终端制造产能与内容产出规模,但视听出海长期存在「内容缺稳定载体、硬件缺内容生态」的缺位,未形成体系化竞争力。
我国需锚定渠道自主的核心方向,依托制造产能布局搭载自研系统的海外终端,搭建自主可控的大屏分发体系;推动硬件厂商与内容平台深度产业联动,构建双向增益的盈利闭环;配套建立跨部门统筹扶持机制,打通产业资源壁垒。
视听产业的国际竞争早已从单一内容、单一硬件的比拼,转向全产业链生态体系的较量。我国需立足自身产业禀赋,以渠道自主为突破口推动内容与硬件深度协同,构筑全产业链的可持续竞争优势,推动视听服务贸易高质量发展。
责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】广电要不要放弃同轴,又吃瓜!? 2026-11-10
- [常话短说] 【解局】广电发展重要风向标! 2026-11-09
- [高书生] 高书生:各行各业建库忙,关联成网还差“最后一公里” 2026-11-09
- [探显家] Netflix高管清洗背后:换人不解决增长 2026-11-09
- [探显家] 访谈|Richard Halton:从BBC到Roku,亲历英国电视走向流媒体的25年 2026-11-09
