


根据猫眼专业版数据,2026年国庆档收官票房为11.65亿元,创下近十年同期新低。
国庆档是仅次于春节档的重要长假观影档期,市场表现向来备受关注,但如此成绩,无疑给电影行业再次敲响了警钟。
实际上,不止国庆档表现疲软,2026年春节档总票房57.52亿元,同样创下2018年以来的最低纪录,甚至低于疫情期间的同档期票房。
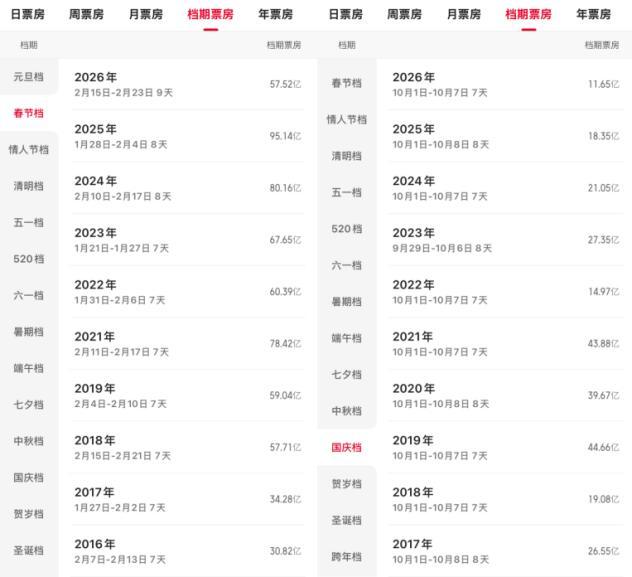
如果进一步放眼全年市场,截至10月8日,年度累计票房约308亿元,也是近四年同期最低。
核心档期票房表现持续走弱,年度大盘整体承压,这显然不是偶然的短期波动,反而像是国内电影市场生态发生深层变化的直观信号。
全民观影时代,已然落幕?
当下的电影市场,已然进入“强片拉动大盘,无强片则大盘遇冷”的阶段。一旦诞生现象级爆款,市场票房就能大幅冲高;可如果档期内仅有一众中等水准的类型片,整体票房便会出现明显下滑。
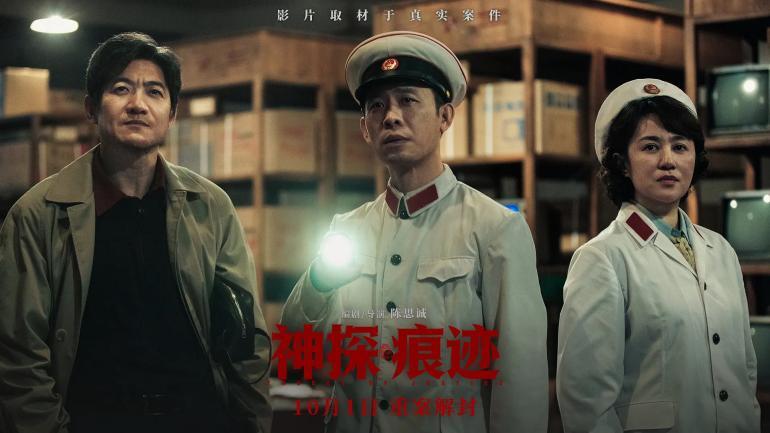
2026国庆档票房最高影片《神探之痕迹》,目前也仅取得4.2亿票房
档期票房的高低,短期来看,取决于头部爆款影片的有无,以及单部作品的口碑热度。但这也仅仅是影响市场的短期变量,不足以解释行业的整体走势。
事实上,当前电影市场面临的,是更具决定性也更为宏观的底层发展约束。
媒介注意力范式迭代、长假消费转向文旅、年轻人口规模收缩、影视资本市场周期下行等,多重因素叠加,共同导致电影市场的长期增长空间持续收窄。
其中,媒介生态的变革,无疑是最具代表性的核心因素。线下影院在人们娱乐消费中的注意力优势持续减弱,正是媒介范式长期迭代演变的必然结果。
如今大众的娱乐供给极度多元,短视频、微短剧、游戏、直播,加之当下热度高涨的AI剧,各类娱乐形式都能随时随地、以极低的成本为用户提供高强度的情绪刺激。
反观院线观影,需要观众固定时间、固定场地,一次性投入两个小时的时间,起码和上面这些娱乐形式相比,体验成本几乎是最高的。
在大家消费愈发理性的“选择性消费”时代,这种叠加了时间、交通、零食等额外成本的非刚性娱乐消费,会被观众愈发审慎地考量。
这也意味着,即便观众有想看的院线影片,除非是《哪吒之魔童闹海》这类超级爆款,否则对大多数普通观众而言,等待上线流媒体平台后观看,会成为更理性的选择。
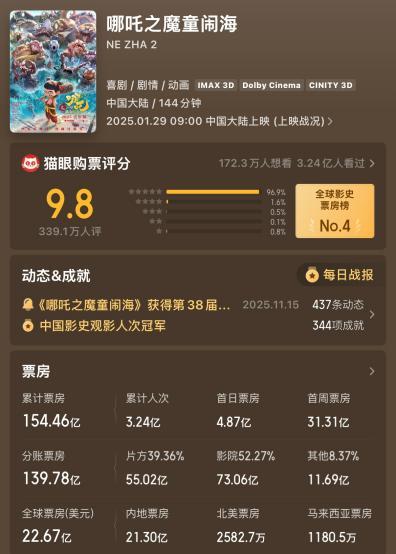
或者说,只有具备独一无二银幕价值的作品,才能驱动观众主动承担线下观影的各类成本。只不过这类高品质且具有强银幕价值的作品,本身就是可遇不可求的稀缺资源。
除此之外,短视频、微短剧还在持续培养用户的即时反馈需求,造成注意力碎片化,观众对长叙事、慢铺垫的影视内容耐心大幅下降。这种变化不仅在降低观众的线下观影意愿,甚至也在反向倒逼影视创作端调整内容节奏和创作逻辑。
所以,近年来部分核心档期票房表现持续走弱,本质还是媒介革命驱动的长期行业变革,不仅仅是短期的市场热度波动。
后续即便诞生一些爆款影片,大概率也只能带来市场脉冲式的反弹,很难再回到过去那种长假全民自发观影的常态化消费格局。
当然,如果就此判定院线市场会逐步消亡显然也过于片面,但不可否认,院线观影正从全民级大众消费、长假刚需式娱乐选择,逐步转变为一种圈层化、事件驱动型的特色消费。
全民观影退潮,家庭大屏能否接棒?
实际上,和电影市场相似,电视行业同样身处这场媒介变革浪潮之中,是受冲击最为明显的领域之一。
甚至二者面临的行业困境都高度重合——都被短视频、微短剧持续分流用户注意力;行业基础流量增长疲软,没有全民爆款便难以拉动整体市场数据;核心年轻用户不断流失,用户整体年龄结构持续上移……
虽然电影和电视有不同的成本结构、供给体系和变现逻辑,但二者面临的核心困境具却有很强的相似性,在大众娱乐消费体系中,默认优先级都在持续下降。
在这样的背景下,无论电影还是电视行业,都在寻找更多破局之法。其中,内容场景的分层落地,正在成为核心方向之一。
在院线市场,黄金时段和优质排片属于稀缺资源,它们往往会向头部大片倾斜,很多中小体量影片、现实题材作品、文艺片、轻喜剧、家庭向故事片等,制作成本适中、没有强特效视听优势,很难在院线获得充足排片,也很难吸引观众走进影院。
但这类影片的独特优势是叙事风格贴近日常生活、适合家庭多人共同观看,也无需巨幕、3D等特效加持,天然适配客厅大屏的观看场景,能够规避院线高门槛的限制。
目前国内IPTV、OTT、有线电视三大家庭大屏渠道渗透率极高,会员体系、单片付费等也都早已有规模化探索。
基于这样的市场基础,无论是部分影片跳过院线直接登陆家庭大屏,还是影片在院线下映后同步上线大屏及流媒体平台,行业内都有成熟的落地案例。
而且,不少在院线渠道没能实现口碑和热度双向突破的作品,反而在大屏渠道迎来了新一轮的爆发。
尤其对当下的大屏市场来说,在内容宣发方面,正在形成更强的协同生态,全国联动、资源互通成为主流趋势。
例如2026年由国家广播电视总局电视剧司指导,总局内容中心、总局广科院、中国电视剧制作产业协会联合共建的“剧好看”大屏点播专区,覆盖有线电视、IPTV、OTT三大大屏渠道,不仅能做到内容一次接入,全国分发,还有完善的分账体系、数据归集、版权保障机制,为大屏内容运营提供标准化支撑。
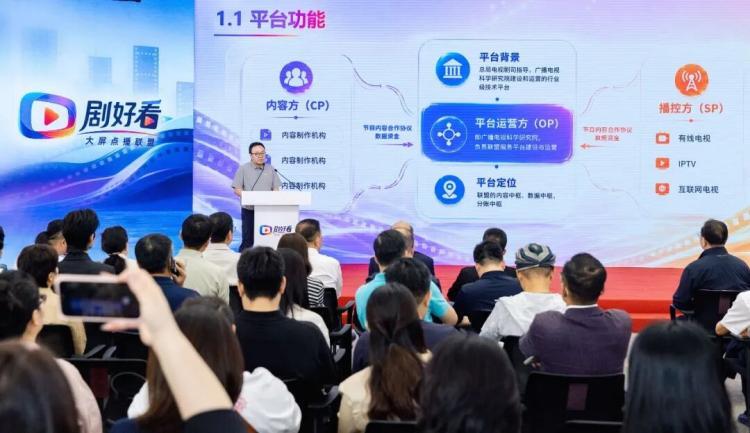
再比如IPTV看中国,联动全国31个省区市的IPTV平台,能实现全国IPTV的协同共享、分发互通、产能共建,打通了大屏内容的地域壁垒。
此外,行业层面其实还有更多探索。例如2025年欢网科技联手全国新媒体平台、欢喜传媒等启动“家庭大屏新院线”项目,旨在将影院级电影及重磅影视资源注入大屏,打造全国联动、宣发一体的新阵地,让大屏深度融入影视作品的全生命周期。
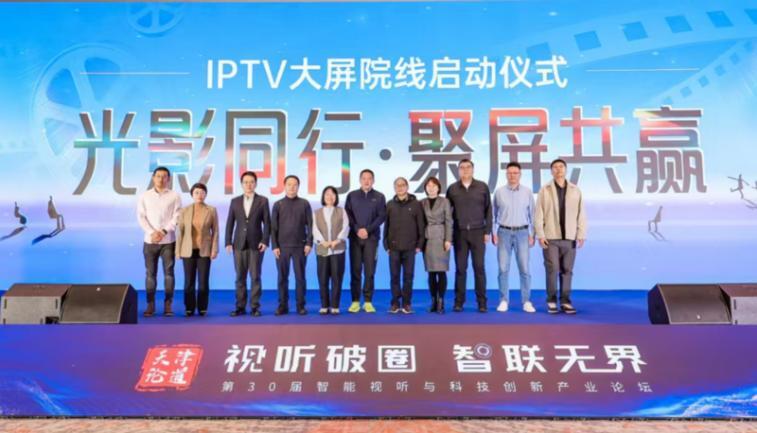
这些大屏生态的创新探索,其实也在为影视行业突破单一院线局限提供新的方向和选择。
之后,电视大屏有望承接更多适合家庭场景、院线竞争力相对较弱的影视内容,和院线沉浸观影形成互补共生的格局,推动影视行业摆脱单一票房依赖,迈入场景分层、多元变现的新阶段。
小结
整体而言,近几年国庆档、春节档票房的不断降温,很难归结为影视行业的短期市场波动,背后更多是媒介迭代、消费迁移、内容结构优化多重因素共同催生的长期行业趋势。
全民观影时代已然落幕,单纯依靠节假日流量红利的传统行业发展逻辑,正在逐渐失效。
未来影视行业的核心竞争,不再是单一抢占院线档期资源,适配不同消费场景、分层服务不同用户群体,也许将愈发成为行业发展的核心。
院线聚焦极致视听体验,深耕重磅精品内容,家庭大屏承接大众化、生活化的日常观影需求,双场景互补共存,或将成为影视行业可持续发展的重要路径。
媒介生态变革大潮下,电视大屏的角色与价值,正在被重新审视和定义。它不再只是院线之外的补充渠道,也在逐步走到产业变革前台,成为影视行业寻找新增量的重要方向。
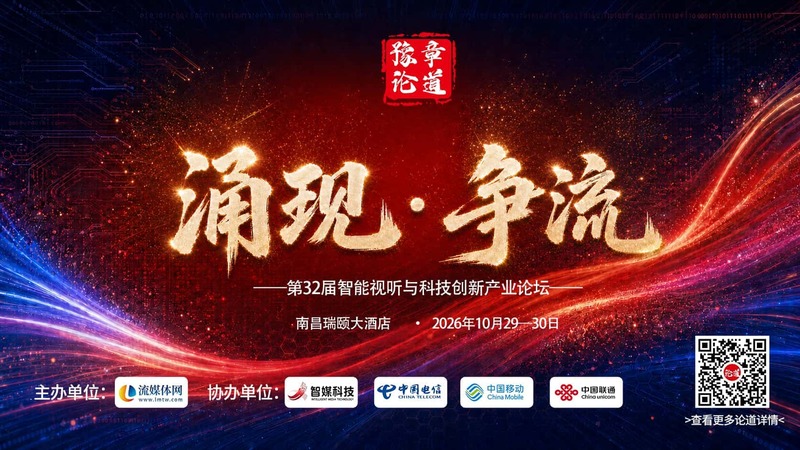
值得一提的是,2026年10月29日至30日,由流媒体网主办的「豫章论道」将在南昌举行。
在影视行业增长承压、媒介格局重塑的背景下,「豫章论道」将重点聚焦大屏内容生态建设、场景化运营、跨区域协同分发、多元变现路径等核心议题,力图在行业转折期凝聚共识、厘清方向,为电视大屏在新一轮媒介变革中找准定位、释放价值提供切实的思路与方案。
大会将汇聚产业链各方力量,围绕电视大屏的当下与未来展开深入探讨,在趋势与现实之间寻找可落地的路径,在交流与碰撞中发掘新的机会。期待与产业各方相聚南昌,在论道中看清方向,在交流中抵达未来。
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】资源下沉,广电搞了个五位一体养老馆! 2026-11-04
- [常话短说] 【解局】某大省网公司董事长被查! 2026-11-03
- [常话短说] 【重要】一场燃动全国广电的竞赛,即将首次全程直播! 2026-11-02
- [常话短说] 【解局】广电“百日攻坚”! 2026-11-02
- [勾正科技] IPTV月报|2026年9月家庭智慧屏IPTV报告 2026-10-30
