


英国通信管理局(Ofcom)每年发布的《英国媒体报告》(Media Nations),是观察英国广电视听行业走向的重要参考。2026年度报告显示,英国商业电视与网络视频市场正在经历收入重心的再配置,订阅点播(SVoD)与流媒体广告贡献了几乎全部增量,线性广告与传统订户继续收缩,竞争焦点从拉新转向提价、广告变现和平台聚合。
市场收入再创新高,增长由线上板块拉动
2025年,英国商业电视与网络视频市场收入达183.5亿英镑,较2024年的170.7亿英镑增长7%。增长几乎全部来自线上板块,传统广播电视收入仍在下滑。付费电视仍是收入占比最大的板块,收入由59.9亿英镑增至62.2亿英镑;订阅点播(SVoD)由43.7亿英镑增至51.7亿英镑,增长主要依靠提价而非新增用户;流媒体及数字优先平台广告由14.5亿英镑增至18.4亿英镑;广播电视点播平台(BVoD)由10.6亿英镑增至11.5亿英镑。
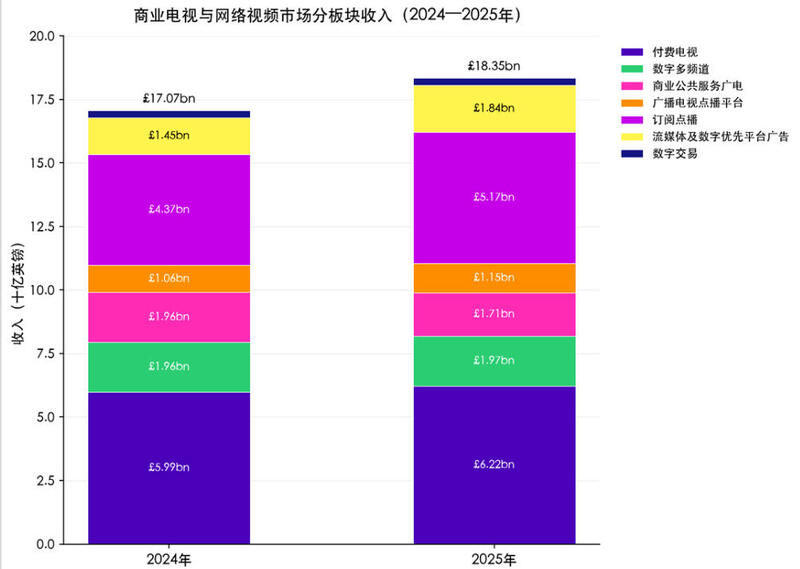
图1 商业电视与网络视频市场分板块收入(2024—2025年)
广告收入向线上集中的态势更加明显。广播电视点播平台占商业广电广告收入的比重由2024年的25%升至2025年的29%,2019年仅为11%。同期,线性电视频道广告收入有所下降,既有广告预算随受众收视向点播转移的结构性因素,也有2025年缺少男足欧洲杯、奥运会等偶数年大赛的周期性因素。点播收入的增长尚未扭转广电广告总收入的下行。
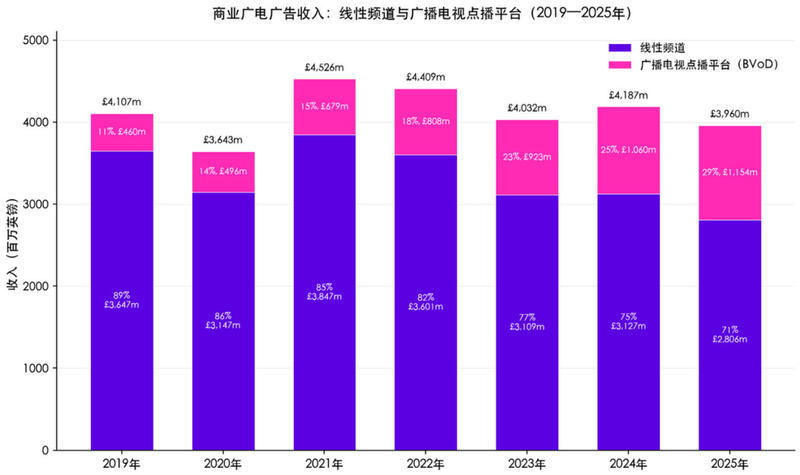
图2 商业广电广告收入:线性频道与广播电视点播平台(2019—2025年)
除商业市场收入外,英国公共服务广电的运营资金主要来自电视牌照费。按照规定,居民收看电视节目须缴纳牌照费,这笔收入是BBC的主要经费来源。BBC 2025/26财年牌照费总收入为38.79亿英镑,其中约27.5亿英镑用于电视业务,其余用于广播、网络、国际传播等方面。值得关注的是,截至2026年3月底,全国牌照持有量同比减少53.9万份,缴费家庭持续减少,正成为公共服务广电稳定运营的长期压力。
流媒体订阅运营由拉新转向提价、广告与聚合
订阅市场延续增长,但动力已经转换。2025年付费电视与订阅点播合计收入达约114亿英镑。订阅点播家庭渗透率已约70%,新增空间有限;付费电视家庭渗透率在2026年一季度同比下降3个百分点至30%,收入增长主要依靠提价和捆绑打包。
平台聚合成为行业共同趋势。所谓聚合,是指将多个流媒体服务整合到同一个平台或同一份账单中,方便用户一站式访问。Sky将Netflix、Disney+等第三方服务并入自有套餐,用户只需一次订阅即可访问;Amazon则让第三方服务通过Prime Video完成订阅和计费。付费电视与流媒体之间的边界因此趋于模糊。
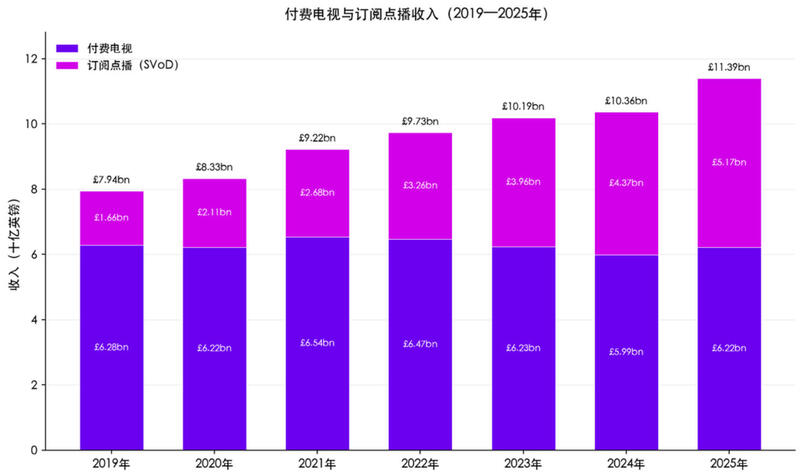
图3 付费电视与订阅点播收入(2019—2025年)
在提价空间收窄的背景下,广告成为流媒体新的经营重点,但基数仍小。市场高度集中,Netflix一家占订阅收入逾四成,Netflix、Prime Video、Disney+、Discovery+前四家合计约占八成。选择含广告套餐的比例在Netflix为43%、Disney+为43%。用户对价格已趋敏感,费用仍是退订主要原因。新进入者仍在增加,HBO Max于2026年在英上线,主要借助Sky、TNT Sports分销。为应对数字平台竞争,Sky、ITV、Channel 4联合建设高端视频广告交易平台,统一广告投放标准和技术接口,提升大屏广告对品牌广告主的吸引力;ITV还于2026年首次在传统直播频道中推出可寻址广告,即在同一节目播出时,针对不同家庭推送不同广告内容,使传统电视广告也能实现类似互联网广告的精准投放。
本土内容投入总体稳定,跨平台合作与行业整合加快
公共服务广电机构(PSB)的本土内容投入在波动中趋稳。2025年首播英国本土内容支出约26亿英镑,较2024年的27.8亿英镑有所下降。这一下降主要是体育内容支出回归常态所致——2024年恰逢男足欧洲杯和巴黎奥运会,体育版权支出处于高位;若剔除体育因素,2025年非体育类本土内容支出实际同比增长约2%。首播本土内容时长约3.14万小时,同比增长约3%。来自合拍、税收抵免等第三方出资由6.77亿英镑增至7.48亿英镑。多频道板块节目支出约48亿英镑,体育约占四分之三。
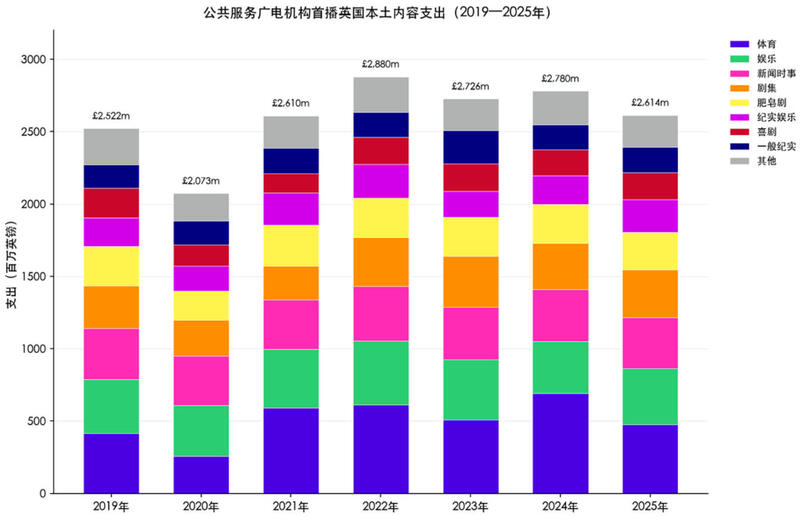
图4 公共服务广电机构首播英国本土内容支出(2019—2025年)
英国本土内容是广播电视点播平台区别于全球流媒体的核心优势。片库中英国本土内容的时长占比,是衡量一个平台本土化程度的重要指标。2026年,BBC iPlayer片库中本土内容占比达80%,Channel 4为62%,ITVX为60%,Channel 5为55%,而Netflix仅为8%,Disney+为8%。全球流媒体对英国原创内容的投入更注重投资回报而非单纯扩大规模,其新播英国原创时长由2022年的475小时降至2025年的422小时,更倾向于把资金集中到预期表现更好的头部项目。
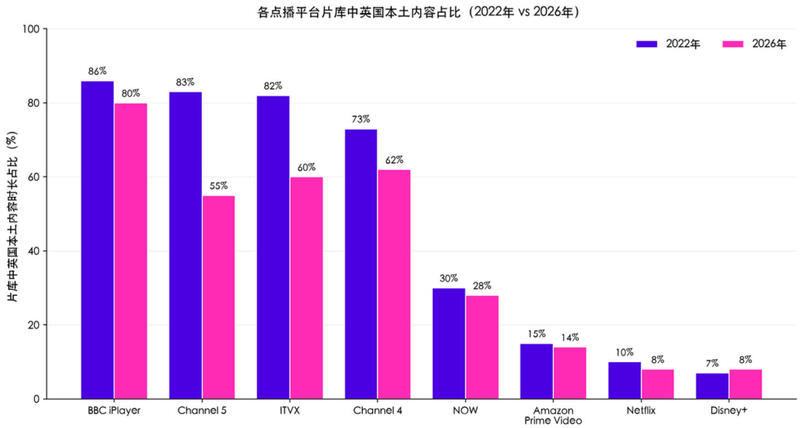
图5 各点播平台片库中英国本土内容占比(2022年 vs 2026年)
随着流媒体服务数量增多、用户获取成本上升,单靠一个平台独立运营、独立获客的模式越来越难以为继,跨平台合作与行业整合成为主线。ITV与Disney于2025年达成ITVX与Disney+互惠协议,Channel 4接入UKTV内容,广电机构把YouTube转为正式分发渠道。体育仍是竞争焦点,全球流媒体体育版权投入由2024年的113亿美元增至2025年的132亿美元。资本运作更为密集,Sky宣布以最高16亿英镑收购ITV旗下媒体与娱乐部门,Paramount拟全现金收购Warner Bros. Discovery。
总体来看,2025年英国电视与视频产业的竞争焦点从“抢用户”转向“提单价、卖广告、做聚合、拼内容”。对广电机构而言,依托本土内容稳住基本盘、通过合作扩大分发、借助广告技术提升变现,已成为共同路径。
(编译:赵京文)
2026年10月29-30日,诚邀您相聚江西南昌。让思想先于趋势,用实践回应未来,在每一次能力涌现中寻找机遇,在每一次时代争流中定义未来。

责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】广电要不要放弃同轴,又吃瓜!? 2026-11-10
- [常话短说] 【解局】广电发展重要风向标! 2026-11-09
- [高书生] 高书生:各行各业建库忙,关联成网还差“最后一公里” 2026-11-09
- [探显家] Netflix高管清洗背后:换人不解决增长 2026-11-09
- [探显家] 访谈|Richard Halton:从BBC到Roku,亲历英国电视走向流媒体的25年 2026-11-09
