


Disney第三财季的表现强化了公司对全年目标的信心。过去数十年围绕IP进行的投入,正在转化为更深的粉丝关系和更明确的财务结果。体验业务全球游客增长加快,Toy Story 5在院线和消费品上的成功,以及ESPN观看表现增强,共同扩大了Disney本季度触达消费者的范围。这些结果说明,即使面对宏观不确定性,Disney仍具备在数字和实体场景中规模化连接消费者的能力。
第三财季收入从上一财年同期的237亿美元增长至252亿美元,同比增长7%;税前利润从32亿美元增长至36亿美元,同比增长14%;总分部经营利润超过此前指引,从46亿美元增至56亿美元,同比增长21%。摊薄每股收益为1.51美元,低于上一财年同期的2.92美元;剔除特定项目后的调整后每股收益从1.61美元增长至2.06美元。
公司继续维持2026财年的调整后每股收益增长预期:不计第53周影响,预计增长约12%;计入第53周影响,预计增长约16%。第四财季总分部经营利润预计约49亿美元,其中包含第53周影响。Disney还把2026财年的股份回购目标上调至至少90亿美元。对于2027财年,公司继续预计调整后每股收益实现两位数增长,但不包括第53周影响。
从业务分部看,娱乐业务第三财季收入113亿美元,同比增长6%;体育业务收入45亿美元,同比增长4%;体验业务收入100亿美元,同比增长10%。分部经营利润方面,娱乐业务达到16.8亿美元,同比增长64%;体育业务为8.58亿美元,同比下降17%;体验业务为30.17亿美元,同比增长20%。
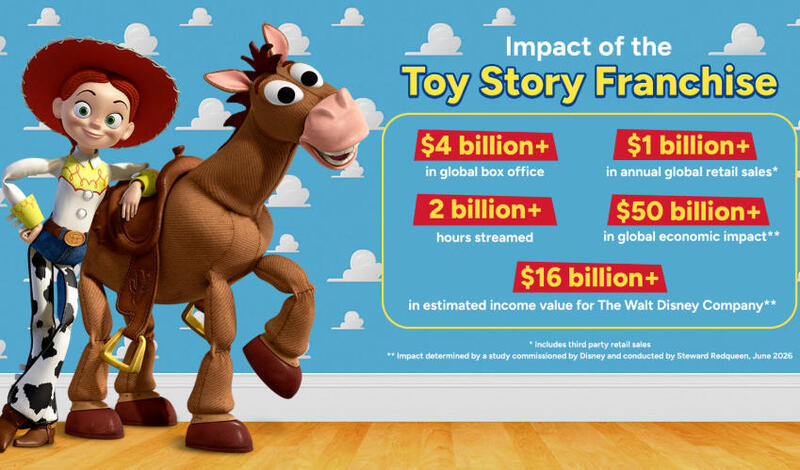
IP仍是本季度的核心驱动力。Toy Story 5于6月19日上映,全球票房已经超过10亿美元,使该系列累计全球票房超过40亿美元。影片价值并不止于院线窗口,它还带动了Disney+上的系列播放,相关内容累计播放超过20亿小时;Toy Story商品销售也帮助消费品收入实现20个季度以来最强的同比增长。
Disney同样提到The Devil Wears Prada 2的表现,尤其是国际市场表现令人满意。Star Wars: The Mandalorian and Grogu以及第四财季的真人版Moana虽然观众评分较强,但票房低于预期。不过,这些 franchise 投入仍在院线之外创造价值。公司在Disneyland和Walt Disney World的Star Wars: Galaxy's Edge内,围绕Mandalorian主题对Millennium Falcon: Smuggler's Run进行了首次院线同步式景点更新;相关电影也推动Star Wars零售销售在季度内健康增长。展望后续,真人版Moana预计将在Disney+上形成强势片单,延续原版动画及其续集的表现。
体育业务的战略重心是让ESPN覆盖更多用户,并把直播体育进一步带入Disney+。公司提到,ESPN Unlimited将作为新的直接面向消费者服务推出,同时保留与传统和数字分销伙伴的合作。ESPN Unlimited用户可通过DTC方式进入完整ESPN内容,也可以通过Charter、DirecTV、Fubo、Hulu Live TV、Verizon等伙伴获得相关权益。Disney还与Nexstar旗下CW Network达成协议,每年超过800小时的CW Sports内容将在ESPN应用中向ESPN Unlimited订阅用户直播。
Disney已经在2024年把部分ESPN内容引入美国Disney+,随后扩展到全球。接下来,公司计划从今年秋季开始,为Disney+订阅用户提供更多赛事内容,其中包括更多大学橄榄球同步直播,以及College GameDay的持续同步。目标是把更多直播体育带给更多用户,提高Disney+参与度,并推动用户向包含ESPN Unlimited的三件套组合升级。
公司还在扩展传统影视之外的内容供给,以提升参与度和粉丝关系。与TikTok达成的首个同类协议就是一个例子。该合作将把创作者内容带到Disney+前台,以围绕Disney角色和故事的精选粉丝内容流形式呈现;同时通过Disney特有的大使计划促进内容发现,并提升创作者能见度。
在流媒体货币化方面,Entertainment SVOD收入同比增长11%,其中订阅收入同比增长15%,主要受价格和用户量共同推动,外汇带来约1个百分点影响。Entertainment SVOD广告收入同比增长3%。Disney指出,广告市场供给继续增加,使整体需求环境相较第二财季更为疲软。第三财季Entertainment SVOD经营利润率为13%,部分受益于营销和节目投入节奏。公司继续预计,不计第53周影响,2026财年Entertainment SVOD经营利润率将达到两位数。
Disney对Entertainment SVOD的定义包括Disney+、Hulu订阅视频点播和Disney+ Hotstar(截至2024年11月14日),不包括Hulu Live TV和Fubo虚拟MVPD服务。娱乐分部订阅及联盟费用同比增长12%,其中Fubo交易贡献约4个百分点,外汇贡献约1个百分点。体育分部订阅及联盟费用同比增长8%,NFL交易贡献约4个百分点,Fubo交易贡献约2个百分点。
本季度材料还体现出Disney对资产组合的取舍。公司继续把核心资源投向IP、体育、流媒体、体验和跨平台用户关系,同时通过交易安排调整非核心或低协同资产。这种取舍并不是简单放弃线性电视,而是在更强调数字订阅、广告利润和IP全链路兑现的经营框架中重新配置资源。
流媒体网点评
流媒体经营已经很难只靠“会员净增”解释。Disney把订阅收入、广告收入、SVOD利润率、ESPN体育、TikTok创作者内容、Toy Story 5票房和消费品放在同一套逻辑里,说明头部平台的竞争正在转向跨场景经营。国内如果仍把影视会员、少儿内容、体育赛事、短视频内容和广告库存分散运营,就很难形成类似的复合价值。
对运营商家庭屏而言,ESPN与Disney+的联动尤其值得参考。体育内容不仅能作为一个频道包存在,也可以成为提升大屏活跃、推动组合订阅、承接广告招商和增强用户留存的核心权益。未来世界杯、奥运会、洲际杯赛等大赛窗口,平台更需要提前设计多屏联动、赛事回看、会员升级、广告售卖和数据复盘,而不是只把赛事作为短期流量。
对智能电视和OTT广告而言,Disney SVOD广告收入增长放缓但利润率改善,提示行业不能只追求广告库存扩张。供给增加会压低需求质量,真正影响利润的是会员价格、广告负载、内容成本、营销节奏和用户体验之间的平衡。国内大屏广告也需要从开机曝光和贴片售卖,逐步转向更可解释的分层触达、权益联动和跨场景转化。
原文来源:The Walt Disney Company
责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [勾正科技] 勾正科技董事兼CEO喻亮星,当选中国商务广告协会第十二届理事会理事 2026-11-04
- [常话短说] 【解局】资源下沉,广电搞了个五位一体养老馆! 2026-11-04
- [常话短说] 【解局】某大省网公司董事长被查! 2026-11-03
- [常话短说] 【重要】一场燃动全国广电的竞赛,即将首次全程直播! 2026-11-02
- [常话短说] 【解局】广电“百日攻坚”! 2026-11-02
