


活动推荐:【流媒体网 X 南瓜电影】梦幻联动:充值会员送双影视会员卡!
推动 TVING 与 Wave 融合:您应该从 Disney 的一体化捆绑包中学习整合后策略。重要的是要认识到这是一个“有差异的新捆绑包”。
韩国两大本地流媒体服务 Tving 和 Wavve 推进合并,以及合并后面临的挑战和未来的战略方向
韩国两大本地流媒体服务 Tving 和 Wavve 正在推进合并。合并的主要障碍是 Wavve 的 2000 亿韩元规模的可转换债券(CB),这一问题已由 CJ ENM 和 SK Square 解决。
合并后的未来并不明朗,需要通过韩国公平交易委员会的企业合并审查。韩国市场的增长率正在下降,竞争日益激烈,因此创造合并后的协同效应并不容易。
合并后的 Tving 需要借鉴 Disney 在全球市场上通过流媒体整合(Disney+, Hulu, ESPN+)提高盈利性的战略。
尽管 Disney 在规模上无法与 Netflix 竞争,但它通过第三季度实现盈利,正在开辟新的成功之路。
Tving 和 Wavve 的合并必须通过韩国公平贸易委员会的公司审查,整个审查过程可能长达 120 天
根据韩国公平交易委员会的规定,Tving 和 Wavve 的合并必须经过审查。由于两家公司都属于大型企业集团,根据公平交易法,合并申报后 30 天内必须完成审查,如有需要,审查期限可延长至最多 90 天,因此整个审查过程可能长达 120 天。
合并将导致 CJ ENM(原CJ E&M,是韩国的一家综合性娱乐和传媒公司,其业务覆盖了电影、电视、音乐、演出、媒体、游戏等多个领域)成为主导方,合并后的公司将由 CJ ENM 控制。根据公平交易法,CJ ENM 必须持有合并公司至少 40% 的股份。
如果合并成功,预计最早在 2025 年下半年将诞生一个大型本地 K 流媒体服务(可能命名为 Tving),韩国市场的占有率(订阅者和收入)可能接近 40%。
公平交易委员会审查的核心是评估合并是否会限制市场竞争,包括考虑合并后可能导致的订阅费上涨和内容供应垄断的可能性。
目前两家公司的合计市场占有率约为 30%,预计合并后将接近 40%,这将成为与 Netflix(市场占有率约为 40%)竞争的重要砝码。
公平交易委员会对流媒体市场的界定范围可能影响合并公司必须遵守的条件。随着 YouTube 等开放社交媒体服务也开始参与视频分发和运营订阅服务,如果流媒体服务的范围扩大,合并公司的业务范围也可能随之扩大。
业界预计即使合并后,Netflix 仍将保持韩国市场的领先地位,因此预计合并将获得批准。
Tving 和 Wavve 合并后,首先将尝试通过合理化节目供应和营销成本来摆脱长期的赤字。2023 年,Tving 和 Wavve 分别出现了 1420 亿韩元(将近 7.17 亿人民币)和 791 亿韩元(将近 4 亿人民币)的营业亏损,两家公司自成立以来从未实现过营业利润。
韩国的流媒体市场持续增长,订阅者数量和收入都在增加。根据 MPA 的数据,2024 年上半年,韩国的订阅型 SVOD 市场总订阅者数量为 2080 万,比前一年增加了 70,5000 名。该领域的收入达到了 9 亿 2200 万美元,比前一年增长了 11%。
Netflix 在韩国市场的观看占有率为 37%,收入占有率为 43%,拥有约 700 万订阅者。Tving 的观看占有率为 30%,收入占有率为 15%,订阅数量估计为 420 万。Wavve、Coupang Play 和 Disney+ 的市场占有率分别为 18%、9% 和 5%。根据 Mobile Index 的数据,截至 10 月,Tving 和 Wavve 的 MAU 分别为 810 万和 421 万,而 Netflix 的 MAU 为 1191 万。
MPA 研究部门 AMPD 的首席分析师 Dhivya T 分析说,韩国内容在优质 VOD 类别中的参与度为 77%,在客户获取占比为 75%,这意味着韩国内容是推动优质 VOD 领域发展的主要因素。
全球的流媒体市场已经迈入了低增长时代,与此同时, Netflix 在全球的主导地位正在加强
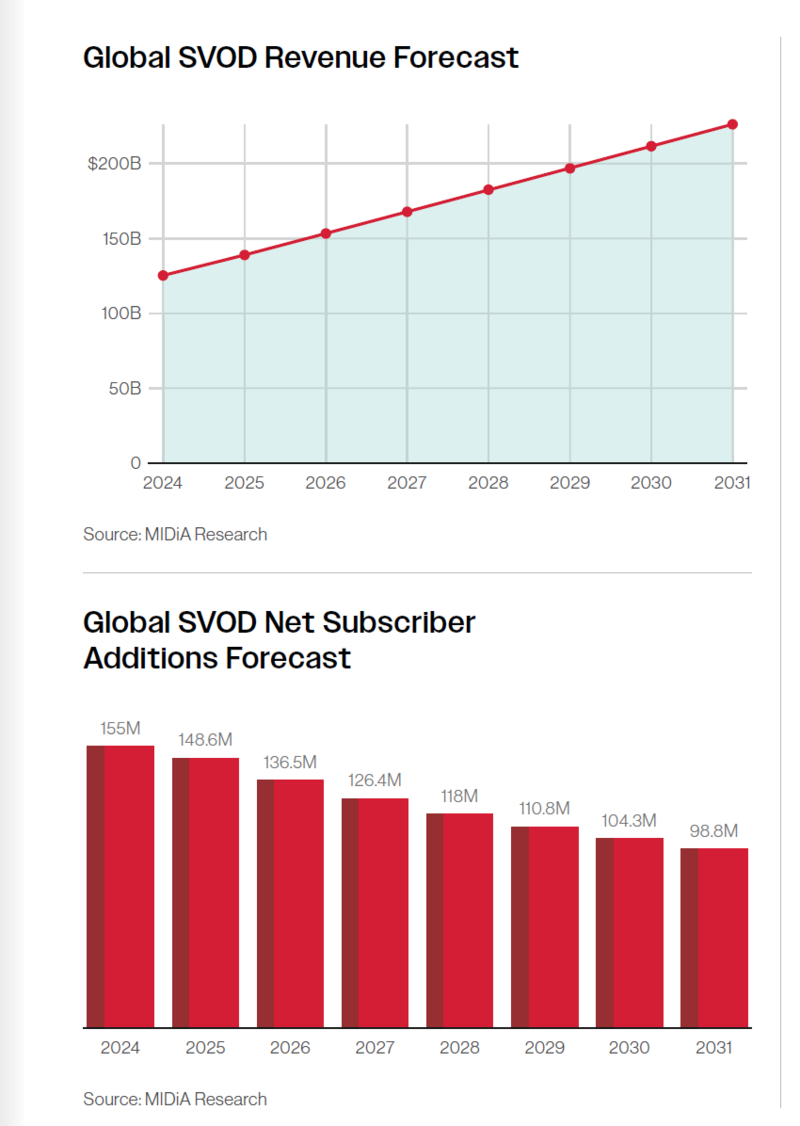
自 2019 年流媒体服务时代开始以来,经过 5 年的发展,市场已经饱和。SVOD 的净订阅增长预计将放缓。根据 MiDia 研究,预计 2024 年全球 SVOD 服务的净订阅增长约为 1.55 亿,但到 2031 年,这一数字预计将下降至 9,880 万。
尽管全球媒体市场的变化意味着流媒体市场规模将继续增长,但增速不会很高。预计到 2031 年,SVOD 市场规模将超过 2000 亿美元。韩国市场也面临同样的趋势。
尽管增长放缓,但由于订阅价格上涨和高收益的广告层级产品占有率增加,主要企业的盈利能力预计将提高。
Netflix 的全球主导地位正在加强,它是唯一一个在 190 多个国家/地区运营的流媒体服务。相比之下,竞争对手的全球扩张速度较慢。例如,Max 直到 2024 年才进入欧洲和亚洲市场。Comcast 和 Paramount 甚至为了进入欧洲市场而创建了合资企业 SkyShowtime。
Google 是少数能在全球范围内与 Netflix 竞争的企业之一。YouTube 不直接制作内容,但在 UGC 的投资上,预计到 2024 年将投入高达 160 亿美元(如果包括购买 NFL 转播权,则为 176 亿美元)。Disney 也在努力追赶 Netflix,但由于需要投资于非流媒体的遗留媒体(通常用来指代那些在数字和互联网时代之前就已经存在,并且至今仍然在运营的媒体形式。如 ABC、有线电视、电影院),因此短期内超越 Netflix 的可能性不大。
根据 Nielsen 的数据,2024 年 10 月,YouTube 的观看时间占有率为 10.6%,位居第一,Netflix 以 7.5% 的占有率位居第二。随着可以在智能电视上观看 YouTube,预计这两家公司之间的竞争将变得更加激烈。
综上所述,尽管流媒体市场规模将继续增长,但增速放缓,市场固化,Netflix的全球主导地位加强,而其他竞争者则需要更多的努力来追赶或保持竞争力。
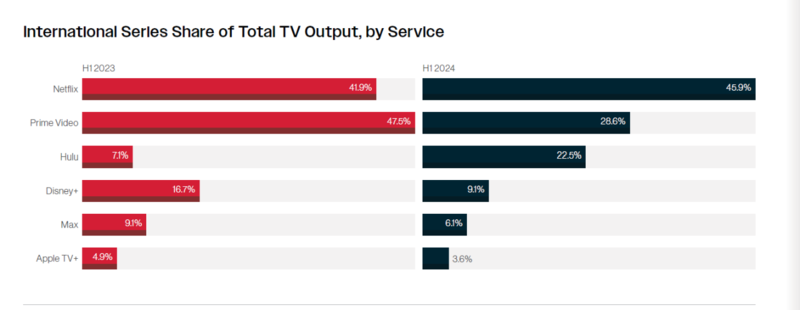
Tving 和 Wavve 合并后的流媒体服务需要在(韩国)国内外市场上与 Netflix 竞争。Netflix 在 2024 年第一季度发布的作品中,大约有 45.9% 是全球性的国际作品,这显示了其在全球内容制作和分销上的强大能力。
由于预计韩国流媒体市场的订阅者增长将放缓,Tving 和 Wavve 合并后的流媒体服务需要通过扩大广告模式、推出体育捆绑产品、引入 PPL(产品放置直播,这是一种营销策略,通过在直播内容中植入产品,来推广这些产品。这样既可以为产品做广告,也可以为流媒体服务带来额外的收入)等直播商务方式来提高 ARPU,从而强化服务。
为了增加内容收益的长尾效应,合并后的流媒体服务还应该推出基于免费广告的流媒体电视 FAST,这样可以延长内容的盈利周期。
幸运的是,除了已经在韩国提供服务的 Disney+ 和 Apple TV+ 之外,预计 Max 和 Paramount+ 等其他服务不会直接进入韩国市场。由于韩国本地内容的消费占有率很高,即使这些服务进入韩国市场,它们也不容易扩大市场份额。
TVING 和 Wave 的未来可向 Disney 学习 --- 一站式服务和捆绑销售
Disney 在与 Netflix 的流媒体竞争中目前处于落后状态。截至 2024 年第四季度,Disney+ 的核心订阅数量为 1 亿 2270 万,与 Netflix 的差距很大。尽管如此,Disney 的盈利能力正在迅速提升。
在其财年第四季度的业绩报告中,Disney 不仅展示了稳健的订阅增长和收入增长,还大胆预测到 2025 年,其 DTC 部门将实现超过 10 亿美元的营业利润,到 2026 年,该部门(不包括体育和 Hulu+ 直播电视)将实现 10% 的营业利润率。这显示了 Disney 对 SVOD 业务未来的新信心。
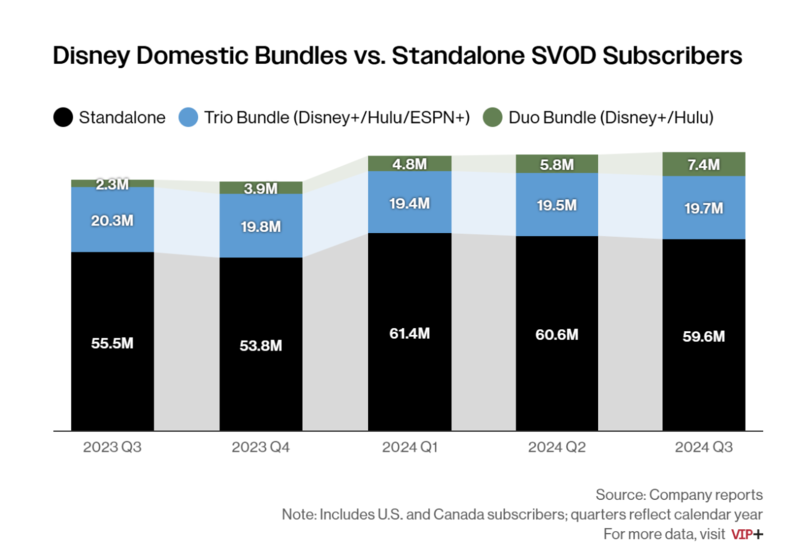
Disney 的“一站式应用策略”和“流媒体超级捆绑策略”是其增长的主要原因。Disney 是唯一能够提供三个流媒体服务捆绑的公司,即所谓的“三重捆绑”(Disney+, Hulu, ESPN+)。
在美国,Disney+ 和 Hulu 的双重捆绑服务订阅人数自 2024 年 3 月 Hulu 和 Disney+ 合并以来持续增长,仅一年时间就从 230 万增加到 740 万。双重捆绑用户可以在 Disney+ 应用中观看 Hulu 的内容。同时,单独订阅 Disney+ 的独立流媒体订阅人数正在减少,许多 Disney+ 和 Hulu 的用户似乎转向了捆绑服务(Duo Basic)。
Disney 通过将多个流媒体服务捆绑在一起的策略,成功地增加了用户数量,并减少了用户流失,这显示了一站式服务和捆绑销售在流媒体市场中的有效性。
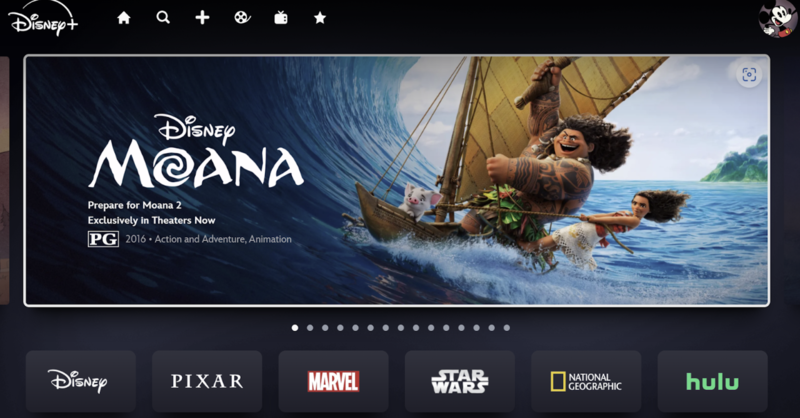
Disney 正在实施一项“全部服务一体化(Great All-in-One App)”的流媒体战略,其中包括将 Hulu 的内容整合到 Disney+ 应用中。
Disney 计划将三个服务(Disney+、Hulu 和 ESPN+)的内容整合到一个应用中,这个应用被称为“伟大的全部服务一体化应用”。这个计划是为了与 Netflix 竞争,提供一个综合的平台,让用户可以在一个地方访问所有内容。
将两个服务合并到一个应用中,可以有效地增加捆绑订阅用户的数量。这是因为消费者希望能够在一个地方观看尽可能多的内容,这也是拥有世界上最多的原创内容的 Netflix 受欢迎的主要原因之一。
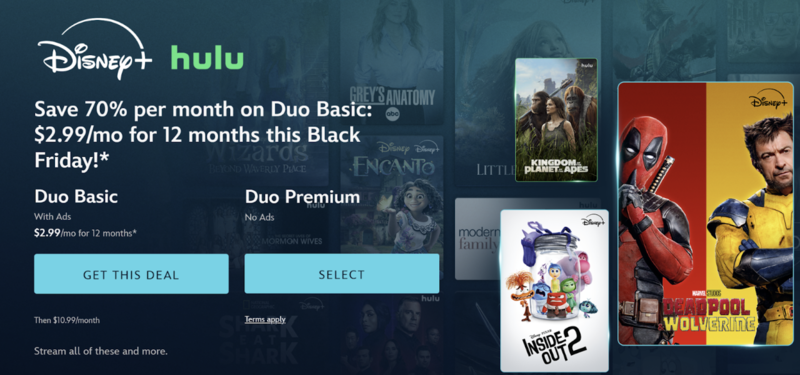
一体化应用程序对于展示和推广内容有很大帮助。这是因为访问大型网站的人越多,其内容被发现的频率或概率就越高。
“一体化应用”(all-in-one app)的优点:防止用户流失到竞争对手的服务,并增强用户体验
Disney 的 CEO - Bob Iger 和 CFO - Hugh Johnston 在声明中提到,通过整合服务,订阅了 Disney+ 的用户将能够直接在 Disney+ 应用内访问他们喜欢的 ESPN+ 体育内容。这种整合将进一步加强 Disney 流媒体体验的统一性。
通过提供整合的服务,Disney 能够提高用户的参与度,这有助于减少订阅者的流失。用户更倾向于在一个平台上获得尽可能多的内容,这样可以减少他们跳转到其他竞争服务的可能性。
根据 Luminate 的数据,2024 年 Hulu 原创内容的年度观看时间比 2023 年全年增长了 7%,达到了 536 亿分钟。这一增长主要归功于 Hulu 与 Disney+ 整合后,内容曝光频率的增加。
硬捆绑在一个应用程序中提供两种或多种流媒体服务,是全球流媒体市场的最新趋势。WBD 的流媒体从 HBO MAX 切换到 max,其中还包括 CNN。
Paramount 正在整合其 Showtime 和 Paramount+。
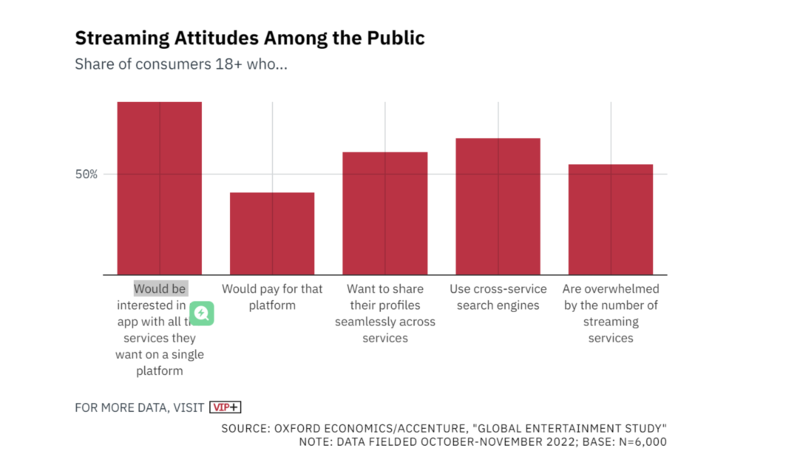
如果观众不需要在多个应用之间切换来寻找他们想要的内容,而是可以通过一个平台参与,这不仅可以增加使用时间,还可以减少他们转向其他竞争服务的可能性。这是硬捆绑的一个优势。
根据 2022 年牛津经济研究院对 6000 名 18 岁以上成年人的调查,有一半的受访者表示对在一个单一平台上使用所有服务感兴趣,这表明他们对双重捆绑或更多的捆绑服务感兴趣。
在流媒体时代,内容的包装与内容本身一样重要。但是,整合服务时需要考虑的是如何在整合后保持品牌和知识产权的清晰身份和吸引力。
Variety 杂志建议,需要一种策略来避免成为“无差异化平台”的陷阱,同时接触到更广泛的受众。
如果 Tving 和 Wavve 合并,将两个服务合并到一个应用中,给用户带来“提高价值”和“增强便利性”的感觉是非常重要的。在一定时间内保持两个应用的形式,然后自然地将它们整合到新的流媒体应用中,这种 “Disney 式” 的策略看起来是可取的。
责任编辑:房家辉
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】广电要不要放弃同轴,又吃瓜!? 2026-11-10
- [常话短说] 【解局】广电发展重要风向标! 2026-11-09
- [高书生] 高书生:各行各业建库忙,关联成网还差“最后一公里” 2026-11-09
- [探显家] Netflix高管清洗背后:换人不解决增长 2026-11-09
- [探显家] 访谈|Richard Halton:从BBC到Roku,亲历英国电视走向流媒体的25年 2026-11-09
