

春节假期结束、2023年开工之际,展望2023年,流媒体网认为,在后疫情阶段,也许以下的一些走向值得关注。
1、广电5G大战三大运营商,将促进通信产业深度竞合
显然2021与2022年是5G用户快速规模化发展的时期。按照工信部数据,2022年全国移动用户总数16.83亿户,普及率为119.2部/百人,全年净增4062万户,其中5G移动电话用户达到5.61亿户,占移动电话用户的33.3%,比上年末提高11.7个百分点。同时,截至2022年底,中国移动移动用户总数约9.75亿户,其中5G套餐客户数达到6.145亿户,占比63.0%(第四季度增加5700万户水平)。中国电信则表示移动用户总数3.91亿户,5G套餐用户达到约2.68亿户(第四季度净增1920户),渗透率达到68.5%。而中国联通表示其5G套餐客户数达到2.13亿户。所以,三大电信运营商5G套餐用户在整体移动用户占比在65%水平。
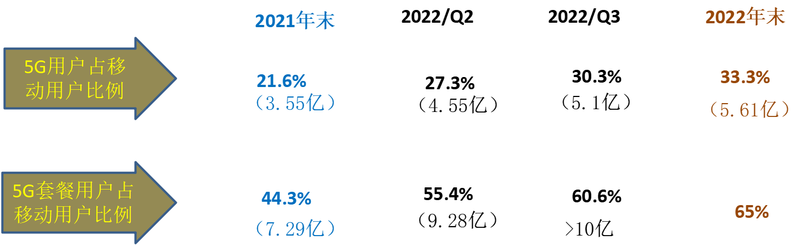
图为:三大运营商2022年5G个人用户发展状况
可见,5G用户发展的同时,5G套餐更是快速发展(近几个季度处于相对匀速水平),远超“真”5G用户。毕竟,虽然对很多个人用户来说5G代表着快捷与高大上,但对运营商来说,传统大众业务的关键词依然是规模性(5G套餐的意义其实更多是规模运营意义)。所以,中国广电在2023年度工作会议上,确定的第一件事就是:稳定有线用户量的同时,扩大广电5G用户规模。因为在传统通信市场上,广电5G商用只是中国广电的第一步或必定动作,而规模化才是市场维系的根本。而按照上述移动用户普及率、5G套餐用户占比,留给中国广电的5G个人用户发展时间肯定不多(2022年底宣称半年售价达到500万),其窗口期或许在36个月水平,并且2023年必然是最为关键的时期。流媒体网认为,对于目前饱和的个人移动通信市场,无论如何强调差异化套餐,价格竞争都是核心竞争手段。当然考虑各种因素(你懂的),广电5G的价格竞争或许不会那么大张旗鼓(比如最新的事件是个别地区10元套餐与6元套餐的下公开架)——但基层人员都懂得这事(比如玩打折促销方式)。
而对其它三大电信运营商来说,传统个人市场竞争经历多年倾轧,基层人员早已疲惫不堪。而中国广电的入局势必继续搅动这一基础业务。但对如今的三大来说,在尽可能保持基础业务规模的同时,此时的形势必然与以往不同。从宏观角度,在新基建政策发布已经数年、十四五数字经济规划已经发布一年之后,推动社会整体的数智化转型是必然的重任与机遇(特别是2G业务)。从行业角度,通信行业演进中必然包括共建共享趋势。不说中国移动与中国广电在700M频段的共建共享事宜,中国电信与中国联通在4G/5G网络建设乃至运维层面也必然深化,甚至业内一直传言两家机构的合并事宜(这事或有可能,但流媒体网认为绝非2023年发生或即将发生的事)。另外,业内也认为,三大运营商或在局部存在小打小闹的情况,但在重大2G项目上,三大运营商的合作也是大势所在。
所以,数字经济正在推动通信产业的深度竞合——但竞合远不止与此,且看下一条。
2、“AI+算力网络”成为电信运营商与互联网公司关键竞争/合点
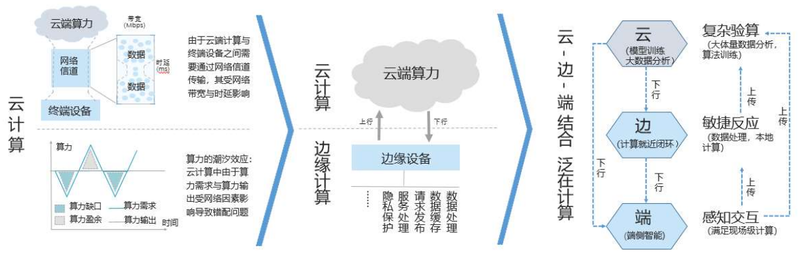
图为:算力发展格局
竞合不仅存在于电信运营商之间,或许也发生在电信运营商与互联网巨头之间。
当下,全球算力正进入新的发展阶段,网络泛在化已经演化为算力泛在化——这一热词/概念就像大约15年前的云计算概念。从技术上看,5G MEC的发展导致了算力与网络的融合发展,同时分布式部署也是6G核心网的关键需求!而在政策角度,去年1月初,国家发展改革委、网信办、工信部、国家能源局四部门联合印发的《全国一体化大数据中心协同创新体系算力枢纽实施方案》正式启动实施“东数西算”工程,构建国家算力网络体系。所以,云、网、边、端的高度协同是必然趋势——这也是电信运营商与互联网巨头竞合的逻辑基础之一。因为电信运营商在通信网络及2G服务拥有先天条件/优势,而互联网巨头则在云计算、人工智能有先发/相对优势(这里就不说智能终端的争夺了),而边缘计算正是两者的竞合/交叉领域。
另一重要逻辑是人工智能的快速发展。事实上,达摩院、新华三、Gartner、麦肯锡等众多TMT机构的预测都对AI的深度应用给予足够的重视,而最新的消息是,微软宣布向美国人工智能研究公司OpenAI追加数十亿美元投资。而5G和AI的典型应用场景中超过80%是重叠的!随着数字经济的全面展开,AI深度应用将成为众多典型TMT机构研发与应用重点!
此前,中国电信在2022年全力推进天翼云业务发展,做实天翼云科技有限公司各省分公司(简称“云省分”),推出了一系列工作方案,构建以云中台为中枢的全项目调度统筹体系——流媒体网认为这正是“AI+算力网络”的尝试。而中国移动的“两个新型”之一正是“5G+算力网络+智慧中台”。看来,两者致力于以自身力量杀入云计算乃至人工智能领域。另一较新的情况是中国联通与腾讯的合作,按照公开的宣称,两者将深度合作的首要领域正是政企/2G领域。
流媒体网认为,2023年将是电信运营商与互联网巨头深度竞合的新起点,其走向非常值得关注。
3、在平台赋能基础上,工业互联网应用走向数字化转型的关键重点
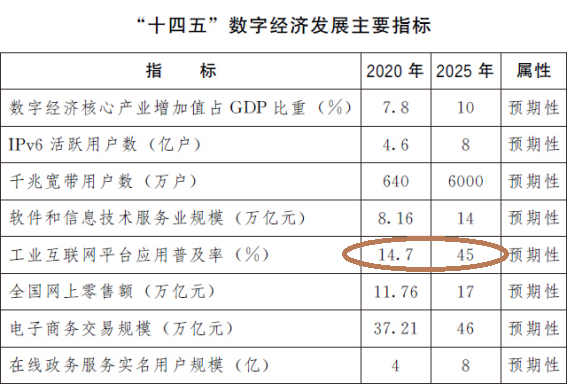
从宏观角度,在新基建政策发布已经数年、十四五数字经济规划已经发布一年之后,推动社会整体的数智化转型是电信运营商必然的重任与机遇(尤其是数字政府、城市大脑、数字农村这些2G业务)。同时,流媒体网认为:从概念外延看,工业互联网或许比照产业互联网角度,这是2G数字化领域之外最重要的2B应用,是2023年三大运营商之外的关键2B机遇。毕竟,按照2021年初数字经济规划,工业互联网应用普及率要求从2020年的14.7%高速增长到2025年的45%。尤其是在数据要素成为新的生产要素并愈加重要的时候,从5G专网角度切入工业互联网事必须的,而2023年正是电信运营商把握数字化转型与数据价值化的关键时期。
按照工信部数据,在平台层面目前工业互联网的情况是:工业互联网标志解析体系全面建成(包括5大国家顶级节点和两大灾备节点),已经全面融入45个经济大类,影响力平台超过240个,并打造5个产业公共服务平台。但在2022年整体创投景气水平不如预期的大趋势下,工业互联网投资市场此前进入冷静期。根据IT桔子数据库,截止2022年10月11日,我国工业互联网行业2022年发生融资事件50起,融资金额为76.41亿元。相较于该产业投融资大年的2021年,融资频次和融资规模均有下降。工业互联网领域公司融资轮次在C轮以后的寥寥无几,可以说融资尚处早期阶段。
但流媒体网认为:后疫情下,2022年的创投景气情况将给2023年留下更多空间。2023年的行业景气水平将快速提升(参考春节票房数据)。承担数字化转型重任的电信运营商必须抓住其中的关键机遇。这方面,此前中国移动成立了OnePower工业互联网平台,中国电信则推出天翼云工业互联网平台。在科技公司也在窥探产业互联网的同时,电信运营商能否在2023年卡主相关关键非常重要。
4、从军团模式到科技创新,电信运营商在组织与人力方面继续临市场化、专业化核心挑战
2022年电信运营商值得关注的一个潮流是各种行业军团成立。在数字经济背景下,这一源自华为的新兴组织形式成为ToB领域的重要组织变革潮流。其中,中国电信采取了“政企行业事业部+产业研究院+专业公司”的市场化、专业化实践,其中对应于12个产业方向的12个产业研究院被认为是为了增强数字化平台、产品和解决方案研发运营能力。(参考:《中国电信政企改革回顾:市场化、专业化是核心》)再如,中国移动则基于推出“链军特”战略组建了九大行业军团。
但军团模式既不是起点,更不是终点。适应数字化转型需求,电信运营商近年来在政企业务组织方面可谓改革不断。例如,中国移动此前就推出T型结构和“1+3+3”的政企业务线,这也是中国移动九大行业军团的背景之一。但不论如何改革,其目标都是为了充分整合内部资源与快速调度内部能力,满足特定行业的特色需求。2022年军团潮流可以认为是政企业务的阶段性组织形态。而与深度数字化转型相对应,2023年电信运营商政企线组织形态的深化与演变也非常值得观察。比如,电信运营商的产品与解决方案能力是否升级?内部资源与价值分配的问题是否得到解决?
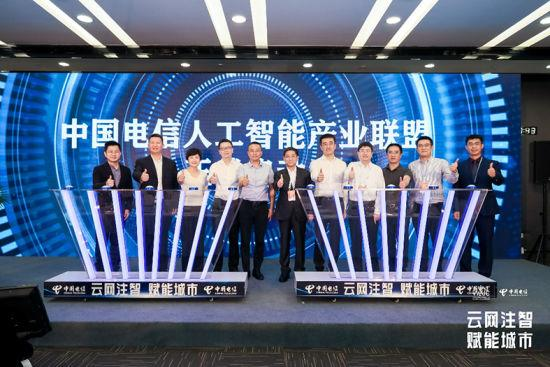
这或在一定程度也看相关专业公司发展。这方面,中国电信智能科技分公司或可认为是其中为典型——该公司与集团大数据和AI中心实行“一套人马、两块牌子”的运作方式——流媒体网认为这会是第二个天翼公司。
当然,在TMT领域,专业公司的发展离不开创新人才与翔安氛围。大而言之,这方面的政策有《国家“十四五”期间人才发展规划》以及《工信部关于加强和改进工业和信息化人才队伍建设的实施意见》等。在企业层面,中国移动的“七个强化”就要求“加强数智化人才队伍建设,激发‘人才红利’”。而在中国电信在前述智能科技分公司案例中则要求“在重点科研开发项目实施人才特区政策,建立符合AI行业规律的岗位和薪酬激励体系”。
那么,面临互联网巨头的竞争,2023年电信运营商的人力资源政策会有什么新变化?其在专业公司将得到什么体现?流媒体网将持续观察。
责任编辑:房家辉
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】最新广电+三大运营商班子名单 2026-11-17
- [高书生] 高书生:国家文化专网vs可信数据空间,两者是搭档 2026-11-17
- [常话短说] 【解局】全国广电干部密集换帅! 2026-11-16
- [常话短说] 【突发】机顶盒被植入后门?! 2026-11-13
- [常话短说] 【重磅】多省IPTV用户数下滑吗?! 2026-11-12
