


根据洛图科技(RUNTO)最新发布的《中国智能盒子线上零售市场月度追踪(China Smart TV Box Online Retail Market Monthly Tracker)》报告显示:2022年第三季度,中国智能盒子线上零售量为53.7万台,同比下降1.9%,环比增长2.7%;零售额为1.2亿元,同比下降11.1%,环比增长2.1%;线上平均成交价为221元。
第三季度为传统的销售淡季,但智能盒子市场规模环比实现逆势增长,主要是由于头部品牌的发力和低端小品牌的上量。同时,这一现象也说明,智能盒子市场在长期低迷之下,正在脱离传统销售淡旺季的影响。今年4月之后,智能盒子线上市场的单月销量基本稳定在17万台左右。
2021-2022年中国智能盒子线上市场分季度销量
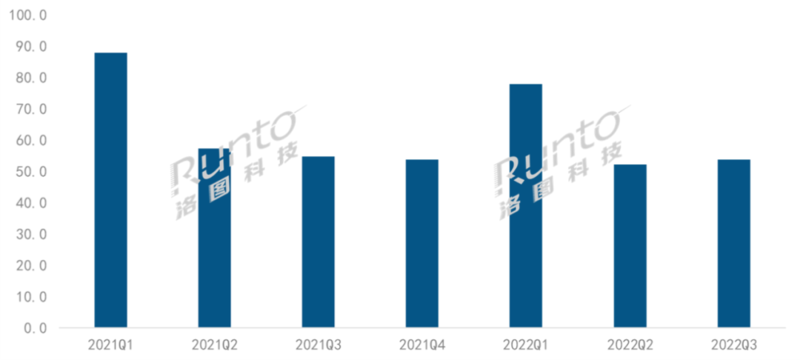
数据来源:洛图科技(RUNTO)线上数据,单位:万台
头部品牌格局稳固,中尾部品牌竞争激烈根据洛图科技(RUNTO)线上数据显示,2022年第三季度,智能盒子线上市场的TOP4品牌为小米、腾讯、天猫魔盒、当贝,合计份额为54%,同比下降15个百分点,CR4集中度大幅下滑的原因来自于今年更多中小品牌的入局。
头部的前三个品牌市场份额较去年同期有不同程度的下降。其中,小米市场份额为19.1%,同比下降7.5个百分点。腾讯排名第二,市场份额为15.7%,同比下降4个百分点;但腾讯盒子向上布局,9月发布内置8K资源的旗舰级产品5 Pro,价格提升至千元左右;天猫魔盒借助自有渠道的优势,市场占比为12.5%,同比下降3.4个百分点,百元档的7C贡献了近一半的份额。
当贝位居榜单第四位,份额为6.6%,与去年基本持平。在300元以上的中高端市场,当贝表现更为优异,排名第一,份额超过30%,且较去年同期上涨6.4个百分点。
TOP5-10名中BSWAY、赛奈斯、菲尼泰、憨熊智佳均为今年新晋品牌。BSWAY自今年一季度进入畅销榜单以来,持续稳定在前五;菲尼泰和憨熊智佳则是本季度首次进入前十。
2022Q3中国智能盒子线上市场TOP品牌销量份额
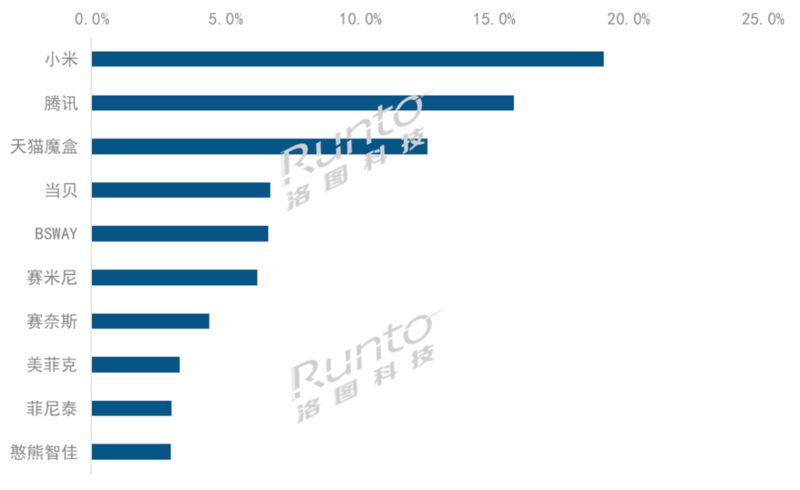
数据来源:洛图科技(RUNTO)线上数据,单位:%
特色功能出现,场景创新成产品高端化方向面对持续低迷的市场,以及疫情带来的新变化,主流品牌通过打造特色功能,拓展使用场景来增强竞争力,延长产品的生命周期。
一是家居场景。语音交互一方面使得操作更加便捷,另一方面还可融入智能家居生态,与其他设备进行联动。根据洛图科技(RUNTO)线上数据显示,2022年第三季度,近场语音交互功能的占比41.9%,远场语音的占比为0.5%;在400元以上的市场中,近场语音已经成为标配,份额超九成,远场语音则占到5.4%,较去年同期提升1.6个百分点。
二是生活场景。通过搭载摄像头,可以实现视频通话、远场看家、AI健身等功能。摄像头与远场语音同时配备的重叠度极高,根据洛图科技(RUNTO)线上数据显示,2022年第三季度,在400元以上的市场中,搭载摄像头的产品占比同样为5.4%,销量同比去年增长39%。
三是游戏场景。宅家模式下,消费者对虚拟娱乐的需要被放大,年轻消费者对游戏消费意愿不断增强,通过内置云游戏资源,外接游戏主机,游戏盒子正成为新风向,腾讯、当贝等品牌纷纷布局。
四是教育场景。随着在线教育的时长不断增加,主打学习的教育盒子开始出现,囊括了丰富的教育内容。目前布局的主要为垂直领域的新兴品牌,如巧学伴、宝得利、橙子乐园等。
预计2022年中国智能盒子线上市场规模达240万台面对外部较为低迷的经济环境,非刚需性的智能盒子难以激发购物欲望;内部随着电视智能化程度的不断提升以及价格的走低,智能盒子的竞争力也在减弱。洛图科技(RUNTO)预计,2022年中国智能盒子的零售规模依旧不容乐观,预计线上市场规模仅达240万台,同比下降5%。
洛图科技(RUNTO)《中国智能盒子零售市场月度追踪(China Smart TV Box Online Retail Market Monthly Tracker)》报告包含线上市场零售量规模、分渠道、品牌、产品配置的零售数据的月度更新,还包括畅销机型及价格走势。
责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重磅】国产算力加持,广电4K剪辑效率提升70%! 2026-10-23
- [探显家] 从Uber到PubMatic:Megan Ramm带不走的那张牌 2026-10-23
- [常话短说] 【重要信号】“十问”国家数据集团! 2026-10-22
- [常话短说] 【解局】他一审被判十二年! 2026-10-21
- [常话短说] 【解局】守住广电的基本盘! 2026-10-20
