


刚刚过去的618家电行业着实“浅秀”了一下,根据京东平台数据,618期间新品、中高端家电产品成交额达去年同期5倍。可见应对疫情常态化,消费者的关注点回归至家庭生活质量,为家“充电”也再一次证实了客厅经济价值。
电视大屏是用户家庭娱乐首选平台
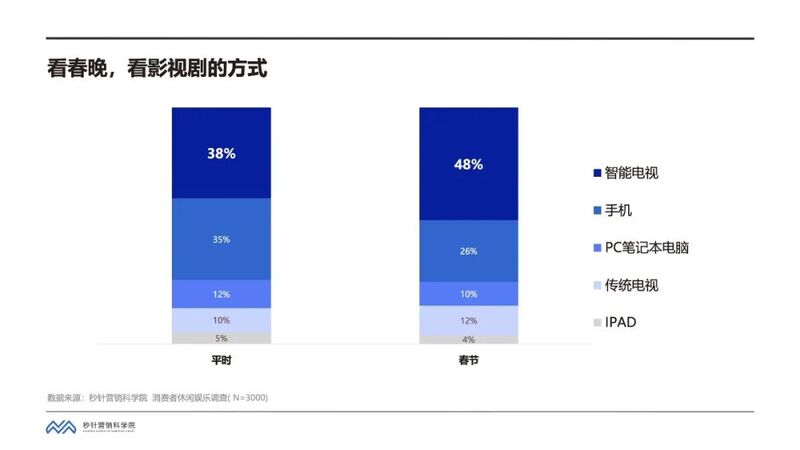
看电视仍是用户家庭娱乐首选,这一结论在秒针营销科学院针对春节期间消费者休闲娱乐计划的在线定量调研中就有充分验证,无论是平日还是以春节为代表的节假日开机高峰,智能大屏都是观看晚会、影视综艺的第一选择。
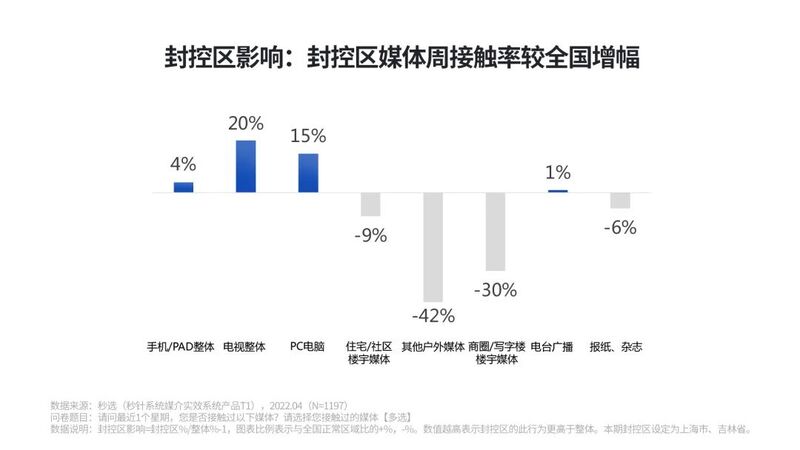
秒针营销科学院通过秒针系统媒介实效秒选,针对吉林、上海为代表的封控区受众因居家而导致的媒体使用变化调研中,封控区电视整体接触率较全国水平高出20%,势头最猛,有望培养受众媒介使用新习惯,因此更加值得关注。
各类数字电视发展状况
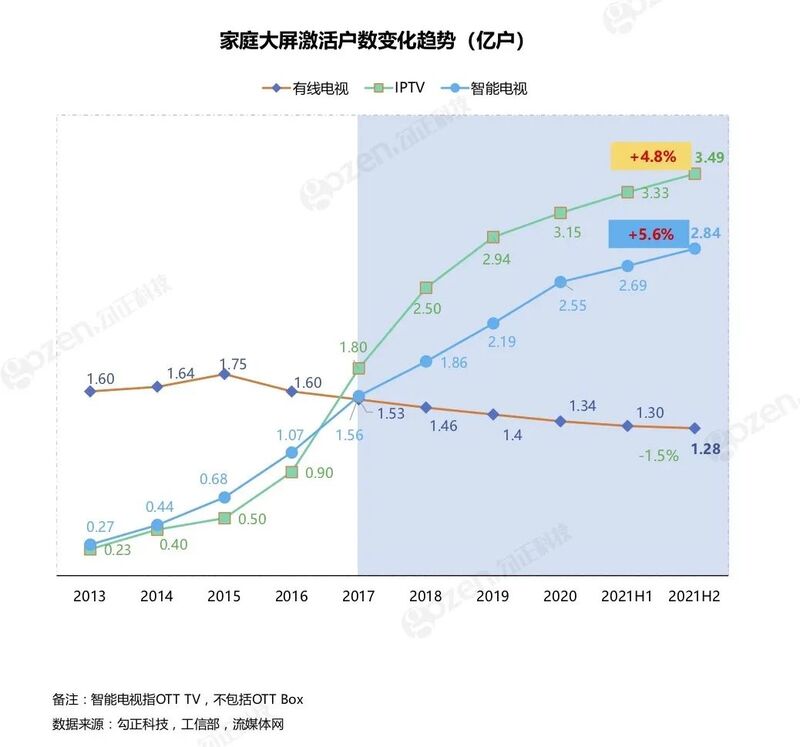
PC的稳中有降,智能手机覆盖到达顶点,而电视的数字化仍在高速发展中。到2022年,电视的数字化主要是以各地运营商推出的IPTV 和智能电视为主要形式了。过去所谈的OTT准确的来说指的是外接的电视盒子连接互联网,目前这种单独的电视盒子并不是主流了。外接的电视盒子各项功能都内化到智能电视上,所以智能电视也被继续称呼为OTT。
截至2021年底IPTV激活户数接近3.5亿户,智能电视激活户数为2.84亿户,相较2021年上半年有着约5.6%的涨幅。多样化的电视联网方式,以及以智能电视为连接载体的组合形式推动联网电视总量达4.72亿,智慧客厅规模化更是推动用户使用行为变化的关键。
IPTV在广阔市场均有覆盖
当前IPTV终端覆盖占据三端之首,是电视大屏中极具竞争力的终端平台,坐拥流量蓝海的IPTV还有哪些核心竞争力?
这就要从近几年异常火爆的“下沉市场”说起。中国超过七成的人口来自三线及以下城市,即下沉市场,随着我国经济发展水平持续提高、城镇化进程增速,下沉市场居民可支配收入有了明显提升,基础设施建设、物流体系的不断完善更是从供需双侧强力推动下沉市场消费力增长。这也就是众多品牌发力下沉市场的重要原因。
根据埃森哲对于下沉市场消费者的调研显示,相较于一二线城市,下沉市场消费者更依赖线上渠道,接近九成下沉市场受访者表示未来更愿意通过电商平台进行消费。“越下沉越线上”的消费偏好也印证了下沉市场触网习惯的养成,品牌把握消费者在线触点至关重要。
运营商全面细致的乡镇区域铺设工作
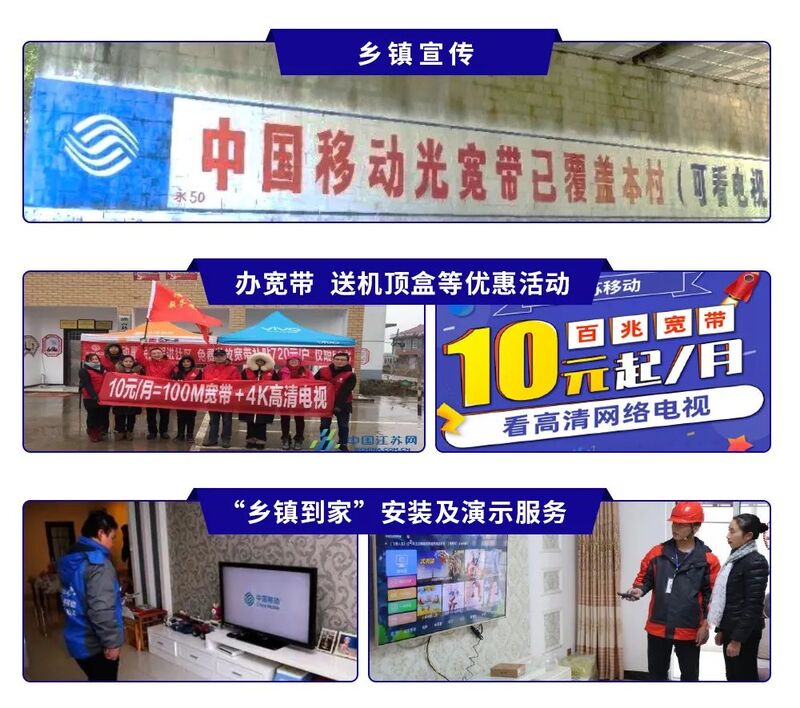
IPTV的发展恰好伴随了城镇化发展,全面细致的乡镇区域铺设工作,更以下沉市场为突破口,迅速提升了全国范围内终端覆盖。应对用户收视行为变化,IPTV可有效覆盖大屏点播收视人群,补充了非智能电视用户的覆盖;另一方面IPTV拥有直播信源,可有效触达智能电视中有信源收视习惯的用户,补充智能电视用户触达。因此IPTV+OTT组合效果更能实现对全国各线区域家庭用户的广泛覆盖以及对细分市场的精细化运营。
IPTV广告具有较大发展空间 双平台协同是关键
我们经常说OTT 处于价值洼地,一方面当前线上流量见顶,开辟新流量是广告主的普遍共识,另一方面OTT广告收入相比其他互联网广告收入仍然较低。就OTT广告填充率来说,各类开机后广告填充率偏低,库存丰富,更多入口级资源可创造优质营销机会。
进入高速发展期的IPTV,其广告业务可以说仍处于“起步阶段”,根据勾正科技数据整理,2021年IPTV营收规模与结构中广告业务占比较低,也因此有着更为广阔的发展空间。同时对于广告主开辟新流量核心诉求,IPTV资源的下沉能力更是不容小觑。
我们已知OTT、IPTV用户规模巨大,又有着较为广阔的发展空间,追根溯源广告主的核心诉求是什么?又将如何满足呢?其实无论是IPTV还是OTT,广告主看重的是整体大屏场景和客厅经济所发挥的价值,而并非二者之间的差异。通过统一投放标准、监测机制等以破解资源分散问题并推动广告投放透明化,进一步发挥IPTV与OTT广告的协同效应,推动一体化运营才能真正发挥价值。据了解,以欢网科技的NEW TV产品为例,业内不少企业正在关注,并在实际推动OTT与IPTV资源一体化运营,一条代码、C2S监测的跨终端投放已经实现。下一步,充分发挥OTT+IPTV资源的规模效益仍需产业各方加强协同。
《2019-2022:全国IPTV规范对接及建设管理情况汇总》报告,带您了解全国各省市IPTV管理工作进度。一切工作都在确保IPTV行业在有序发展、安全保障的基础上进一步提升行业竞争力和生命力。点击图片获取PDF。

责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重磅】国产算力加持,广电4K剪辑效率提升70%! 2026-10-23
- [探显家] 从Uber到PubMatic:Megan Ramm带不走的那张牌 2026-10-23
- [常话短说] 【重要信号】“十问”国家数据集团! 2026-10-22
- [常话短说] 【解局】他一审被判十二年! 2026-10-21
- [常话短说] 【解局】守住广电的基本盘! 2026-10-20
