


中报业绩超预期,营收、净利润增速均超50%
2019年8月28日,新媒股份发布中期业绩报告。2019上半年收入4.48亿元(+56.5%),归母净利润1.71亿元(+63.0%);IPTV业务收入3.56亿元(+57.4%),互联网电视业务收入0.59亿元(+30.9%).
上半年IPTV用户增加210万,增值业务收入增长163.7%
2019上半年IPTV用户数从年初1475万增长至1685万,用户增加210万,预计全年IPTV用户增加450—550万,同比增长30.5—37.3%。广东移动IPTV用户数增长和ARPU值提升是业绩增长的主要原因。
2019上半年公司IPTV基础业务收入2.79亿元(+41.7%),增值业务收入0.77亿元(+163.7%),主要原因是移动IPTV基础包收费有所提升、移动IPTV增值业务从2018年9月上线开始贡献收入。
云视听系列产品用户数保持快速增长,毛利率持续提升
2019上半年云视听极光激活用户数从年初1.33亿增长至1.59亿,云视听电视猫、云视听悦厅TV、云视听小电视用户均保持快速增长。用户增长直接带动互联网电视运营业务收入增长,2019上半年该业务收入达到0.58亿元(+63.5%)。
2019上半年云视听产品毛利率高达76.7%,相比2018年同期提升6.95个百分点。云视听系列产品主要成本为人力支出,因此随着该业务规模持续扩张,毛利率将继续提升。
新媒体双牌照龙头,业务兼具确定性和成长性,维持“推荐”评级
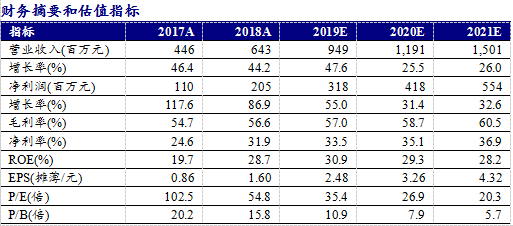
公司是广东IPTV和全国OTT TV双牌照新媒体龙头,凭借牌照资源直接受益于IPTV和OTT TV行业的高增长,公司业务采取轻资产分成模式,业绩确定性高且成长性强。预计公司2019-2021年归母净利润分别为3.18/4.18/5.54亿元,对应EPS分别为2.48/3.26/4.32元,当前股价对应2019-2021年PE分别为35、27和20倍。维持“推荐”评级。
风险提示:IPTV补贴退潮,广电媒体政策变化
1、上半年业绩超预期,营收、净利润增速均超50%
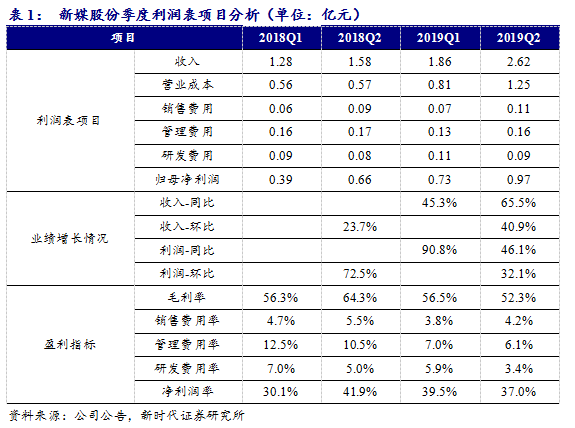
2019年8月28日,新媒股份发布中期业绩报告。2019上半年收入4.48亿元(+56.5%),归母净利润1.71亿元(+63.0%);IPTV业务收入3.56亿元(+57.4%),互联网电视业务收入0.59亿元(+30.9%)。
1.1、2019Q2收入增速同比和环比均提升,利润增速均有所下滑
从公司季度收入看,2019年Q2同比和环比分别增长65.5%和40.9%,明显超出市场预期。我们认为,公司收入超预期主要是因为2019年4月开始IPTV基础包提价以及移动增长业务的上线后发展迅猛。
从公司季度利润看,2019年Q2同比和环比增速均有回落,但是利润增长依然超出市场预期。利润增速回落主要是因为2019年Q2大额版权支出导致毛利率下滑。
1.2、费用率下降,规模效应显著
2019年Q1和Q2公司销售费用率、管理费用率和研发费用率均出现下滑,主要是因为公司收入快速增长,费用支出相对刚性,形成的规模效应。
2、IPTV业务:收入增长加速,毛利率有所下滑
2.1、IPTV用户数同比增长33.8%符合预期
2019上半年IPTV用户数从年初1475万增长至1685万,用户增加210万,预计全年IPTV用户增加450—550万,同比增长30.5—37.3%。广东移动IPTV用户数增长和ARPU值提升是业绩增长的主要原因。
公司2018年4月开始,对移动IPTV的分成方式从固定金额改变为按用户分成,因此从季度可比性角度上看,2019Q2具有可比性,2019Q1可比性较差。
2.2、IPTV增值业务发力,ARPU值提升显著
2019上半年公司IPTV基础业务收入2.79亿元(+41.7%),增值业务收入0.77亿元(+163.7%),主要原因是移动IPTV基础包收费有所提升、移动IPTV增值业务从2018年9月上线开始贡献收入。
2.3、版权支出增长,毛利率明显下滑
2019上半年IPTV业务毛利率51.2%,相比2018年同期下降8.9%,主要是因为公司上半年重新购买中央电视台3568频道的版权,版权价格较高。从资产负债表看,2019上半年公司无形资产增加2.27亿元,主要是新买入频道版权。
3、OTT TV业务:用户维持高增长,业务结构持续优化
3.1、互联网电视产品运营业务用户增长迅猛
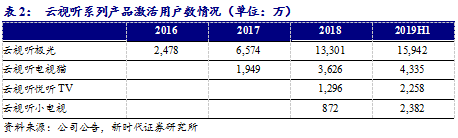
2019上半年云视听极光激活用户数从年初1.33亿增长至1.59亿,云视听电视猫、云视听悦厅TV、云视听小电视用户均保持快速增长。用户增长直接带动互联网电视运营业务收入增长,2019上半年该业务收入达到0.58亿元(+63.5%)。
3.2、业务结构优化,聚焦产品运营
2019上半年公司互联网电视业务收入0.59亿元,互联网电视产品运营业务收入占98%以上,公司将非核心业务剥离,聚焦于产品运营。
3.3、云视听系列产品毛利率提升,规模效应显著
2019上半年云视听产品毛利率高达76.7%,相比2018年同期提升6.95个百分点。云视听系列产品主要成本为人力支出,因此随着该业务规模持续扩张,毛利率将继续提升。
4、坚定看好公司业务持续增长
我们认为,公司未来IPTV和OTT TV业务收入合计有望达到20亿元。具体分析如下:
4.1、IPTV收入有望达到10亿元
2019上半年广东省IPTV用户1684.81万户,渗透率为46.33%,按照宽带用户核算的渗透率约45%。
2019上半年全国IPTV用户数2.81亿,基础宽带用户数4.35亿,IPTV用户渗透率64.6%。
根据2018年底数据,广东省IPTV渗透率目在全国31个省份排倒数第4,预计2021年全省IPTV用户渗透率达到65%,则用户数有望达到2,340万。
参考广东电信IPTV业务数据,移动IPTV的ARPU值最终将和电信持平,预计到2021年全省IPTV用户ARPU值将达到45元以上。
因此,我们认为公司IPTV业务收入将在2021年达到10亿元以上。
4.2、云视听系列产品收入有望达到10亿元
云视听极光是未来业绩增长的主要动力,是公司和腾讯视频合作的产品,从2016年开始推广,我们认为该产品将会成为大屏端重磅产品。我们对该产品收入空间作出预测,具体如下:
2018年,全国智能电视保有量2.9亿台,按照3亿台测算,其中1亿台预装未来电视与腾讯合作的极光NewTV,剩下2亿台APK市场归属云视听极光,云视听激活率按照75%计算,激活用户1.5亿。具体测算情况如下:
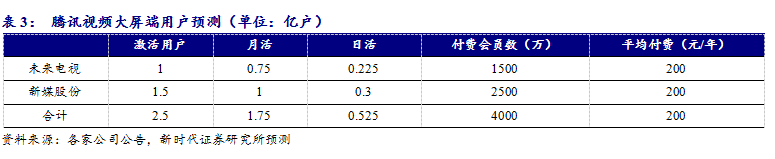
基于对过去几年PC端和移动端视频平台的用户数据增长速度和会员付费率的研究,结合目前公司公开披露的用户量数据,我们预测云视听极光付费会员数将会达到2500万,付费用户平均付费200元(大屏年费200元以上),则付费收入将达到50亿元,广告收入通常与付费收入接近,预计可达50亿元。因此,我们认为未来云视听极光收入有望达到100亿元,按照10%比例分成,公司有望获得10亿分成收入。
5、中长期激励方案推进,看好公司成长潜力
公司2019半年报披露,公司正在拟定核心团队中长期激励基金计划的后续安排方案,并将按照相关程序报批。
从公司历史数据看,公司的业绩快速增长和丰厚的薪酬待遇和较好的激励方案直接相关,激励方案的落地将为公司长期增长注入强心剂。
6、盈利预测:维持全年3.18亿元的业绩预测
根据公司2018年业绩情况及我们对公司业务的理解,我们预计公司将于2019下半年增加版权成本和销售费用的支出,我们维持全年3.18亿元的业绩预测。
公司是广东IPTV和全国OTT TV双牌照新媒体龙头,凭借牌照资源直接受益于IPTV和OTT TV行业的高增长,公司业务采取轻资产分成模式,业绩确定性高且成长性强。预计公司2019-2021年归母净利润分别为3.18/4.18/5.54亿元,对应EPS分别为2.48/3.26/4.32元,当前股价对应2019-2021年PE分别为35、27和20倍。维持“推荐”评级。
7、风险因素
IPTV补贴退潮,广电媒体政策变化。
2019年10月30-31日,“聚视而上、向智而生”珠海论道暨第18届中国IPTV/OTT智能视听产业高峰论坛将在长隆横琴湾酒店举行,IPTV第二价值曲线的培育和建设;智能大屏的创新与边界;从投屏到智慧屏,如何抢占时代风口......更多行业话题尽在珠海论道,欢迎关注和参与!
了解珠海论道详情及报名请点击:http://s.lmtw.com/201910iptv/
责任编辑:侯亚丽
24小时热文
流 • 视界


专栏文章更多
- [勾正科技] IPTV月报|2026年9月家庭智慧屏IPTV报告 2026-10-30
- [常话短说] 【解局】广电“服务”卷出新高度 2026-10-30
- [勾正科技] OTT报告|2026年9月智能电视大数据报告 2026-10-29
- [探显家] 3Vision报告解读|两个MENA:GCC与北非流媒体市场的分化 2026-10-29
- [常话短说] 【解局】广电凭什么重新赢回用户? 2026-10-29
