


【流媒体网】摘要:遥想当年,数字机顶盒的绝对主导是有线电视行业,每年3000万台左右的出货量成为众多厂商争相抢夺的对象。但是按照电信运营商这个势头,机顶盒市场主导者的角色已经开始易主了。
2016年7月23日消息,根据流媒体网报道,中国电信集团2016年针对IPTV智能机顶盒的首次集中采购,采购数量为2106万台的集采项目发布候选人公示,根据评审结果,中标候选人推荐有8家。
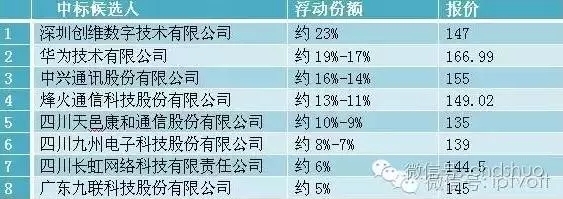
其中相关值得注意的信息如下:
1)中国电信集团集采数量最终定为2106万台,较年初制定的1113万台几乎翻番,这也是电信集团IPTV历年集采规模最大的一次,可见IPTV市场发展之迅猛,夺得了约8%-7%的份额的四川九州则是首次入围。
2)虽然中标主力仍然是华为、中兴、烽火等在IPTV领域耕耘多年的企业,深圳创维、四川九州、九联科技这些有规模有技术积累的机顶盒专业研发企业在集采中异军突起,特别是深圳创维更是拔得头筹。
3)本次智能终端技术规格为四核1.5GHZ及以上CPU、1G Byte及以上RAM、8GByte及以上FLASH、四核及以上GPU,支持4K超高清解码、3D高清解码;硬件接口要求至少支持 USB*2、SD(TF)卡接口、HDMI1.4a; 操作系统为android4.4及以上版本;支持IPTV直播、点播、时移等业务功能。
分摊下来,第一大中标厂商创维分到的中标数量接近500万台,即使是最后一名九联的招标数量也在100万台以上。可以看到,电信大规模集采得来的规模效益明显,140左右的报价几乎可以说比成本价高不了多少。
遥想当年,数字机顶盒的绝对主导是有线电视行业,每年3000万台左右的出货量成为众多厂商争相抢夺的对象。
但是按照电信运营商这个势头,机顶盒市场主导者的角色已经开始易主了。按照格兰研究公布的统计数据,2015年,中国有线高清机顶盒新增市场份额持续增长,全年出货量超过1800万台,占有线机顶盒出货总量的75%以上。也就是说,有线机顶盒全年出货量差不多是2400万台。
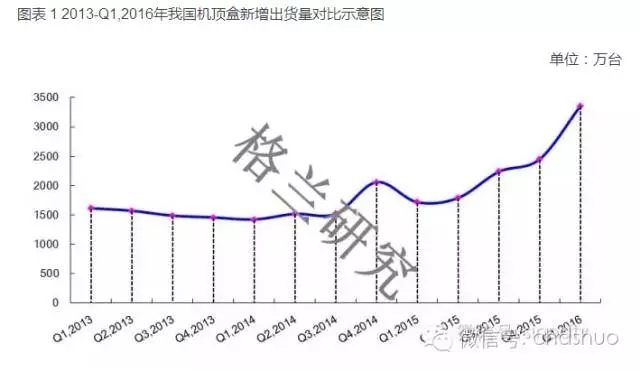
在这2400万台出货量之中,第一名的市场份额也不过就15%到20%左右,出货量差不多在400万台左右,其它十数家大部分有线机顶盒厂商的出货量也就在100到200万台左右。
而中国电信一家一次的招标集采数量就抵上有线电视全行业一年的采购量,而这还没有算上中国联通和中国移动的集采数量。
根据之前披露的相关信息,三大电信运营商在2016年的机顶盒集采数量可能高达6000万台,这一市场规模是有线电视行业2.5倍。
在这一巨大的市场空间面前,厂商的重心偏向何方,已经不言自明!
最关键的是有线电视行业招标主体及其庞大,不像电信运营商的大规模集中采购。根据创维数字披露的2015年财报信息,可见市场分散度之高:
过往与公司合作的国内大小广电网络公司客户共 969 家,报告期公司于国内 406 家有线网络运营商实现销售,且高清占比达 85%。公司继续深耕国内广电运营商市场,基于强化 B2B领域的服务能力和业务拓展能力,巩固和开发智能终端市场。随着广电市场省级平台的整合和集中,目前公司在中国区广电市场全部省份均形成供货,并连续 8 年在广电有线机顶盒终端市场占有率保持第一名。
当然,随着有线电视网络整合的推进,相关的机顶盒集采规模较以往有了很大提升,但跟电信相比还是有一些差距。
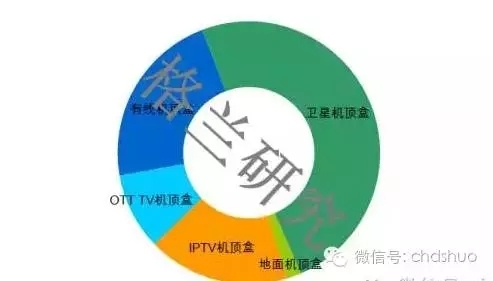
即使在广电内部,有线机顶盒也不再是市场主力。格兰研究数据显示,2016年第一季度,我国卫星机顶盒出货市场占比近一半;有线机顶盒占新增机顶盒出货量超过两成;IPTV机顶盒同比发展最快,占比近两成,随着各地电信运营商加大"宽带+视频"的推广力度,IPTV机顶盒市场加速发展;OTT TV机顶盒在新增市场占比近10%,随着中国移动、长城宽带等加大"视频+宽带"业务的推广力度,OTT TV机顶盒市场发展将加速;地面机顶盒市场出货相对较小。
一个行业的成熟与健康的重要标志是产业链的完善度。经过这么多年刺刀见红的拼杀,机顶盒行业的集中度已经比较高,本身其话语权正在上升。在中国电信这样新的渠道巨鳄的竞争之下,有线电视运营商在终端方面的话语权会进一步削弱,特别是考虑到有线机顶盒需要专用的Tuner等器件。
在此背景下,如何让终端这一环节与业务实现良性互动,在布局上具有前瞻性,是一个需要思考的问题。
责任编辑:刘雅
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重磅】国产算力加持,广电4K剪辑效率提升70%! 2026-10-23
- [探显家] 从Uber到PubMatic:Megan Ramm带不走的那张牌 2026-10-23
- [常话短说] 【重要信号】“十问”国家数据集团! 2026-10-22
- [常话短说] 【解局】他一审被判十二年! 2026-10-21
- [常话短说] 【解局】守住广电的基本盘! 2026-10-20
