

前言
电视大屏这两年,行业里能听到两种完全相反的说法。悲观的一头来自各地运营商和广电的一线经营单位总在说用户活跃数、收视时长、增值收入都在往下掉叫苦不迭。另一头则根据中国广视索福瑞媒介研究(CSM)2025年的报告显示,大屏全年触达12.3亿人,家庭场景下日均观看4小时零5分钟。两组数字看起来略有矛盾,其实是站在不同位置看同一件事。数据往下掉是事实,电视还有大量客群在看也是事实。观众并没有丢掉大屏,屏幕依旧摆在客厅,内容通路和消费渠道从来没有断,真正掉的是内容和服务在现阶段对客户的吸引力。
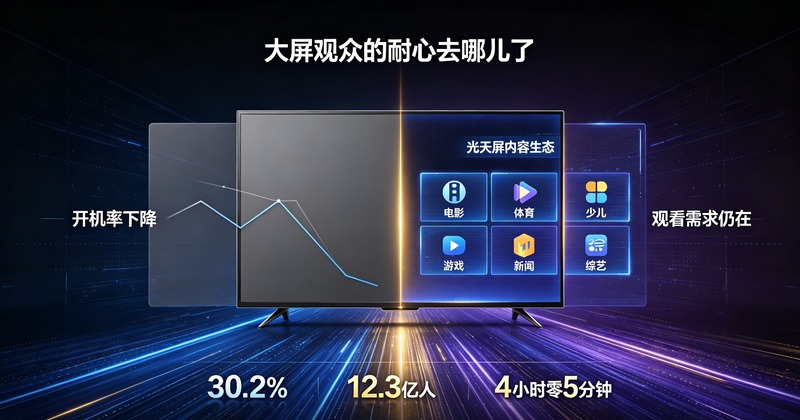
数据证明观众依旧在看
传统电视有两条看片路径,一条是电视直播,也就是CCTV等上星频道;另一条是会员点播也就是我们正在运营的IPTV。大屏除了这两条还能给观众什么?还有没有新的王牌?本文要讲的FAST(Free Ad-supported Streaming TV,免费广告支持型流媒体电视)就是在这种氛围里冒出来的。笔者会把这条线一次讲完:包括大屏用户的现状是什么?FAST这个刚露头的新产品这门生意要怎么做?账怎么算?算法的重要性,广告的销售方法等,希望对同行业的朋友有所帮助。
第一部分 大屏行业走到了哪一步
家底还在,部分观众对内容失去耐心
看衰大屏的人拿的是一线的用户活跃、时长和订购数据这些确实正在掉而且感觉还没到底。但另一边,国人日均看电视四小时以上的数字也摆在那里。两相对照,结论并没有那么悲观,对相当多中国家庭来说,电视仍然是客厅里最核心的收视入口,从业者不必先自己垂头丧气。
话说回来,过去十年电视界面确实越改越绕。瀑布流套专题,专题套内容页,用户想安安稳稳看个电视,尤其对老人来说常常像在闯关。而且IPTV的增值包一上来就有订阅门槛,一大半人挡在门外;免费内容质量参差不齐;点播库堆得再满用户也常常不知道到底该看什么。两头一夹用户流失的症结就浮出来了。最上面是内容太多推荐跟不上;再往下是频道没吸引力同质化严重;还有一层是片库铺得很大,但千人一面没有精准分发。用户大量时间都花在“找内容”这一步。FAST就是冲着这几条来的,主打两个营销点:内容免费操作简单。
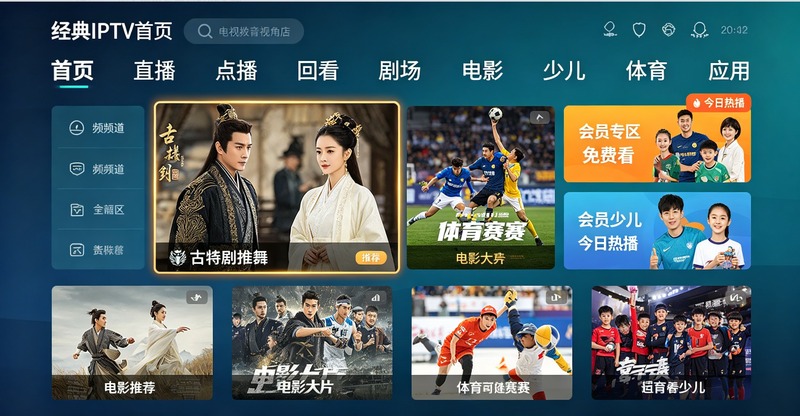
传统电视大屏复杂的开机电子菜单
增值业务难以为继
回看IPTV这二十年。最早拿到集成播控牌照的是上海文广(SMG),百视通就是这么起家的,中国第一单IPTV业务落在哈尔滨。此后行业用户一路狂奔,到2019年IPTV用户冲到2.94亿,首次反超有线电视。大概从2013年起,增值分账的年代同步开启,电视大屏开始做会员订购,内容随即井喷,付费影视包、少儿包一度是运营商和牌照方手里最稳的一块现金牛。
但转折比多数人预想的来得早。出自工信部的数字:2024年全国IPTV用户净增653.4万户,2025年只剩59万户左右;到2026年5月末,总用户停在4.09亿户,近两年就在4.1亿上下小幅波动。增量时代过去,存量压力最先传导到的就是增值业务。我们查到两家上市的区域运营商在年报里看得更直白,山东海看股份2025年年报全年营收9.39亿元、同比降4.10%,其中增值业务只剩0.87亿元、同比减了36.99%;河北的无线传媒2026年半年报,增值业务下降27.01%。两家分处两个人口大省,摆在一起看,toC的增值业务不断缩水不是个别现象,全国同行大抵如此。靠卖内容包就能驱动增长的时代结束了。
第二部分 FAST是个什么生意
FAST是什么:大屏生态的中间层
讲完了现状的矛盾,接下来谈FAST本身。它到底是个什么产品,又该怎么经营。
大屏的内容生态大致分为三层。最基层的是传统免费频道,CCTV-1、湖南卫视这些上星台构成内容底座,靠硬广活着,观众随时打开被动收看。最上面是增值订阅内容,也就是我们目前在做、同时现阶段用户已经开始有些反感的付费影视包、少儿包、游戏教育包,卖给愿意掏钱的那部分人。FAST位于中间这一层,它和传统频道一样对用户免费、靠广告挣钱,不同之处在于它对所有用户都跑智能推荐。市场上目前能看到的例子,河北IPTV的FAST TV、百视通的蜂享视界,基本都归在这一类。
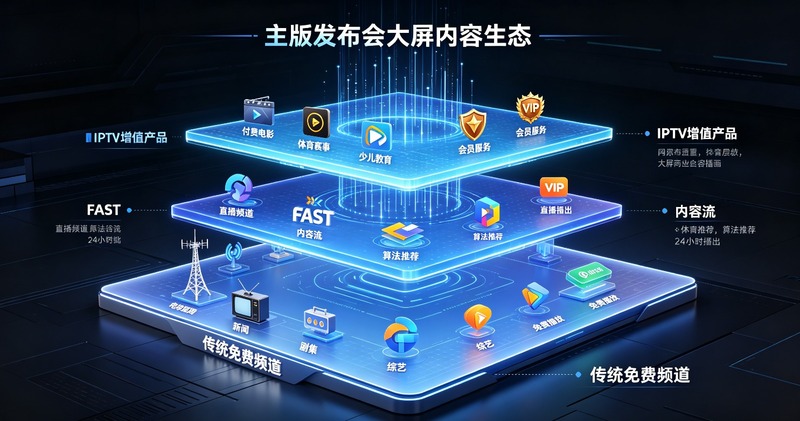
大屏内容生态的三层结构
这三层并不是要谁替掉谁,更多是互补,是共同为用户端服务的差异化内容。传统频道那边,FAST相当于一次升级:都是免费,但传统频道是广撒网,FAST是精准推送,同样一支内容背后多了数据沉淀和定向广告投放。IPTV增值业务这边,FAST接住的是那批想看内容又不愿意付费的人,还能顺手做付费内容的试看入口,比如热门剧免费放前几集,把人往订阅那边引。
这套模式国外已经跑通了。Nielsen旗下Gracenote的统计:截至2025年,全球FAST频道超过1870个,市场规模约122.8亿美元,预计2030年达到318亿美元。国家广电总局2024年2月落地的“重温经典”频道,主打免费线性轮播,开播一年播出经典作品140部,有线端收视规模超6500万户、覆盖2.5亿人、累计收视达到15.4亿小时。这样看来免费 + 线性 + 好内容这套组合,大屏国内外都跑得通。
这门生意绕不开问题
第一个问题FAST面向C端全面免费,会不会把付费用户抢走?估计这两年做增值业务的人都盘算过这件事。2026年5月29日“看中国”创新论坛上,河北IPTV报了一组FAST TV的数字:高频触达53%的核心付费用户,另外还激活了18%左右原本根本不点播的人,单次观看时长做到156分钟。真正落下来的是那18%,前53%本来就是掏钱的人,只是他们看得更勤。同期海看股份年报里含FAST的其他业务反倒涨了26.01%。免费并没有从存量里切走哪块,倒是把大屏整张收视盘子撑大了一圈。至于新增流量从哪来,倒是相对简单。只要内容编排得当、交互也够简单,模式本身跑得通就会有人来。
另一个绕不开的是跟传统广电是否冲突。我们的判断不是抢生意是两边一起把盘子做大。FAST找的是原本根本不看电视的那批人,它变出来的是一份原本就不存在的广告库存。广电那边吃品牌硬广,FAST这边赚的是精准和效果,两笔钱从来不在一个池子里。规模起来以后两边反而有配合空间,广电的销售帮着代理FAST的库存赚一笔佣金,FAST沉淀的数据回过头给广电调整编排做参考。
最后一个问题是短视频。硬碰硬打不过,只能靠差异经营。短视频是人找内容,FAST是内容找人。一群人同一时刻看同一件事,这份集体感手机给不了。FAST说到底就是实现开机就播、换台就看的懒人经济,小屏替不了大屏的就是这几个动作。
钱从哪来?
钱怎么来,分三条线看。传统频道广告是稳定现金流,FAST的增量广告是新的增长来源,IPTV的增值付费则是利润率更高的一块。在这个闭环里,广告主买的是流量,用户买的是服务,内容方借渠道触达观众,平台靠运营生态挣钱。每一方都拿得到自己那一份,生意才立得住。免费观看真正攒下来的是家庭画像,有了这份画像,广告投得更准,付费转化的路也就清楚了。
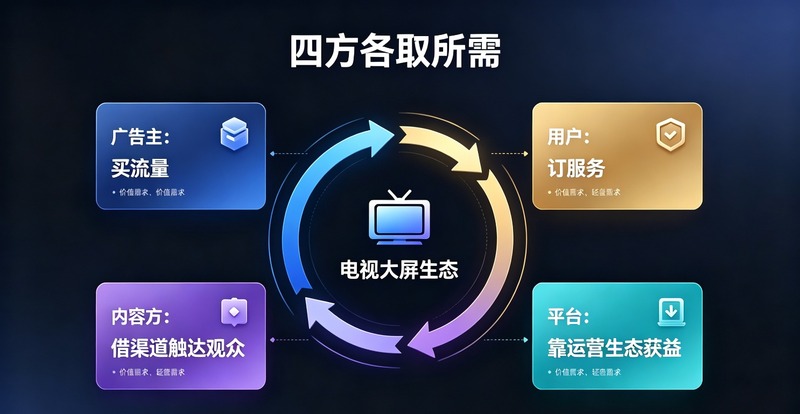
到这里,内容算法的重要性就出来了。广告匹配得准不准全靠算法,CPM和填充率一上去,单用户广告收入跟着涨;体验个性化的用户留得住,留下的用户又贡献更多数据;数据越厚,推荐越准,用户就愿意再来。这个飞轮转起来就是行业壁垒,转不起来就是一堆轮播频道。
这门生意成不成行业几个硬指标说话:有效观看时长、广告填充率、eCPM、月ARPU、次月留存、免费转付费的转化率。行业里目前的参考线大致是月ARPU不低于2元、次月留存不低于50%、免费转付费不低于5%。
别忽视了成本账
光算进账只是半本账,剩下半本是三笔成本:内容、分账、运维。
内容最容易看清。FAST走的是线性播出一个频道一天要填满二十四小时,三十路频道就是七百多个小时的排播量。点播库讲究“有就行”,这里是空一档掉一档。内容这笔账不能按库里有多少部算,得按一小时排播花多少钱算。省下来的两条路,一条是自有版权、公版内容和台网分账,能顶上半边;剩下的那半边是复用率,一部剧能不能在黄金档之外再走一遍午间、深夜、主题编排,直接压住单小时成本。真正谈不成生意的,其实是分账,大屏这行从来不是自己收自己的钱。海看股份2025年年报写得很直白,前五大客户占销售额的95.70%,第一大客户中国移动相关占51.09%。一半收入要从同一个渠道方手里过一遍。FAST再新,也跳不出这张结算网。播控、平台、渠道三方各拿多少,试点协议里就得写死;谈不拢的话,前面所有ARPU都只是纸面数字。运维也是大成本,带宽、转码、CDN、审核人力,都跟着并发往上爬,它没前两笔要命,但盘子铺多大它就花多快,所以试点阶段别一次上太多频道。以上三笔成本对上收入,能列一个粗算式,换成自己城市的数字,比如覆盖100万家庭、月ARPU 3元,一年3600万上下;同口径拉到500万覆盖,一年1.8亿。内容成本涨不到五倍,复用率反倒还能往上走,只要规模起来账就非常顺利。
第三部分 算法这层地基
算法决定FAST的天花板
FAST的生意经说白了就一句话:免费换注意力,注意力换广告费。注意力怎么拿、停留时间怎么拉长,靠的就是真刀真枪的算法。
传统电视靠人排节目单,一个节目单所有人看,推荐也粗放。FAST是数据驱动的千人千面,每个家庭的实时意图、历史偏好会动态生成一条属于自己的内容流。这个差别不只是用户体验层面的差异,它决定的是产品能不能活。账是明摆着的,广告曝光量 = 观看时长 × 加载率。时长一掉,收入按比例掉,能拉动时长的只有推荐准不准这一件事。
具体看三个维度。一个是观看时长,试点里单次会话通常要设到一个底线(比如100分钟),编排和交互但凡掉链子,这个数字撑不住。一个是广告填充,用户只有一直看着,广告才有曝光的机会。还有一个是付费转化,FAST是增值业务的漏斗入口,算法得能认出高意愿的人,在对的时机把话递过去。反过来看增值业务正在两位数地下滑,行业急着找第二曲线。长尾内容铺得太广,靠人根本看不过来,只能交给算法盘活,把单位广告价值重新抬起来。所以说最终的算法是产品的命门。
算法的红线
这里的红线别忘记。大屏是强监管的地方,推荐系统光好使不够,得先过合规这一关。最要紧的一条,导向不能交给算法。所有推荐位都要留人工干预通道,遇到突发事件的重点时段能一键切回人工编排。按《互联网信息服务算法推荐管理规定》备案、安全评估,推荐逻辑、召回来源、权重机制都必须可解释、可追溯。广告也不能伪装成内容,贴片、专区必须标注。少儿频道和相关时段,商业化推送强度能压就压,谨慎再谨慎。
第二条是数据。家庭画像的采集和使用都要有明确授权;几家厂商联合做投放分析时,优先走“只传模型参数、不传原始记录”的道路。还有一条最实在的,加载率按每小时10分钟守着(笔者自己的预算线),超了当事故办。这条看似是束缚,实际上是这门生意能持续卖广告的根基。
这些约束看起来是成本,其实恰恰是大屏广告稀缺性的来源。广告主愿意付溢价买的就是一个能让人放心的内容环境和一份真实的家庭注意力。这两样都得靠这些约束才能立得住,所以只能一开始就写进架构,而不是事后再补。
VIP专享文章,请登录或扫描以下二维码查看
“码”上成为VIP会员
没有多余的门路、套路
只有简单的“值来值往”一路!
深度分析、政策解读、研究报告一应俱全
极致性价比,全年精彩内容不容错过!
更多福利,尽在VIP专享
24小时热文
流 • 视界


专栏文章更多
- [勾正科技] OTT报告|2026年10月智能电视大数据报告 2026-11-19
- [常话短说] 【解局】蒋章建:广电创新窘境的破局之路 2026-11-19
- [勾正科技] 这个赛道广告总量增长21.9%!3大行业更爱投,份额超50% 2026-11-18
- [勾正科技] 重大历史题材释放大屏红利,《伟大的长征》占领客厅中心 2026-11-18
- [常话短说] 【解局】两部委联合发文,广电新的市场 “玩法”要变?! 2026-11-18
