


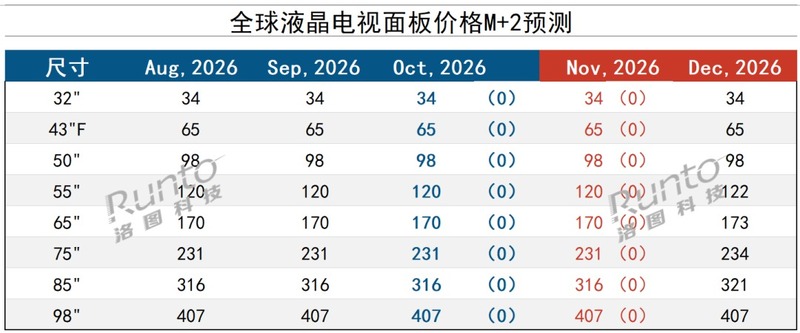
数据来源:洛图科技(RUNTO),单位:美元
2026年10月液晶电视面板市场特点及后市预测
--全球液晶电视面板市场的价格在9月提前企稳之后,10月全尺寸产品继续持平结算。
--预测11月主流行情将继续持平。更向后的12月,洛图科技(RUNTO)预测,55寸之上的中大尺寸将率先迎来涨价,涨幅在2-5美元。
--产能:“涨价函”之后,市场在10月和11月都以主动控产托价为主。10月,中国大陆厂商主动压减产出,高世代线体岁修停产3–7天;11月的稼动率规划在80%-85%之间。
--洛图科技(RUNTO)在之前发布的《10月液晶电视面板价格预测》中提到,第四季度整体是“需求环比走弱、供给收缩托底、成本上行”的博弈行情,价格难大涨,更多是止跌、小幅结构性提价。此外,尺寸将呈现分化:中大尺寸(55/65/75/85寸)韧性较强,更容易兑现小幅涨价;中小尺寸(32/43/50寸)阻力极大,品牌抵触较强。
--核心观点:12月的上行启动,是“成本推动+供给收缩”的结构性涨价,不是需求扩张驱动的普涨。对比之前预测的2026年“Q1涨-Q2稳-Q3跌-Q4稳”行情走势,以及即将到来的历年传统的Q1涨价,此次预测涨价相当于提前启动。
--预测逻辑①:成本缺口使得面板价格补涨。在第三季度BOM已经累计涨幅的基础上,第四季度,液晶电视面板的平均总成本环比上升4%~8%。但从第二季度起,主流尺寸的价格经历了横盘和下跌,当前价格与年初基本持平。这意味着成本连续涨,价格零传导。缺口在11月前主要靠消耗低价材料库存和硬扛;但新价玻璃与涨价的 DDIC、PCB、MLCC正在全面进入当月成本,因此毛利率的持续降低是面板涨价的核心因素。
--预测逻辑②:供给端从“节日性减产”切换为“经营性控产”。预测12月是全年稼动率最低的窗口之一,实际投料进一步压缩,稼动率在80%上下(事实上,第四季度的整体需求环比确实在减少)。预测,2027年1月会继续控产,2月在最新的休假9天基础上,不排除工厂放假12天以上。
--预测逻辑③:12月可能呈现“节奏错位+结构回补”。前期,在国内的双11和海外的黑五促销中,品牌商以消化库存为主,采购观望。进入12月,市场会有尾单补货的滚动下单,进入补货周期。再结合控产,结果会呈现“总量弱、时点紧”。所以,12月虽然不是“总量变好”,但依然可能是全年供需最紧的一个月。
--预测逻辑④:12月是“涨价函”的结算期,且是全年唯一能修复报表的窗口。面板厂与大型客户的结算已经由过往的月度转变为近年来的季度结算。11月之前,是涨价函的报价期和议价期,买卖双方都不愿意破局。12月,到达年末,进入结算期和2027年框架合约的谈判期。在本月,面板厂放弃低价订单、接受更低稼动的意愿处在全年峰值;整机厂商则可能开始从长远和全面考虑进而接受涨价。
--预测逻辑⑤:12月历来是“拐点月”。一旦买方形成“1月全面上涨”的预期,就会把订单前移到12月锁价,反而把12月拉成紧平衡。
--整机终端市场:洛图科技(RUNTO)认为,全球市场下,中小尺寸大众机型的出货动还在逐季减弱,预计2026全年全球电视品牌整机出货总量将降至2.05亿台,同比下降0.9%。其中,中国电视市场出货总量为3036.0万台,同比下降7.7%,创下至少从2010年以来17年市场规模的新低。展望2027年,预计中国电视市场出货总量将跌破三千万台大关,达到2926.0万台,同比下降3.6%。
--财报:第三季度,京东方单季净亏9.96亿元,惠科归母净利润同比下降8.76%。“BCH”三家同时在投资OLED,2027年资本开支压力在前,但OLED尚处在普遍亏损的周期里。
--关于台系高世代产线的卖厂转型。当前,中国台湾的产能退出已从低世代蔓延到7.5 代。液晶电视面板的可用产能是净减少、且被IT/车载/商显分流,这是不可忽视的一层结构性变量,为2027年乃至以后的供给刚性和供需关系埋下伏笔。
--接下来,短期看中国双十一、海外黑五终端市场的零售情况;若极其不理想,后续的面板涨价预期会落空,价格重回承压。此外,若三家大型面板厂未能实现控产协同,市场亦有可能陷入困境。
主力尺寸电视面板价格主流行情
--32/43寸:小尺寸受存储芯片成本上涨的影响最大,市场缺乏动能。此外,受台系面板厂的3美元以上的差价影响,12月整体市场暂看持平在34和65美元。在明年的涨价周期内,预计可能分别上涨最高至36和67美元,但存在难度。
--55寸:10月市场价格维持在120美元。战略客户存在110-115美元的成交价。预测11月持平,12月上涨2美元。
--65/75寸:10月市场价格分别维持在170美元和231美元。战略客户在第三季度存在160和210美元的成交价。预测11月持平,12月均上涨3美元。
--85寸:10月市场公允价为316美元。市场大型客户多在310美元以下成交。超大尺寸需求相对旺盛,该尺寸比较缺货,预测11月持平,12月上涨5美元。
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重磅】全国广电大PK! 2026-11-06
- [常话短说] 【解局】又一省广电与邮政牵手! 2026-11-05
- [探显家] Hopin创始人再创业:Sedona想重做一套AI原生TVOS 2026-11-05
- [勾正科技] 勾正科技董事兼CEO喻亮星,当选中国商务广告协会第十二届理事会理事 2026-11-04
- [常话短说] 【解局】资源下沉,广电搞了个五位一体养老馆! 2026-11-04
