


9月海外短剧内购2.14亿美元,环比降2.14%,终结5连涨;下载2.82亿次,降17.83%,单月少6100万次。钱只回了两个点,人却少了近两成。
收缩的方向很一致。钱往头部走,前四名拿走一半以上的收入,9月新上架只有56款,是年内第二低;格式往外走,过去三年比谁跑得快,现在比谁算得过来账。Q4大概率还会看到两件事:合并再继续推进;海外平台第一批自制竖屏剧上线。如果留存站得住,中方从「卖剧」退到「卖能力」的速度会比预期快。
海外短剧开始整合
一、内购在向「头部」集中
收入在缩,钱却在往少数平台走。9月海外短剧App内购收入2.14亿美元,环比下降2.14%,终结4月以来连续5个月上涨。前四名拿走一半以上:DramaBox 3471万美元、NetShort 2644万、ReelShort 2416万、DramaWave 2281万。
头部自己也在退。DramaBox环比降10.68%,ReelShort降17.5%滑到第三,DramaWave退居第四。三家一起退,上一次还是2025年底。不是谁做错了,是这门生意整体变难了;越难,钱越往少数人手里走。
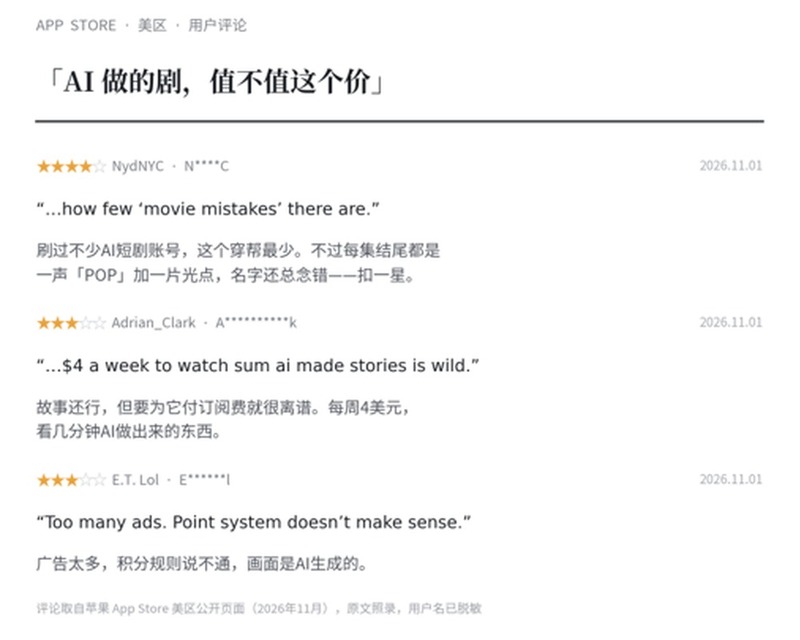
图1|2026年9月海外短剧App内购收入前五(万美元,IAP净额口径)。数据:短剧自习室
唯一逆行增收的是NetShort:收入2644万美元,涨6.96%,第一次超过ReelShort。它的下载砍了36%,少拉三分之一新人,收入反而涨。整合期里,存量比增量值钱。
二、买量也在向「头部」集中
虽说新增下载少了近两成,但能进来的新品也在减少。9月下载2.82亿次,环比降17.83%,单月少6100万次。新上架只有56款,是年内第二低;广告素材投放525万组,环比少15%。入口在收窄。
还在买的只剩头部平台。BlinkDrama 9月砸下8.2万组素材,付费下载占70%,换来764万次下载、518万美元收入、环比涨438%,但留存排在中下游。买来的是下载,不是用户;这种买法,只有融到钱的才玩得起。
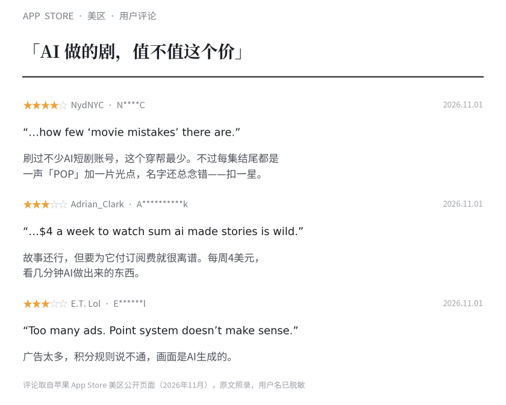
图2|BlinkDrama美区用户评论(2026年11月),原文照录,用户名已脱敏。图源:App Store
三、平台开始「合并时代」
整合走到最后一步,是平台之间合并。10月31日,DramaBox和GoodShort合并了。公告写得很克制,只说「统一内容采购与投放,减少同题材对打」。说白了就一句:两家在同一个广告位上互相抬价,已经抬到合并比继续打更划算。第一名和第五名不打了。
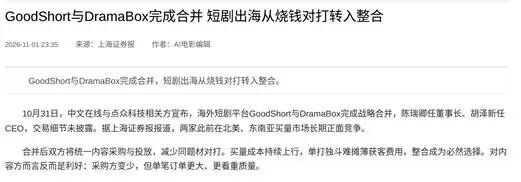
图3|2026年10月31日,DramaBox与GoodShort宣布完成战略合并。图源:dianyingjie.com.cn
买量时代结束的标志,不是没人投了,是投得最多的人开始合并。
海外平台,开始学中国短剧的拍法
中国短剧出海卖了三年剧。这个季度,买家开始学怎么做剧。
为什么学?因为人回不去了。Apptopia的数据:2026年上半年,DramaBox用户里还在用Netflix的,按使用时长算从31%掉到23%;ReelShort的用户比例从31%降到27%。短剧用户正在长出自己的观看习惯,不再回流长视频。
到7月28日HBO Max上线Shorts,美国五家主流流媒体全部铺完了竖屏入口。入口只是门,门里放什么,才是真问题。
第一步是先买。2026年5月,Peacock从ReelShort引进10部剧,放进自己的手机端,其中包括《Fated To My Forbidden Alpha》这类已经在短剧App上验证过的言情奇幻。据Business Insider报道,NBCUniversal确认了交易,未披露金额。买的不是内容,是一个已经被验证过的需求。
第二步是自己拍。同月,Peacock宣布两部Bravo原创竖屏剧,各60集,每集60到90秒,只在移动端播;6月15日,第一部《Campus Confidential: Miami》上线。从买到拍,中间只隔了一个月。
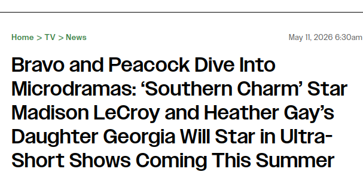
图4|《综艺》2026年5月11日报道:Peacock与Bravo推出首批原创竖屏剧。图源:variety.com
第三步,连团队都换成本地的。Telemundo把2019年的剧《Armas de Mujer》重剪成123集、每集两分钟,放上ReelShort——不是采购,是把自己的老IP拆成竖屏。7月,西班牙Atresmedia旗下Flooxer宣布拍竖屏惊悚剧《Baddie》,导演、编剧、演员全是西班牙团队。到这一步,学的已经不是某一部剧,是拍法本身。
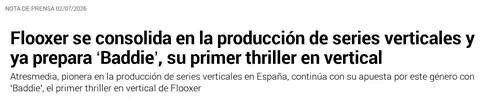
图5|Atresmedia新闻稿(2026年7月2日):Flooxer将推出竖屏惊悚剧《Baddie》。图源:atresmedia.com
把一套做法拆开,再装到自己身上。先借别人的内容验证需求,再自己上手复制,最后把团队也换成本地的。竖屏、单集两分钟、每集结尾留钩子、移动端优先。这四样凑起来,才是「短剧」两个字真正的意思。
学得快,是因为便宜。一部60集的竖屏剧,成本可能只是一集美剧的零头;拍砸了换一部,试错便宜到可以批量试。试错太便宜,格式就守不住。
剧可以一部一部卖,格式一旦被学会,就会被融在别人的产品里。
钱在发达国家,人在新兴市场
同一个短剧行业,在两个市场处在两个阶段:美国在收钱,新兴市场在拉人,而拉人的那边还付不起钱。
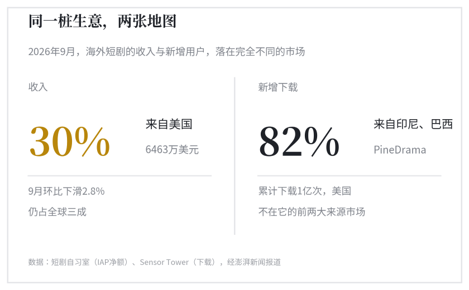
图6|收入与下载的地区错位。数据:短剧自习室、Sensor Tower,经澎湃新闻报道
9月美国贡献全球30.26%的内购收入,6463万美元,环比下降2.84%。全球少掉的钱里,85%来自美国一个市场。同期日本、英国、澳大利亚、加拿大都在涨,涨幅在5%到10%之间。所以这不是全球性衰退,是美国一个市场在退。
美国也是最早被买满的市场:渗透率到了顶,能拉的人拉完了,剩下的仗只能在别处打。另一种解释是平台主动收缩了美国区投放,而不是美国用户不要了,这个判断还需要投放端数据佐证。不管是哪一种,美国都已经从增量市场变成存量市场。
新兴市场是另一幅图景,但也不是没问题。印尼收入482万美元,环比涨27.23%,创近半年新高,下载却连跌5个月;印度收入397万美元,小涨2.23%,下载跌到半年最低。两个市场都在靠老用户付费撑着,新人进来的速度慢下来了。
这跟支付环境有关:印尼、巴西的电子钱包铺得快,几毛钱的门槛降了下来;印度卡在客单价和支付习惯上。
真正的增量在免费端。字节旗下PineDrama于2025年12月上线,到2026年9月底累计下载破1亿次,日活约700万,其中印尼和巴西合计贡献82%的下载。巴西App Store娱乐类免费榜上,前六名有四款是中国背景的短剧App,PineDrama排第一。免费端赚的是广告钱:单个人头不值钱,架不住人多。
投放结构也在往这边倒。9月投放量过百组的短剧产品里,纯内购220款,免费加内购353款,纯广告154款,环比分别是下降2%、上涨4%和上涨8%。越免费,长得越快。
只看付费榜,会漏掉一半的增速。
本土玩家也开始出现。9月收入前二十里有四款海外产品:CandyJar、Vigloo、My Drama、Shortical。体量都小,但都是本地团队做本地内容,直接复用同一批AI工具。产能成了公共品。
但格局还没翻过来。9月海外下载前十全部是中国背景,收入前十有九席来自中方,唯一挤进去的外国产品是My Drama。铺到的地方不一定挣得到钱,挣到钱的地方已经铺满了。一张地图收钱,一张地图拉人,两边暂时都还是中国平台在跑。
结语
这是短剧行业第一次开始出清。过去三年,肯投、会拍、敢铺,就有位置;这个季度,这三样不再有优势了。掉队还有机会追回来,被并掉就没有了。这才是这笔合并真正的分量。
第二阶段比的是留存、单位成本和本地化。买量还有用,但不再是决定性的。AI把生产门槛压到接近零,产能不再稀缺,稀缺的是三分钟建立冲突、三十秒把人留住的能力。NetShort是这一季头部里唯一逆势上涨的,靠的是把下载砍掉三分之一,从存量用户身上挣钱。一个样本说明不了全部,但方向清楚:同一批人身上能挣多少,比新进来多少人更要紧。
合并只是结果,自制剧上线也只是开场,能不能算过来账,要看三个数:30天留存、单用户月均付费、免费端广告填充率。如果都不发生变动,这一季的整合就只是把亏损集中到了少数人手里:出清没有发生,只是被往后推了一年。
数据说明:
本文引用的数据来自不同机构,口径存在差异:收入与地区数据采用短剧自习室的IAP净额口径(剔除中国大陆及港澳台,已扣除商店分成与税费),不含广告变现;投放量与在投产品数采用DataEye-ADX监测;AI内容占比来自GASP;市场规模数据来自国家广播电视总局报告(预计2026年超60亿美元,同比增长67%),为全市场口径,含版权、广告与多渠道分发,与内购收入不可直接比较。不同来源的绝对值不可直接加减,趋势方向可以互相参照。文中金额除特别注明外均为美元。
短剧人集合!动态、政策、趋势、剧本、实操、报告...... 一起交流
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重磅】全国广电大PK! 2026-11-06
- [探显家] TitanOS获4600万美元新一轮融资,加速智能电视系统的全球扩张 2026-11-06
- [常话短说] 【解局】又一省广电与邮政牵手! 2026-11-05
- [探显家] Hopin创始人再创业:Sedona想重做一套AI原生TVOS 2026-11-05
- [勾正科技] 勾正科技董事兼CEO喻亮星,当选中国商务广告协会第十二届理事会理事 2026-11-04
