


根据洛图科技(RUNTO)数据显示,2026年第三季度,中国智能投影市场(不含激光电视)销量为82.9万台,同比下降26.2%;销额为12.3亿元,同比下滑27.1%。
在线上市场,极米稳居量额双榜第一,大眼橙作为1LCD赛道的领跑品牌,依靠完整的价位布局实现销量第二和销额第三。坚果、Vidda两个主打DLP路线的品牌分列销额第二和第四,产品结构向高端倾斜。
激光光源的销量占比为19.9%,同比抬升5.7个百分点;在其内部,三色激光的销量占比高达98.1%。
自2025年第四季度以来,市场已连续四个季度的同比降幅超过20%。
宏观环境与终端消费未见实质性改善。需求底盘持续走弱、低效供给加速出清,叠加智能投影在家庭大屏生态中的定位重新调整,多重因素共同驱动市场规模承压下行。
2025-2026Q3中国智能投影市场分季度销量
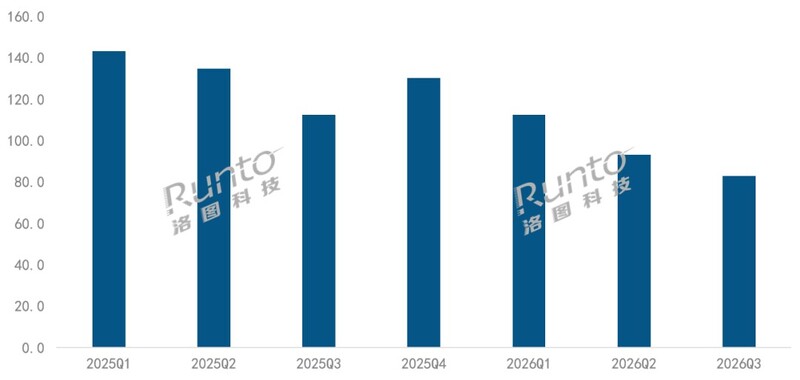
数据来源:洛图科技(RUNTO),单位:万台
此外,第三季度处于618与双11两大促销节点之间的传统淡季。今年,主流品牌营销与新品资源的投放普遍后置,市场竞争多围绕存量机型展开,新品供给相比去年显著不足,对整体均价的拉动作用有限。因此表现为销额的跌幅略高于销量。
头部品牌定位分化,厂商开启跨品类生态延伸
2026年第三季度,洛图科技(RUNTO)数据显示,在中国智能投影线上市场,TOP10品牌的销量、销额合计份额分别为74.0%、81.7%,市场集中度较高。
头部品牌格局分化明显,量额排名的差异体现了品牌产品定位的区分。
极米稳居线上市场的量额双榜第一,龙头地位稳固。
大眼橙作为1LCD赛道的领跑品牌,依靠完整的价位布局实现销量第二和销额第三。
康佳主打平价走量,销量靠前但销额贡献偏弱。
坚果、Vidda两个主打DLP路线的品牌分列销额第二和第四,产品结构向高端倾斜。
艾纳优、瑞格尔在销量维度进入前十。当贝、爱普生则在销额维度分列第五和前十。
2026Q3中国智能投影线上市场主要品牌销售份额
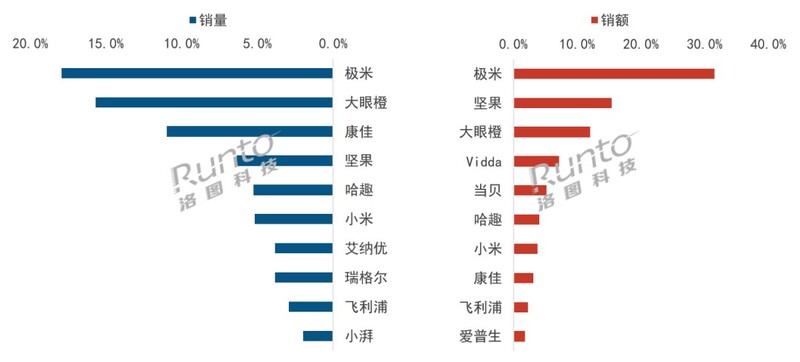
数据来源:洛图科技(RUNTO)线上监测数据,单位:%
值得关注的是,极米和大眼橙两大技术路线的头部厂商均在10月中旬上架了智能眼镜新品,极米切入AR显示赛道、大眼橙选择办公听记场景。接下来,极米会继续推出无显示版本,洛图科技(RUNTO)判断,大眼橙可能也会继续推出带显示版本。事实上,更早些的时候,Vidda也已经完成智能眼镜的上市落地。
凭借光学、显示层面的技术同源优势,投影品牌们正在寻求第二增长曲线,搭建“固定投影+随身眼镜”的跨场景大屏生态。
技术:DLP深耕场景突破,1LCD转向合规升级
第三季度,在中国市场,1LCD技术路线的主导地位依然稳固。
洛图科技(RUNTO)监测数据显示,当季,1LCD技术在线上市场的份额为70.3%,较去年同期下降1.4个百分点;DLP的销量份额从2025Q3的27.3%回升至2026Q3的29.0%;3LCD市场占比为0.7%。
DLP依托原生对比度高、响应速度快、整机设计自由度更高的基础优势,通过场景切口建立差异化。游戏场景是重点落地方向之一,坚果、极米等品牌陆续推出可实现4K@120Hz输出的机型,配套低延迟传输,适配主机与PC游戏的动态画面需求。
竖屏形态则是另一重要探索方向,坚果MIGO以原生竖屏模式和360°云台切入短剧、直播、居家健身等碎片化内容场景。
1LCD路线的迭代重心为合规体系下的性能上探。此前,1LCD产品普遍集中在中低亮度区间,2026年起,新品亮度开始突破1000流明,第二季度更是突破1500流明。至第三季度,1LCD线上市场中,1500流明以上亮度产品的销量占比达到6.7%。
伴随投影机能效新国标的落地实施,能效指标已经纳入1LCD新品开发的核心考量范畴。大眼橙、荣耀相继推出了达到一级能效标准的1LCD机型,通过对光学结构、光源驱动、整机功耗的系统性调校,在亮度突破1000流明的高亮机型上实现能效合规。高亮表现与一级能效的同步落地,也逐渐打破了市场对1LCD产品低功耗、低亮度的传统认知。、
2025-2026Q3中国智能投影线上市场技术结构
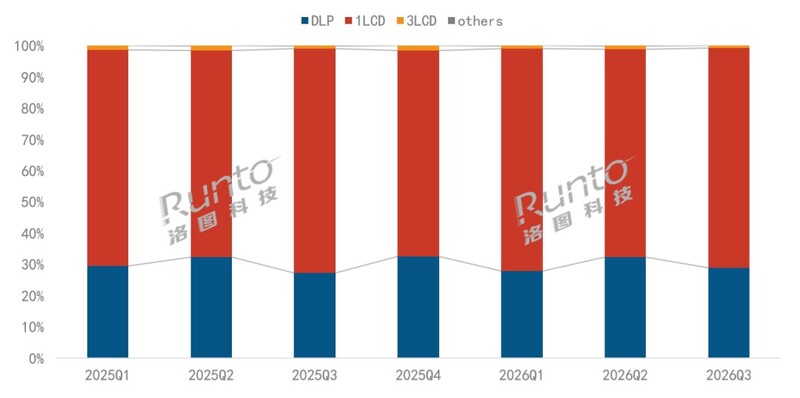
数据来源:洛图科技(RUNTO)线上监测数据,单位:%
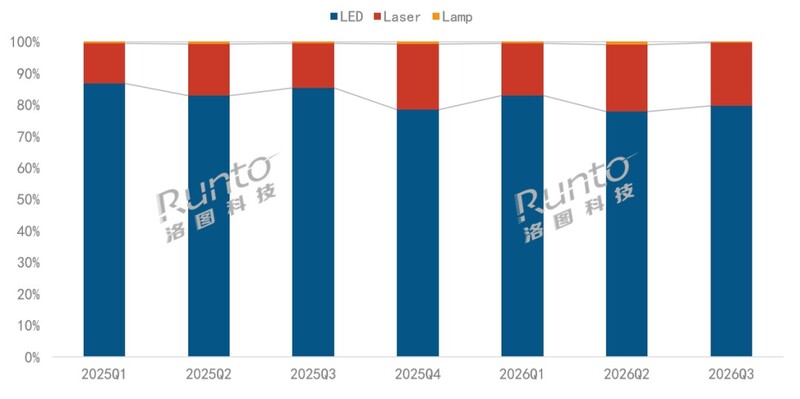
光源:激光份额增长6个百分点;激光器件受关注
根据洛图科技(RUNTO)监测数据,2026年第三季度,LED光源在线上市场的销量份额为79.7%,同比下降5.5个百分点;激光光源的销量占比为19.9%,同比抬升5.7个百分点;传统灯源则仅剩0.4%,已基本退出主流市场。
在激光投影市场内部,三色激光近乎成为标配。2026年第三季度,三色激光技术的销量占比高达98.1%。
在这样的大背景下,激光赛道的关注点开始从终端整机环节延伸至上游激光器件。一方面,头部整机厂开启上游垂直整合。海信完成对凯普林的收购,将激光器、泵浦源自研制造能力纳入内部体系。
另一方面,海外光源供应商加快器件性能迭代节奏,日亚在两个季度内完成了两代激光器的迭代;与此同时,国产激光器件供给体系迎来阶段性进步,上海海思推出HiLaser激光器系列,覆盖红、绿、蓝单色光源以及多通道合封方案,可应用在激光显示、家用及专业照明等多元化功率的场景。
2025-2026Q3中国智能投影线上市场光源结构
数据来源:洛图科技(RUNTO)线上监测数据,单位:%
产品:性能指标持续升级;光学变焦价格段下沉
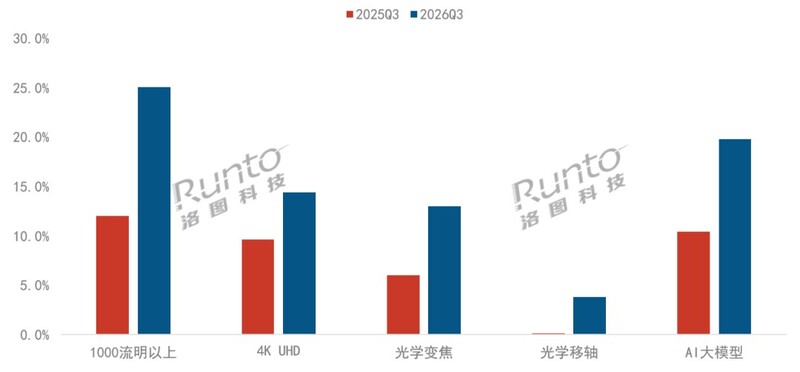
亮度方面,洛图科技(RUNTO)线上监测数据显示,2026年第三季度,500流明以下亮度的销量占比大降18.6个百分点,至55.5%;500-1000流明、1000-2000流明以及3000流明以上的产品份额同比则分别上涨了5.6、13.3和1.5个百分点。
分辨率方面,2026年第三季度,FHD仍占据主导地位,市场份额为57.1%,与去年同期基本持平;4K UHD在线上市场的销量占比达到14.4%,较2025年第三季度上涨4.8个百分点。
光学变焦开始向大众价位下沉。坚果MIGO把光学变焦落地至1500元价位档,这项此前集中搭载在中高端机型的硬件配置,进入主流价格赛道。2026年第三季度,光学变焦在线上市场的销量渗透率达到13.0%,对比去年同期的6.0%实现翻倍。
光学移轴在2026年第三季度线上市场的销量占比为3.8%。该功能多搭载于中高端机型,销额的贡献显著更高,份额为18.6%。
2026年第三季度,搭载AI大模型功能的产品销量占比为19.8%,销额占比达35.1%,同比分别上涨9.4和15.7个百分点。AI功能仍是拉开产品价差、支撑中高端机型溢价的重要配置。
2025-2026Q3中国智能投影线上市场特征份额
数据来源:洛图科技(RUNTO)线上监测数据,单位:%
双11难改下跌趋势;预测年销量降至400万台以下
2026年双11大促已经开启,但智能投影行业的上新节奏较往年明显放缓,新品密度下降既是品牌对需求预期的直接反映,也意味着双11期间可供刺激消费的新卖点供给不足。
洛图科技(RUNTO)进一步下调全年的规模预测至:零售量为385.7万台,同比下降25.9%;销额为62.8亿元,同比下降24.8%。
消极因素清晰且短期内难以逆转。①需求端没有出现企稳信号,消费者对大屏替代品的选择惯性仍在强化;②国补退场后价格弹性收窄,涨价与缩量之间的平衡空间有限;③上游成本压力传导至终端,利润挤压可能进一步抑制品牌的产品投入意愿。
不过,积极因素同样不应被忽略,但它们的作用方式是结构性的而非总量性的。①激光器件的多源化正在降低激光方案的系统成本;②能效新国标的实施在中期会加速低效产能出清;③车载激光投影和商用光影场景提供边际增量;④LCoS投影新品年内上市。这些变量可能不足以让2026年及2027年的总量重回增长,但它们决定的是下一轮周期启动时,行业的供给结构是否比下行期开始时更健康。
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】又一省广电与邮政牵手! 2026-11-05
- [探显家] Hopin创始人再创业:Sedona想重做一套AI原生TVOS 2026-11-05
- [勾正科技] 勾正科技董事兼CEO喻亮星,当选中国商务广告协会第十二届理事会理事 2026-11-04
- [常话短说] 【解局】资源下沉,广电搞了个五位一体养老馆! 2026-11-04
- [常话短说] 【解局】某大省网公司董事长被查! 2026-11-03
