


Netflix近日发布第三季度财报,净利润同比增长约44%,然而财报发布后首个交易日其股价却下跌5.31%。再叠加财报前一周高管震荡以及千人规模裁员,共同指向的是企业自身与市场层面的“增长焦虑”。这也是国内长视频平台的共同困境,再发散一点,电视业务更早进入这个困境。
Netflix的困境与解局
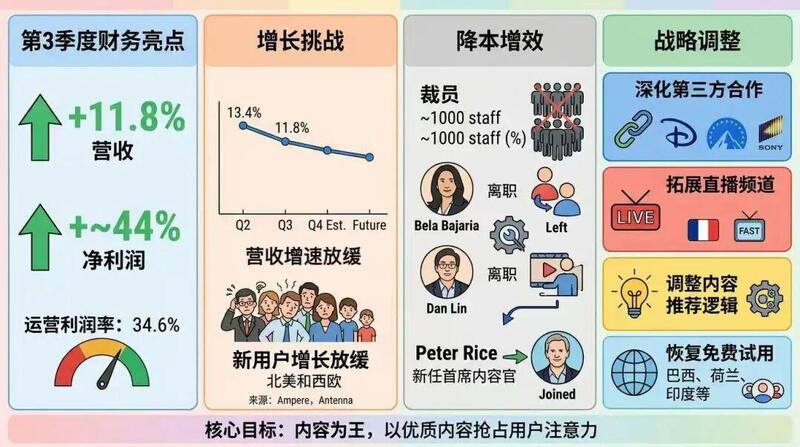
单看三季度财报,Netflix营收是正向增长的。三季度Netflix营收128.7亿美元,同比增长11.8%;净利润36.6亿美元,同比增长约44%,运营利润率从去年同期的28.2%提升至34.6%。
但是,营收增速从二季度的13.4%降至11.8%,预计四季度进一步放缓至约11.5%——这将是连续第四个季度销售增速放缓。比营收增速反应更早的是订阅——根据Ampere Analysis的数据,过去两年Netflix北美和西欧的年订阅增速均低于10%,而2020年之前这两个区域的增速在25%至45%之间。第三方机构Antenna的数据更为激进,显示截至2026年9月,Netflix在美国没有任何一个月实现净订阅用户增长。
降本增效顺理成章成为其重要手段:在财报发布前约一周,Netflix宣布裁员约1000人,占全球员工总数的6%,是2022年以来最大规模的一轮裁员。首席内容官贝拉·巴贾里亚和电影部门负责人丹·林相继离职,前迪士尼高管彼得·赖斯接任首席内容官并暂时兼任电影部门管理职责。财报电话会透露了换帅逻辑:赖斯“理解人才关系”,在创意人才拥有选择权的市场里,Netflix需要成为创作者“最愿意做出最好作品的地方”。
Netflix的解局动作除了人员调整,还包括1)第三方内容合作:财报电话会也确认继续扩大与迪士尼、派拉蒙、索尼等第三方内容合作。2)直播频道:Netflix将法国TF1集团的直播频道和流媒体内容完整嵌入自家产品界面,今年6月在法国落地;有报道称Netflix内部在讨论引入“线性频道”——按主题或类型24小时循环播放内容,形式上接近FAST;3)人为干预推荐逻辑:据报道,近几个月随着用户参与度承压,高管为提升新内容和新型内容的曝光,已更频繁地介入推荐逻辑,且不再主动强推游戏和播客;4)免费试用:今年7月起,Netflix在巴西、荷兰、印度等部分市场重启免费试用测试。
不管是高管震荡还是各类试水,Netflix的落点仍在“内容”。正在被免费平台、短视频、短剧等分流的用户注意力,只能靠内容赢回来。
爱优腾们的同题解法与岔路
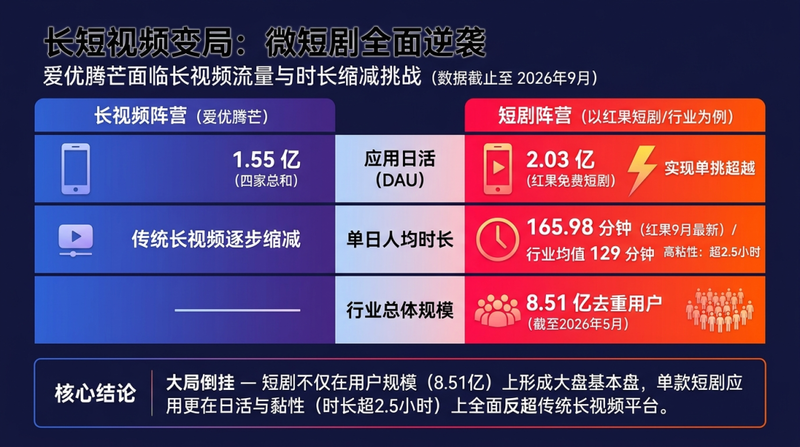
在国内,爱优腾们面临着同样的命题。QuestMobile数据显示,截至2026年5月,短剧行业去重用户规模达8.51亿;截至2026年9月,红果免费短剧App日活达2.03亿,而爱优腾芒日活之和约为1.55亿。使用时长方面,《中国网络视听发展研究报告(2026)》显示,截至2025年12月,微短剧应用的人均单日使用时长为129分钟,超越长视频应用;而最新数据显示9月红果APP人均单日使用时长达到165.98分钟。
爱优腾中优酷动作相对保守,爱奇艺和腾讯则十分积极。
爱奇艺2026年最显性的行动是“去中心化社交媒体转型”与“All in AI”,另外在短剧、中剧上持续加码,完善内容金字塔配置:基座是短剧,塔身是中剧,长剧为塔尖。短剧方面:2025年3月曾表示要将爱奇艺极速版更名为“爱奇艺微短剧”,目前应用商店里名称虽未更改,不过确实以短剧为主打;2026年8月短剧分账升级——独家首发且授权期超过5年的创作者,分账比例100%,非独家70%。中剧方面:2026年9月,上线“暗流剧场”等多个中剧厂牌。另外,推出纳逗Pro力图解决长篇影视作品的AI创作难题,IP库开放了6600多部作品供创作者改编。所有动作指向与Netflix类似——抢内容保供给。
腾讯视频以“十分剧场”为名推出业内首个微短剧品牌,2025年上线首款独立短剧产品“火星短剧社”(后更名为“火星观剧”),之后又上线了名为“短剧”的官方小程序;2026年7月微信“短剧”小程序更名为“绿泡泡短剧”,8月灰度测试,10月原“短剧”入口被全面接替,内容来自第三方制作方和授权发行方。从长视频平台的一个频道到直接嵌入微信生态,从“付费+精品”的定位到“免费+社交裂变”底层逻辑变化,短剧内容在腾讯系的地位早已不同。这一次,腾讯押上了微信的社交盘,试看熟人推荐能否在算法之外撕开一道口子。
虽然路径不同,但底层逻辑都是希望用内容抢用户注意力,并且,都在尝试在付费订阅之外把免费+广告的路子走宽走稳。
电视大屏逆向突围
与长视频平台从付费订阅到付费订阅与广告变现并举的发展方向相反,电视大屏曾经是以免费+广告为主体——每月十几元的基础费用可免费观看几十上百个直播频道,IPTV与宽带绑定以开机率等方式免除基础月费,其后引入流媒体内容点播收费,接入大量第三方内容 APP,最后因操作复杂、“套娃”收费引发“双治理”。
经营者追求收益是人间正道,“内容为王”的底层逻辑也没有问题。但时移世易,AIGC改写了内容供给规则,而经济大环境也让免费成为更受欢迎的选项,付费订阅与免费+广告必须双腿走路,亦即当下所说的混合变现。长视频平台之前偏重付费订阅,现在要多补免费+广告的课;电视大屏继续挖掘付费的同时,要将免费+广告的客户和经验积淀与新场景新技术结合起来。
比如当下特别火爆的FAST,确实是个很好的将大屏老经验与新技术融合的切入点。AI赋能、硬件厂商推动、用户订阅疲劳等等天时地利人和,共同助推FAST前进。截至2026年Q1,全球活跃FAST频道超2000个,较2023年接近翻倍;三星TV Plus与LG Channel全球智能电视预装普及率达45%(约8亿台),三星频道数已超4300个。北美贡献全球54%观看时长与74%广告曝光;欧洲家庭渗透率达27%,拉美观看时长同比涨190%。
中国FAST在政策上已破冰,但具体模式尚待摸索。对广电尤其好的消息是,海外FAST内容表现突出的并非院线大片:娱乐类占41%观看时长,新闻类变现效率最高(占27%时长、33%广告曝光),少儿类增长最快(时长同比+191%),这几类恰是广电积累多也擅长的,是广电抢用户注意力的利器。
不管是爱优腾等长视频平台还是广电运营商,不管国内还是海外,付费订阅与免费+广告混合变现正成为当下及未来。
新时代,新挑战。如何把握当下?如何前瞻未来?10月29日至30日,这个周四周五,「豫章论道暨第32届智能视听与科技创新产业论坛」将在江西南昌盛大启幕,这里有AI从工具走向产业智能的深层变革,也有超高清、软终端等技术底座对大屏体验的重新定义;有内容从供给走向智能组织的价值重构,也有FAST、会员经营、场景运营等商业模式的迭代进化。无论你在寻找技术落地的路径、平台转型的解法,还是内容商业化的答案,豫章论道都汇聚了当下产业最前沿的思考与最实战的经验。「豫章论道」大会议程奉上,期待您亲临现场!
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [探显家] 3Vision报告解读|两个MENA:GCC与北非流媒体市场的分化 2026-10-29
- [常话短说] 【解局】广电凭什么重新赢回用户? 2026-10-29
- [常话短说] 【深度解读】广电总局发令,给有线电视/IPTV同立规矩! 2026-10-28
- [常话短说] 【解局】新型广电网络在多个部委文件出现! 2026-10-27
- [探显家] Meta的CTV布局进入第二阶段:Instagram上线90分钟横屏长视频 2026-10-27
