


当前,全球显示产业的技术变革持续升级,大屏化、超高清、沉浸式交互已经成为市场发展的核心主线。投影机行业也因此而迎来了技术与场景的系统性重构。
这其中,激光显示受益于其在亮度、色彩、寿命、跨场景适配性等方面突出的综合竞争力,正逐步成为大尺寸显示领域的优选方案。
而在激光投影市场的内部,随着三色激光的加速普及,产品画质的决定权开始从色轮、荧光材料逐渐转向激光器。光源器件的价值持续放大,其性能、集成度与供给能力,成为了决定产品画质上限与整机设计自由度的核心变量。
激光投影是市场大盘中唯一逆势增长的赛道
根据洛图科技(RUNTO)数据显示,2025年全球投影机市场的出货量为1920.6万台,同比下降4.8%;预测2026年全年将继续跌至1738万台。
不过,激光投影却走出了独立于大盘的增长曲线。全球激光投影市场的出货量在2021年突破百万台大关、达到116.8万台;2024年首次站上200万台,国内外均超过100万台;2025年逆势增长至230.8万台,增幅为3.7%。洛图科技(RUNTO)预测,2026年,全球市场规模将进一步提升4.2%,至240.5万台。
2020-2026年全球激光投影市场出货量
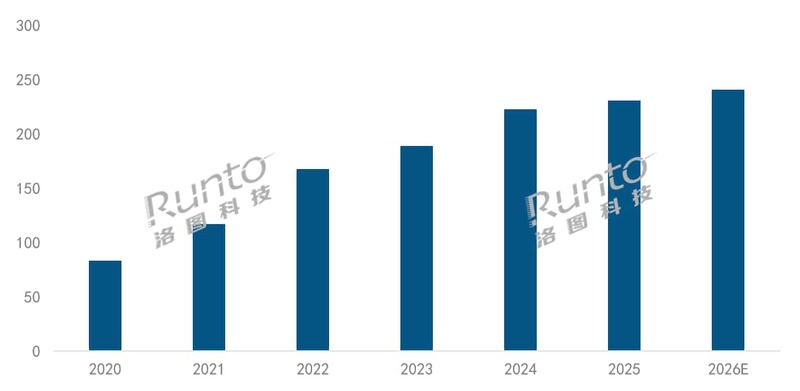
数据来源:洛图科技(RUNTO),单位:万台
场景:家用持续增长,商用场景大拓展
洛图科技(RUNTO)将激光投影市场按场景主要分为家用和商用两大类。商用市场则包括了工程、商务、教育和院线等。
目前,家用激光投影占据了市场的大多数。主流品牌在近两年集中研发资源、完善产品矩阵、加大渠道投入,带动了家庭观影向放映级影院体验看齐,使用场景亦从客厅延伸至卧室与户外。表现在规模上,全球家用激光投影的出货量在2023年尚不足百万台,2025年增长至150.6万台,预计2026年将超过160万台,在整体激光投影市场的占比约为67%。
商用市场受宏观环境的影响有所收缩,出货量从2023年的91.9万台降至2025年的80.2万台,预计2026年将持平。虽然数量规模方面表现平淡,但在场景应用方面的表现可圈可点。其中工程投影是行业的价值高地,需求依然坚挺;此外,激光投影正从传统大型会议、礼堂,延伸至文旅夜游、沉浸式展览、数字展厅、户外地标投影等新兴领域。
三色激光的全球渗透率预计达五成,中国市场至75%
从光源结构看,三色激光凭借广色域、色彩饱和纯净等优势,成为激光行业的主流方案。2022年,全球激光投影市场中,三色激光的渗透率仅为8.4%;2025年增至37.0%;2026年第二季度达到45.7%,全年占比预计接近半数。
中国市场更具有爆发力,这一比例从2022年的17.7%升至2025年的62.2%,2026年预计将达到75%。
2024-2026Q2全球激光投影市场三色激光渗透率
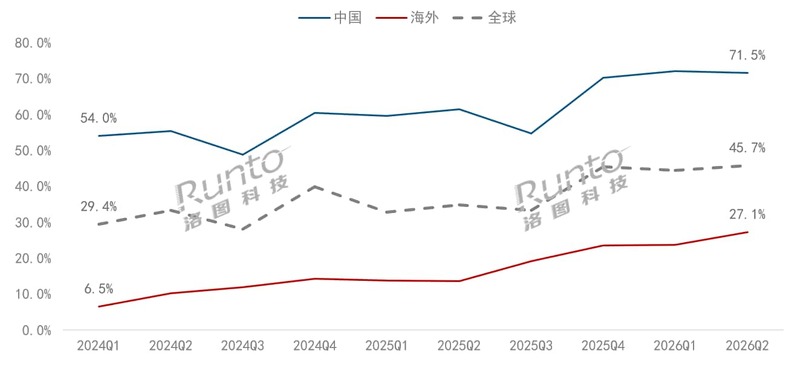
数据来源:洛图科技(RUNTO),单位:%
家用激光投影的价格加速亲民化
根据洛图科技(RUNTO)数据显示,2026年上半年,在中国线上市场,3500元以下价格段激光产品的销量占比高达43.7%,较2025年同期提升12.7个百分点。
当激光从高端标签变成中高端标配,光源本身的性能上限就开始决定整机的画质上限。产业的关注点和竞争焦点随即从整机延伸到了光源层。
家用、工程、舞台三大场景,把光源推向关键位置
家用场景的核心诉求是更大画面与更高亮度。2026年上半年,中国家用激光投影市场中,4KUHD产品的出货量占比达到71.8%,同比提升2.5个百分点;亮度结构同步上移,3500流明以上产品的份额同比上涨1.6个百分点,至9.7%。更大的画面、更高的亮度直接转化为对光源高功率密度、小体积、广色域的要求。
商用工程场景看重的是长时间、高亮度的稳定运行。文旅夜游与数字展厅是当前确定性较强的增量赛道。数据显示,中国沉浸式演艺票房从2024年的约18.2亿元增长到2025年的约25亿元,涨幅达37.4%。应用在这些场景下的项目产品往往连续运行数小时,对光源的色彩一致性与散热可靠性就提出了更高要求,集成化、模块化的高功率光源因此而成为了工程光机的核心选型。
专业舞台演艺场景的核心诉求集中在高亮度与单色大功率。这类以蓝光激光激发荧光色轮产生红绿光的技术路线,常见于大型舞台演出,通道数越多、模组光通量越高,亮度上限就越高。
上述这三类场景分别从色域与体积、亮度与稳定、单色高功率三个维度,把光源推到了决定产品上限的关键位置。
光源供给从单色器件走向高集成模组,
光机设计随之重构
上游的供给形态迎来重塑
过去,投影光源以分散的单色激光二极管器件为主,红、绿、蓝三色分立,合光、配光与散热方案均由光机厂商自行设计。光学链路因此冗长,整机体积居高不下,批量一致性也难以保障。
如今,产业供给逐渐转向多通道、高功率、小型化的集成模组。路径主要有两条,一条把红、绿、蓝三色集成于同一模组,以单颗器件输出完整三色;另一条沿单一波长做多通道集成,通过多路蓝光提升模组光通量。
海思在激光器方面的突破
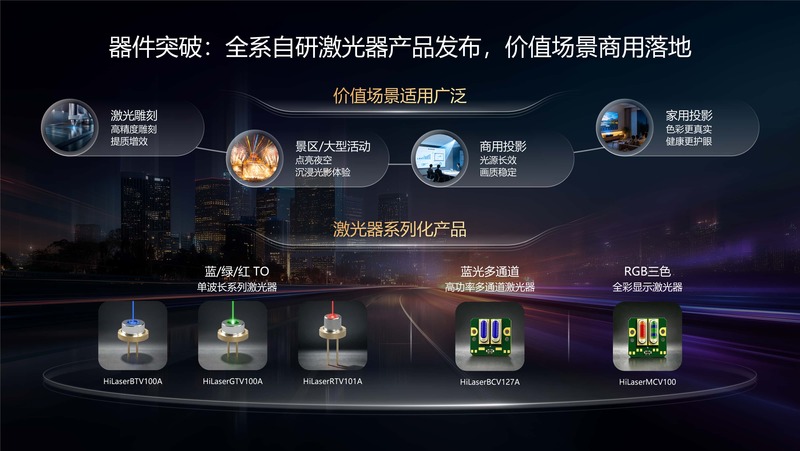
近期,上海海思一次性发布了5颗激光器,正是上述趋势的集中呈现。该产品包括两个系列,HiLaserTO系列为单颗形态的单色激光器,包含红光RTV101A、绿光GTV100A、蓝光BTV100A三款,中心波长分别为638nm、520nm、455nm,典型输出功率为1W、1.5W、6W。三款单颗可组合为RGB光源模组,具备极高亮度、超强方向性、纯净色彩、高可靠性的共同特性。
HiLaserCompLas系列为多通道形态的高功率激光器。MCV100将红绿蓝三色光源高度集成在单颗器件内,通过多波长合束、光路优化设计来抑制画面散斑、改善色彩过渡,画面观感更干净细腻,色域最高可覆盖110%BT.2020,满足高端观影的广色域画质需求。BCV127A是14通道高功率准直蓝光激光器,输出功率高、光电转换效率优异,可长时间稳定高负荷工作,适配工程投影、大型舞台灯光等专业大功率场景。
依托两大系列产品,上海海思形成了覆盖红绿蓝三色、兼顾单颗分立与多通道集成的完整激光器矩阵,可应用在激光显示、家用及专业照明等多元化功率的场景。
这种供给形态变化带来的直接收益,是光机体积的下降与空间利用率的提升。光源占用的空间越小、发热越集中可控,整机厂商在散热、光路、外形设计上的自由度就越大,产品开发链路也随之缩短。
更重要的是,光源正在从可替换的采购件,变成决定光机架构的核心部件。光源选型不再只是整机设计的最后一步,而可能成为第一步。以上海海思产品为代表的这套覆盖单颗、多通道形态的激光器产品矩阵,就将为整机厂商前置光源选型、开展产品定义提供更多选择。
这一步之差,改变的可能不只是一款产品的设计流程,而是整条产业链的协作方式。其一,整机厂商与光源厂商的关系,将从货架式的比价采购,转向围绕产品定义共同开发的深度协同,甚至联合定制。其二,光源在整机竞争力结构中的位置,从一项普通成本变成关乎性能上限的核心投入。其三,整机厂商的注意力将下沉至核心器件层,市场会愈发重视光源的多元供给能力。
洛图科技(RUNTO)认为,上海海思激光器矩阵的落地,接下来将使得整机、模组等厂商形成合作共生关系,最终亦会丰富激光投影与专业照明领域的光源供给。
进一步的,激光显示的竞争由整机参数的比拼走向全链路能力的博弈
更远的中长期看,全球激光投影的增长曲线仍在向上延伸。洛图科技(RUNTO)乐观预测,全球激光投影市场的出货量在2028年有望超过350万台。这意味着,激光投影已从高端品类成长为百万台级的主流大赛道。
规模放大的直接结果,是参与者和产品供给迅速增加,当亮度、分辨率、三色激光都成为核心要求,整机参数表的差异空间将急剧收窄。行业竞争的核心逻辑就会迭代,变为上游拼器件硬件上限,下游拼终端用户体验。
从上游看,激光器作为整机画质与产品形态的底层根基,其功率、集成方案与稳定供给能力,决定了产品能够触达的硬件天花板,也是品牌实现差异化设计、拓展家用、工程多元场景的前提。
向下游看,用户对超高画质的需求会持续深化。快速兴起的端侧AI正加速赋能画质体验;轻智能依托端侧轻量化算力,以本地感知、端云协同的方式,实现环境感知、画面自适应调校与自然交互,把硬件性能转化为稳定、舒适的沉浸式观影体验,将成为终端产品优化用户体验的核心方式。
2026年10月29-30日,诚邀您相聚江西南昌。让思想先于趋势,用实践回应未来,在每一次能力涌现中寻找机遇,在每一次时代争流中定义未来。

责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重磅】严查!内外勾结办卡 2026-10-19
- [常话短说] 【解局】全省免费看电视,又迈进一步! 2026-10-16
- [探显家] Netflix为什么应该收购Jackbox,却又可能不会这么做? 2026-10-15
- [常话短说] 【重磅】广电5G有个突破性! 2026-10-14
- [常话短说] 【解局】某广电危机解扣?! 2026-10-13
