

10月12号,阅文集团发布最新公告,继续加码与腾讯之间的合作。
具体来说,阅文集团把与腾讯之间两份持续关连交易框架协议的年度交易上限,全都上调了:
1、阅文要付给腾讯的“推广服务费”:26-28年,三年合计从3.1亿元提到9.2亿元(+197%);
2、腾讯要付给阅文的“广告佣金”:26-28年,三年合计从29.4亿元提到52亿元(+77%)。
需要强调的是,“上限≠实际支出”,上限只是框定范围,具体交易多少,看实际情况。
公告披露的上调理由,核心指向短剧及AI漫剧业务的快速扩张,以及与微信小程序合作的深化。
这份公告涉及两份协议,两本账。
DataEye研究院分开来解读:
阅文向腾讯支付推广服务费,上调197%
第一本账,是阅文要付给腾讯的“推广服务费”:26-28年,三年合计从3.1亿元提到9.2亿元(+197%)。
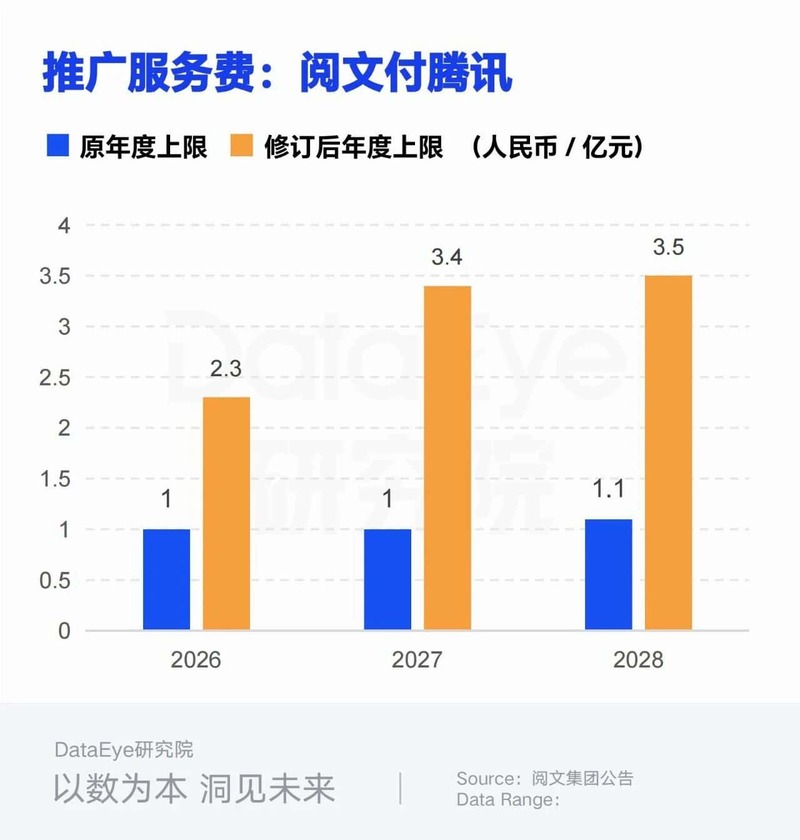
这是阅文→腾讯。阅文在腾讯的平台/渠道上推广自己的内容(文学、AI剧漫剧),向腾讯付推广费。
为什么要上调?因为原定额度不够了。截至2026年9月30,2026年原上限(1亿元)的使用率已超过83%(阅文已付腾讯8300万)——这是官方给出的“必须上调”的直接理由。
腾讯向阅文支付广告佣金,上调77%
第二本账,腾讯要付给阅文的“广告佣金”:26 -28年,三年合计从29.4亿元提到52亿元(+77%)。
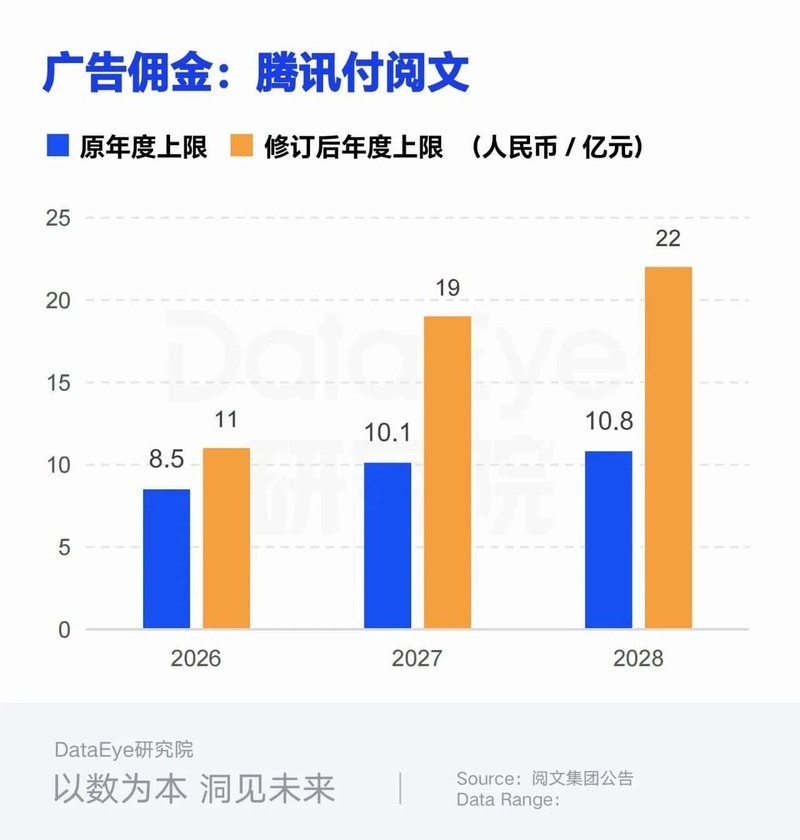
这是腾讯→阅文。腾讯在自己的体系内招揽广告,投放到阅文平台上,向阅文付佣金。
为什么要上调?因为业务发展超预期。2026仅前三季度(5.663 亿)就已超过2025全年(3.813亿),同比 +48.5%。
短剧AI剧漫剧,是上调的主要原因,地位跃升
DataEye研究院关注到,AI剧漫剧的爆发(特别是IAA模式),是交易限额上调的核心点。公告里多处细节,体现AI剧漫剧的重要性:
1、推广品类清单里首次出现“短剧及AI漫剧”,渠道是微信小程序。
2、爆发时间点是2026年Q2:公告原文说“自二零二六年第二季度起,受短剧及AI漫剧行业快速发展以及本集团短剧及AI漫剧业务扩展所推动”。
3、给出了明确预算区间:单是短剧+AI漫剧作品的推广费,2026–2028 单年估计0.8亿~1.8亿元(一年就要花这么多)。对比2026年修订后推广费上限2.3亿,这一项可能占到35%~78%。
4、广告合作口径从“仅限文字作品”(也就是网文),扩到“文字+漫画+短剧+AI漫剧”;新型广告安排佣金从2025年1.5亿多→2026前三季约3.98亿(+165%),已占佣金总额约七成。这就是“广告免费模式(IAA)”在头部IP 方口径里的直接体现。
5、“AI漫剧”被列为与电影、网剧、电视剧”平级的独立IP改编形态(原文:漫画、动画、电视剧、网剧、电影、网络游戏、短剧、AI漫剧及IP衍生品)。
6、阅文集团此前发布的中期业绩,多项数据与本次上限上调形成印证:2026 年上半年总收入35.31 亿元,同比增长 10.7%。短剧及 AI 漫剧业务收入达 4.3 亿元,为去年同期的3倍多。
由于腾讯是阅文集团的控股股东,持续关连交易天然存在少数股东对利益输送的关注。本次公告从两个方向同时上调上限:阅文向腾讯支付的推广服务费大幅增加(成本端),腾讯向阅文支付的广告佣金也大幅增加(收入端)。双向同时增长,从结构上看是双方业务合作规模的同步扩张。
最后,一句话总结:阅文把和腾讯的两本账都调高了:付出去的推广费三年合计从3.1亿→9.2亿元;收回来的广告佣金三年合计从29.4亿→52亿元。理由明确:短剧及AI剧漫剧行业快速发展+集团相关业务扩张。
DataEye研究院认为,无论是推广投放还是广告变现,阅文集团对腾讯生态(微信小程序、腾讯广告系统)的依赖度在加深。
短期看这是合作深化的正向信号,但长期需关注合作条款变化、流量成本上升等潜在风险。
2026年10月29-30日,诚邀您相聚江西南昌。让思想先于趋势,用实践回应未来,在每一次能力涌现中寻找机遇,在每一次时代争流中定义未来。

责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】全省免费看电视,又迈进一步! 2026-10-16
- [探显家] Netflix为什么应该收购Jackbox,却又可能不会这么做? 2026-10-15
- [常话短说] 【重磅】广电5G有个突破性! 2026-10-14
- [常话短说] 【解局】某广电危机解扣?! 2026-10-13
- [常话短说] 【解局】用户在哪,广电营业厅就搬到哪?! 2026-10-12
