

2026年刚刚过半,国内电视市场再次交出了一份并不乐观的成绩单。
根据洛图科技最新数据,2026上半年,中国大陆电视市场品牌整机出货量为1494.7万台,同比下降10.1%。放眼全年,预计出货总量约3012万台,零售量和出货量双双创下至少自2010年以来的新低。
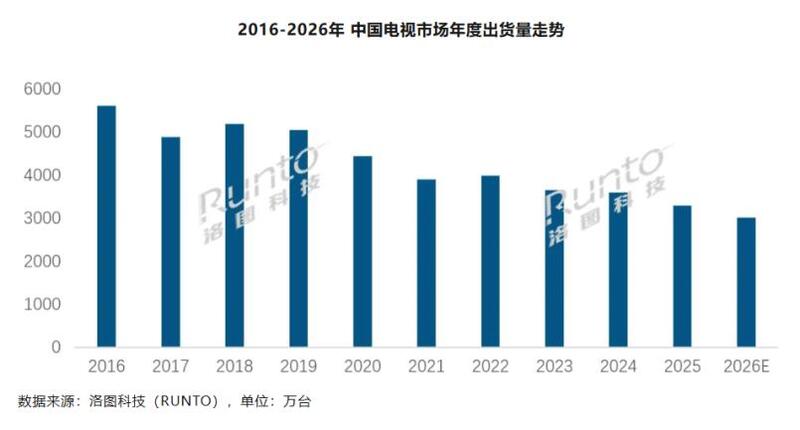
要知道,2026年还是一个包含世界杯的体育大年,按照以往经验,世界杯、奥运会这样的重大赛事,往往能够带动一波电视换新需求。再叠加不久前的618年中大促,也一直是电视销售的重要节点。
但从目前来看,无论是体育赛事还是促销节点,都没有给市场带来明显提振。
这至少说明,仅靠单一的热点事件或促销节点,已经很难再像过去那样直接扭转电视销量的整体走势——如果说体育大年加上大促节点都难以带动销量回暖,那么电视销量的持续下滑,显然已经难以用短期波动解释,其背后折射的是更深层的结构性变化。
当然,销量持续下滑,并不意味着电视就没人看了。
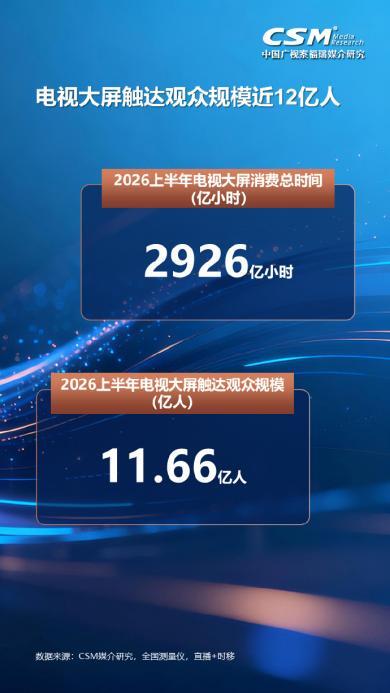
CSM数据显示,2026年上半年,全国电视大屏累计触达观众11.66亿人,内容总消费时长达到2926亿小时,大屏观众月均到达率74.7%,屏前观众日均收看时长达到4小时3分钟。
CSM认为,即便年轻群体碎片化观看习惯越来越普遍,电视大屏依旧依靠全年龄段覆盖能力和家庭场景优势,保持着稳定的受众基本盘。
实际上,硬件销量持续下滑,但大屏收视保持韧性,也是近两年电视行业的主要特征之一。
从这个角度来看,电视销量固然是行业的重要指标,但并不能完整反映整个产业的发展状况。
而如果我们把时间线再拉长一点,还会发现,近几年电视行业其实并不缺利好。
首先,电视产品能力在持续升级。
例如75英寸已经连续两年成为国内电视市场销量第一大尺寸,同时Mini LED加速普及,AI也成为新一轮产品竞争的重要方向。可以说,从画质到音质,从显示技术到智能交互,电视产品本身一直在持续进化。
其次,电视观看体验也在不断改善。
自2023年广电总局启动电视“套娃”收费和操作复杂治理以来,从简化电视首页、压减收费包,到实现“开机看直播”“一个遥控器看电视”,长期困扰用户的很多体验问题,都得到了明显改善。
今年4月,广电总局还联合工信部、中国广电、中国电信、中国联通、中国移动等启动一体化电视全国推广工作,并提出2026年推广数千万台一体化电视终端的目标。
一体化电视意味着,以后我们看电视,可能就彻底不需要机顶盒了。
VIP专享文章,请登录或扫描以下二维码查看
“码”上成为VIP会员
没有多余的门路、套路
只有简单的“值来值往”一路!
深度分析、政策解读、研究报告一应俱全
极致性价比,全年精彩内容不容错过!
更多福利,尽在VIP专享
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】全省免费看电视,又迈进一步! 2026-10-16
- [探显家] Netflix为什么应该收购Jackbox,却又可能不会这么做? 2026-10-15
- [常话短说] 【重磅】广电5G有个突破性! 2026-10-14
- [常话短说] 【解局】某广电危机解扣?! 2026-10-13
- [常话短说] 【解局】用户在哪,广电营业厅就搬到哪?! 2026-10-12
