


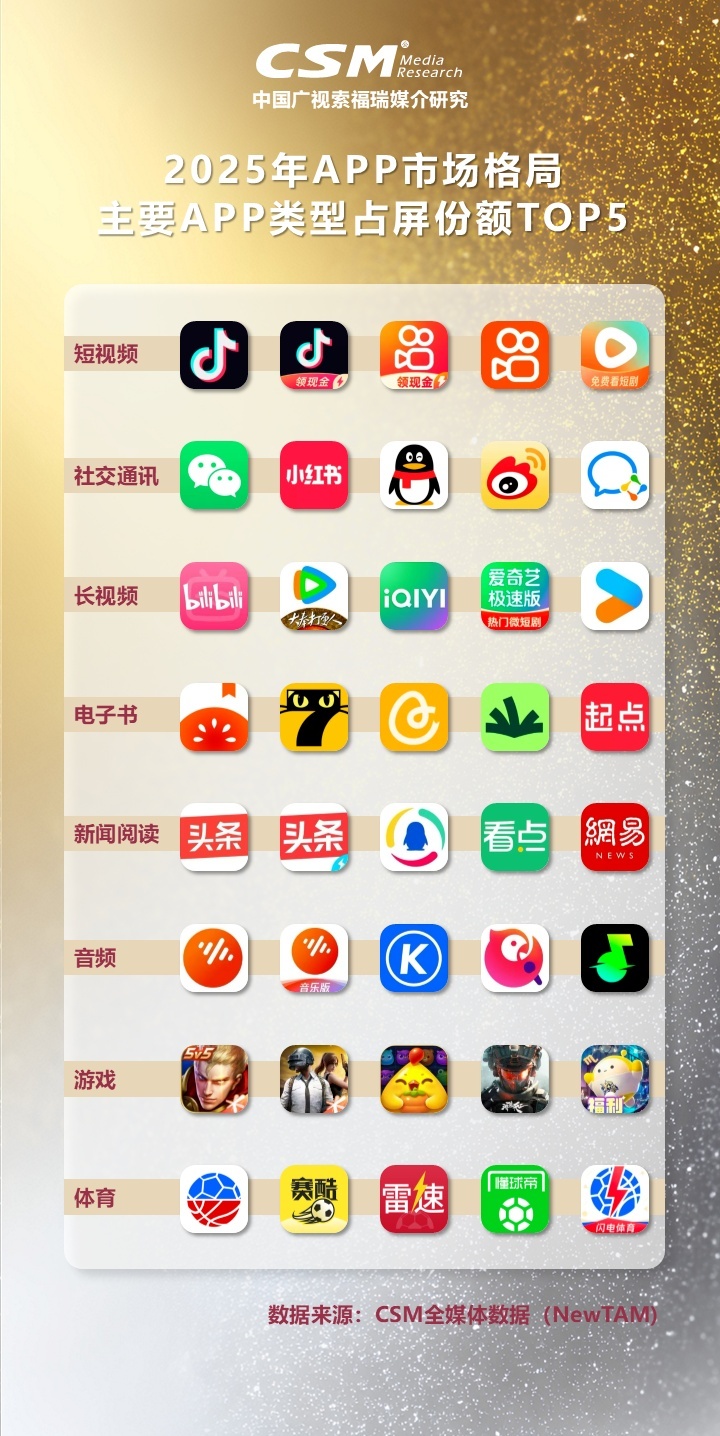
基于2025年CSM全媒体数据(NewTAM),对2025年移动应用市场的用户规模与占屏份额进行了综合分析后,得到以下发现和启示。
市场基本面
“亿级俱乐部”已成头部竞争的基本门槛
2025年,APP市场整体用户规模和占屏时长各月趋于稳定,或标志已进入存量竞争。
平均月度用户规模过亿的APP数量已突破30个,标志着“亿级俱乐部”成为头部应用的基本门槛。
在细分赛道上,各垂类榜首呈现绝对优势:比如微信(通讯)、抖音(短视频)、拼多多(电商购物)、高德地图(出行服务)、番茄免费小说(在线阅读)继续保持领先地位。
用户注意力(占屏份额)高度集中:
“双强”格局难以撼动:微信(占屏份额14%)与抖音(含极速版合计14%)共同占据了用户近三成的屏幕时间。
马太效应凸显:全市场中,用户屏幕使用时间近一半都集中在前20款APP上,意味着其余99.9%的应用需争夺剩余一半的碎片化时间,竞争异常残酷。
核心发现
AI爆发与生态集群崛起
生成式AI应用:从概念到爆发,正快速渗透大众市场
AI工具已成为不可忽视的新势力,市场需求明确:
豆包作为代表,月度用户规模过亿级,年内用户增长近3倍。
DeepSeek、腾讯元宝、千问等用户规模也呈现指数级增长态势。
这均表明,AI的工具属性(如辅助创作、信息问答、智能交互)已完全显现,正开启新一轮用户入口的争夺战。
生态集群效应:从“单点突破”到“军团作战”
本年度很明显看到APP的增长动能从单一APP转向生态集群,其中字节系是最大赢家,旗下共有7款APP月度用户规模过亿(抖音、抖音极速版、红果免费短剧、西瓜视频、番茄免费小说、番茄畅听、豆包),并覆盖短视频、音频、阅读、AI等内容消费多赛道。此外,剪映APP月度用户规模也超5000万。
生态的意义不仅于用户基数巨大,更在占屏份额增长上展现出强大协同力,2025年占屏份额TOP20的APP中,有6款APP份额实现大幅提升,其中4款来自字节系(包括抖音极速版、红果免费短剧,番茄免费小说、番茄畅听),另2款来自阿里系(包括支付宝和淘宝)。
这清晰地证明,通过生态内的交叉导流、场景互补与数据协同,已成为驱动存量市场竞争中最有效的增长引擎之一,单一应用孤军奋战的难度越来越大。
用户行为分化
工具“广”& 娱乐“深”的双重使用模式
工具类APP:用户广但使用浅
代表应用:拼多多、支付宝、高德、美团等
核心特征:用户规模庞大,是数字生活的“必需品”,但使用时长较短,属目的明确的高频交易或工具型应用,占屏份额排名通常远低于其用户规模排名。
娱乐类:高粘性且深层
代表应用:哔哩哔哩、王者荣耀等
核心特征:这类APP用户规模未必处于第一梯队,但其用户忠诚度与使用沉浸度极高,呈现出其占屏份额排名往往远超用户规模排名。例如,哔哩哔哩的用户规模排名近50位,但其占屏份额却高居第17位;许多热门游戏的占屏份额排名也普遍比其用户规模排名高出30个位次以上。
趋势展望
用户注意力已成为最稀缺的资源,并进一步向超级APP及生态集群集中,靠单点突破获取增长愈发困难。
对于大多数应用而言,两条核心发展路径:
工具类方向:追求极致效率与广度覆盖,成为用户生活中不可绕过的数字节点;
深度服务方向:深耕特定用户深度需求(如垂直内容、高粘性游戏、实用AI工具),构建高粘性的社区或沉浸式体验。
生成式AI应用的爆发性增长只是起点,未来AI工具将不仅以独立应用形式存在,还将深度嵌入办公、社交、内容创作等头部应用,成为功能升级和体验革新的核心驱动力,成为新的入口争夺焦点。
“免费+”模式持续侵蚀传统领域,以免费短剧、小说、听书为核心的娱乐模式,或凭借其低门槛和快爽的内容特点,继续吞噬用户时长,对传统视频、阅读乃至轻度游戏构成持续压力。
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】又一省广电与邮政牵手! 2026-11-05
- [探显家] Hopin创始人再创业:Sedona想重做一套AI原生TVOS 2026-11-05
- [勾正科技] 勾正科技董事兼CEO喻亮星,当选中国商务广告协会第十二届理事会理事 2026-11-04
- [常话短说] 【解局】资源下沉,广电搞了个五位一体养老馆! 2026-11-04
- [常话短说] 【解局】某大省网公司董事长被查! 2026-11-03
