


引言想象一下,2025年12月11日的洛杉矶好莱坞大道上,霓虹灯闪烁,空气中弥漫着咖啡和剧本的味道。但在幕后,一场无声的战争正如火如荼:全球媒体巨头们像古罗马角斗士一样,挥舞着并购合同、AI算法和体育转播权,争夺2030年的王座。
根据PwC和麦肯锡的最新预测,到2030年,媒体娱乐市场将膨胀至4.5万亿美元,流媒体订阅收入将霸占65%的江山,而短视频、互动游戏和元宇宙体验将成为新货币。用户每天的娱乐时间将有80%被这些巨头吞噬,谁掌控了注意力,谁就掌控了世界。
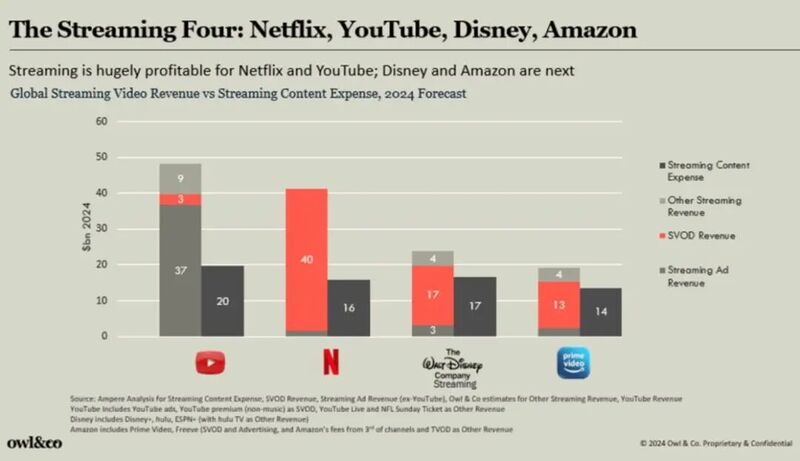
TV's New Big 4: Netflix, YouTube, Amazon and Disney Poised to Dominate
这不是科幻小说,而是真实的“流媒体大战”升级版。十大主角登场:
Apple(美国)
Netflix(美国)
Disney(美国)
Comcast(美国)
Sony(日本)
AT&T(美国)
Thomson Reuters(加拿大)
Charter Communications(美国)
Fox Corporation(美国)
Paramount Skydance(美国)
它们不再是单纯的“内容工厂”或“传输管道”,而是野心勃勃的帝国建造者:从AI驱动的内容创作,到VR沉浸式叙事,再到全球并购的血雨腥风。Apple用生态铁网锁死高端用户,Netflix像病毒般吞噬全球市场,Disney的IP帝国岌岌可危却绝地反击……这场角逐充满戏剧性:背叛、联盟、逆转,每一步都像好莱坞大片的情节转折。
风险巨大——内容成本如脱缰野马,广告碎片化如沙尘暴,监管铁锤随时落下。但胜者将收获万亿美元帝国,败者可能灰飞烟灭。下面,我们用生动的笔触,逐一解码这些巨头的2030野心。
Apple:硅谷的娱乐铁王座,生态锁链下的高端猎杀
Apple不是在玩媒体,它在筑墙。想想《权力的游戏》里的维斯特洛大陆,Apple就是那座用iPhone、iPad和Vision Pro铸成的“铁王座”。
2025年,其服务业务(TV+、Music、Arcade等)收入已飙至1100亿美元,平均用户月费高达25美元——这是Netflix的两倍多!
为什么?
因为Apple不卖内容,它卖“无缝生活”:你买了iPhone,顺手就订阅了TV+,再加个Arcade游戏包,一切在生态闭环里循环。
2030年的Apple像一头精密的猛兽:Vision Pro 3代(2027年发布)将化身为“个人影院”,用户戴上眼镜,就能身临其境地参与《Ted Lasso》的足球赛,或在《Severance》的办公室迷宫中逃脱。
体育是Apple的杀手锏:已锁定NBA周日独家包、F1全球数字权和欧洲冠军联赛的部分转播,到2030年,体育内容将占TV+播放量的50%,吸引那些厌倦Netflix“沙发薯片剧”的高端白领。
游戏化叙事是另一把利剑:2025年砸下250亿美元基金,孵化如《Arcane》风格的互动大作,用户选择剧情走向,AI实时生成结局。

What Is the Future of the Streaming Wars? - State of Streaming 3.0 ...
但Apple的帝国并非无懈可击:如果Vision Pro销量崩盘(如2024年的初代争议),整个生态就成空中楼阁。竞争对手嘲笑它是“富人俱乐部”,但Apple冷笑回应:谁说王者需要大众?到2030年,它的目标是服务收入翻番至2000亿美元,成为媒体界的“劳斯莱斯”。
Netflix:红色巨兽的全球吞噬,涨价与游戏的双刃剑
Netflix是这场大战的“红皇后”——《爱丽丝梦游仙境》里那位永不停步的女王。它从一个DVD租赁小店,进化成市值7000亿美元的怪兽,2025年付费用户3.5亿,覆盖全球240个国家。
2030目标?
5.5亿用户,广告收入占比45%,市值直奔1.5万亿。它的秘诀:像病毒一样扩散,吞噬一切。
2025年的转向如闪电般迅猛:广告套餐升级为“无广告+独家直播”顶级版(月费35美元),用户能实时观看WWE摔跤或韩剧首映。
游戏是Netflix的“第二心脏”:2026年收购芬兰游戏工作室,推出《Stranger Things》开放世界游戏,用户在Upside Down中探险,剧情与剧集联动。
本地化是它的利爪:在印度投建“宝莱坞2.0”工作室,韩国K-内容占比升至15%,尼日利亚的Nollywood衍生剧集如雨后春笋。到2030年,非英语内容将霸占75%的库,Netflix将成为“地球村的村长”。
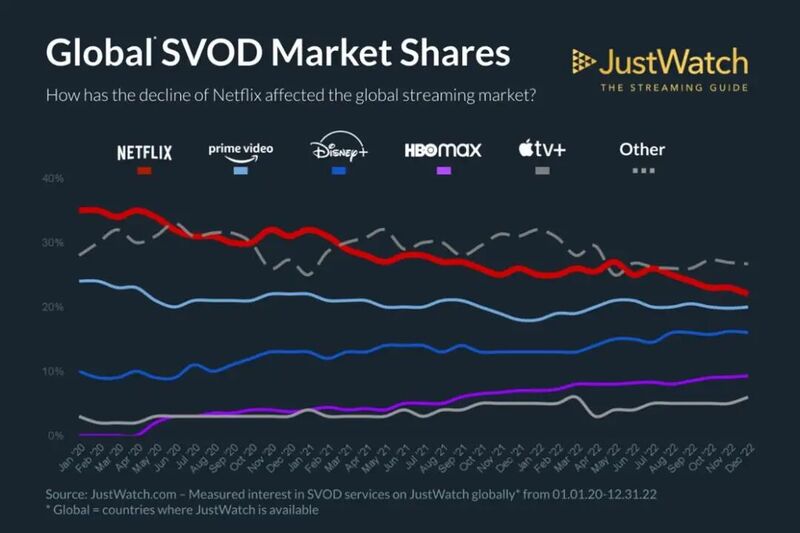
Netflix Loses Ground to Disney Plus, HBO Max, Apple TV Plus ...
然而,这头巨兽有软肋:连续涨价引发用户叛逃,2025年已流失500万美国用户。体育权争夺中,它屡屡败给Apple和Amazon。如果游戏投资翻车,Netflix可能从皇后变囚徒。但它的叙事魅力无人能敌:每一季新剧都像病毒营销,2030年,它或许仍是王者。
Disney:魔法王国的绝地反击,IP疲软下的凤凰涅槃
Disney像一位老国王:手握漫威、星球大战和皮克斯的皇冠,却在2025年面临“王冠滑落”。Disney+用户2.9亿,但增长放缓,市值“仅”3000亿美元。2030目标:4.2亿用户,营收翻番。但国王不甘衰落,它在策划一场华丽的反击。
核心武器:IP轮换大戏。漫威英雄疲软?没问题,2026~2030年推出12个新宇宙:Pixar的《玩具总动员6》变身元宇宙冒险,用户用VR操控伍迪;星战衍生《曼达洛人》扩展成互动RPG。
主题公园联动是Disney的“魔法棒”:2028年“Disney+World”开幕,线上订阅用户可免费入园,线下体验反哺线上内容。
儿童市场是它的堡垒:AI儿童模式如守护精灵,根据孩子年龄生成个性化故事,避免“屏幕成瘾”指责。
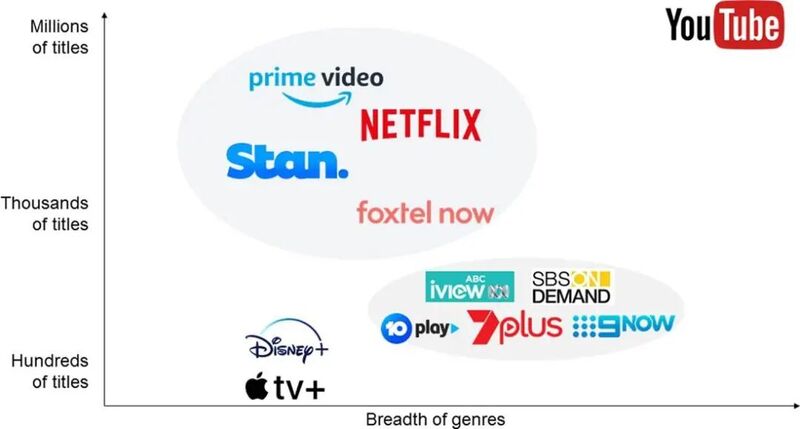
Lobato | Beyond Streaming Wars: Rethinking Competition in Video ...
风险如暗影:如果新IP flop(如2024年的《阿伽门农》争议),Disney可能沦为“怀旧博物馆”。但它的故事基因无人匹敌:从灰姑娘到黑豹,每一个叙事都触动人心。到2030年,Disney或将重铸魔法帝国。
Comcast:宽带堡垒的体育围猎,捆绑战术的隐形杀手
Comcast是“堡垒守护者”:它不冲锋陷阵,而是筑起宽带墙,坐收渔利。2025年营收1500亿美元,Peacock付费用户4000万,但捆绑宽带用户超1.2亿。2030目标:体育帝国,宽带渗透美国70%家庭。
战术如蛛网:奥运转播权续约至2040年,英超和NFL包揽周末黄金档。2027年推出“Xfinity MegaBundle”:宽带+Peacock+Netflix+Disney,定价比单买便宜40%,用户像苍蝇般黏住。并购是它的毒牙:2028年若吞下华纳残余资产,内容库将爆炸式增长。
但堡垒有裂缝:宽带用户老龄化,5G竞争如风暴来袭。如果体育权丢失,Comcast可能从守护者变囚徒。它的叙事:稳扎稳打,笑看他人厮杀。
Sony:东方忍者的三栖突袭,动漫游戏音乐的致命组合
Sony像日本忍者:隐忍多年,一击致命。2025年市值1.6万亿美元,Crunchyroll用户7000万。2030目标:动漫霸主,游戏影视一体化。
打法三连击:Crunchyroll扩至1.2亿用户,推出《攻壳机动队》VR版;PlayStation云游戏联动剧集,60%独占作有影视衍生;音乐虚拟偶像平台,2029年举办“全球VTuber演唱会”,初音未来复活。
Sony的魅力:日式美学对抗美式英雄。到2030年,它或成Z世代的精神家园。
AT&T:管道帝王的悄然转型,5G分发的幕后黑手
AT&T从战场退下,却成影子皇帝。剥离Warner后,专注5G/6G。
2030目标:覆盖美国98%人口,成为所有流媒体的“高速公路”。
战术:与Netflix等签“无限流量”协议,推出CTV广告平台,抽成20%。边缘计算如隐形手,优化内容分发。
风险:监管铁锤。但AT&T的叙事:不争明面,掌控暗流。
Thomson Reuters:专业幽灵的AI崛起,信息战场的幕后操盘
Thomson Reuters是“幽灵刺客”:不抢大众眼球,专杀专业市场。
2025年营收80亿美元。2030目标:AI助手覆盖90%律师/金融家。
平台“CoCounsel Pro”:AI办案时间缩短50%,企业ARPU翻三倍。
它的叙事:精准致命,到2030年,成为“脑力贵族”的必备。
Charter Communications:移动狼群的乡村突围,光纤+5G的双翼
Charter如狼群首领:2025年宽带用户3200万。
2030目标:移动用户4000万,农村光纤全覆盖。
战术:与Starlink联盟,“天网地罗”夹击;捆绑Disney+,成家庭入口。
风险:债务山崩。但狼群的叙事:群起而攻,撕裂市场。
Fox Corporation:并购狐狸的狡猾猎杀,免费+体育的低成本帝国
Fox是“狡猾狐狸”:出售Disney后,轻装上阵。
2025年Tubi月活1.5亿。2030目标:免费流媒体王,广告收入翻番。
战术:并购小平台,体育+新闻双驱,2028大选年广告狂欢。
狐狸的叙事:不费力,捡便宜。到2030年,或成黑马。
Paramount Skydance:凤凰重生的激进赌局,并购后的内容狂飙
Paramount Skydance如浴火凤凰:2025并购后市值250亿美元。
2030目标:用户2亿,内容支出180亿。
战术:押注10大IP,Paramount+低价攻新兴市场;体育联盟,逆袭巨头。
风险:烧钱如火。但凤凰的叙事:死而复生,翱翔九天。
比较分析:四种模式下的血腥角逐
生态模式(Apple、Disney):筑墙称王,高ARPU如金矿。
规模模式(Netflix、Paramount):病毒扩张,赌国际化如轮盘。
管道模式(Comcast、Charter、AT&T):隐形操控,抽成如吸血鬼。
细分模式(Sony、Thomson、Fox):精准猎杀,效率如狙击手。
Regional Streaming Services vs. Global Giants: The Future – Boomset
展望2030年的全球媒体“战场”:三巨头(Apple、Netflix、Disney)将极有可能瓜分全球70%份额,AI降低媒体成本约40%—60%。联盟如《权力的游戏》:体育权共享,AI标准共谋。但分化如铁幕:美国几大大媒体集团仍将主导全球格局,但亚非拉媒体开始反击之旅。
结论:2030,赢者通吃的时代
这场大战如史诗:英雄陨落,新王崛起。
Apple的铁王座、Netflix的红皇后、Disney的魔法复兴……2030年,媒体将重塑人类叙事。但警惕:垄断如黑暗领主,创新才是曙光。
最终,消费者是真正的评委。
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】又一省广电与邮政牵手! 2026-11-05
- [探显家] Hopin创始人再创业:Sedona想重做一套AI原生TVOS 2026-11-05
- [勾正科技] 勾正科技董事兼CEO喻亮星,当选中国商务广告协会第十二届理事会理事 2026-11-04
- [常话短说] 【解局】资源下沉,广电搞了个五位一体养老馆! 2026-11-04
- [常话短说] 【解局】某大省网公司董事长被查! 2026-11-03
