

根据洛图科技(RUNTO)最新发布的《中国回音壁零售市场月度追踪(China Soundbar Retail Market Monthly Tracker)》报告数据显示,2024年,中国回音壁线上全渠道市场的销量为81.3万台,同比下降2.5%;销额为6.9亿元,同比增长0.8%。
洛图科技(RUNTO)将线上渠道分为以京东、阿里、苏宁易购为代表的传统主流电商,和抖音、快手、拼多多为代表的新兴电商。
其中,传统主流电商的销量为34.4万台,同比下降3.3%;销额为5.6亿元,同比下降1.6%。均价为1630元,同比微涨1.8%;新兴电商的销量为46.9万台,同比下降1.9%,销额为1.3亿元,同比增长12.9%。
考虑到新兴电商市场中95%以上的回音壁交易均为200元左右的白牌超低端产品,本文主要分析传统主流电商的市场表现。
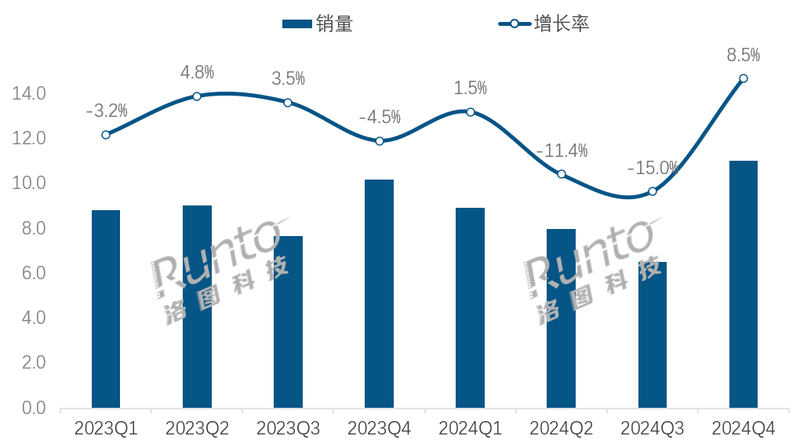
2024年第四季度,随着家电国补政策的出台和电视市场的增长,作为电视配套音响的回音壁市场迎来复苏。根据洛图科技(RUNTO)线上数据显示,当季,回音壁在传统主流电商的销量增长了8.5%,销额增长了22.4%。不过,由于受制于第二、三季度的下跌,全年表现仍显疲软。
2023-2024年 中国回音壁传统主流电商分季度销量
数据来源:洛图科技(RUNTO)线上监测数据,单位:万台,%
一、价格结构:
超低端份额下降;高端产品价格下沉
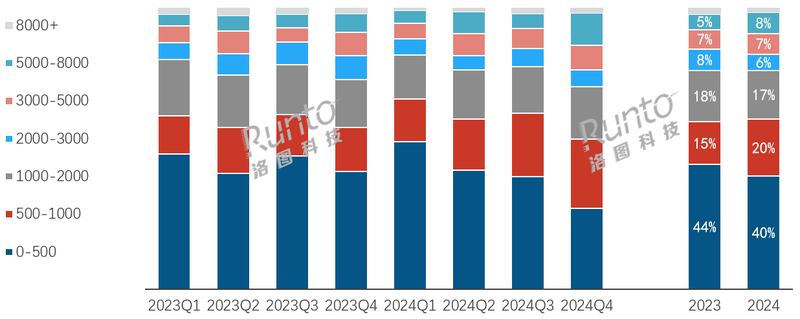
根据洛图科技(RUNTO)线上数据显示,2024年中国回音壁传统主流电商市场中,500-1000元和5000-8000元两个价位段的销量份额分别为20.3%和7.6%,较2023年分别增长了5.2和2.2个百分点。
高端市场中,随着三星、索尼、JBL等国际头部品牌万元级旗舰机型价格下沉, 8000+元价位段向下转移,推动了5000-8000元价位段增长。高端市场的以价换量在第四季度“双11”国补期间表现的尤为明显。
低端市场中,500元以下的销量份额下降至40.0%,TCL入门级杜比全景声新品S45H和S55H的大卖使得500-1000元价位段的份额增长,并成为2024年销量份额上涨最快的价位段。此外,小米在第四季度发布的新品小米电视音响2.1也布局于此。后市500-1000元价位段的发展值得国内回音壁厂商持续关注。
2023-2024年 中国回音壁传统主流电商价格销量结构
数据来源:洛图科技(RUNTO)线上监测数据,单位:%
二、品牌竞争:
电视品牌份额增长;新晋厂商TCL进入市场前六
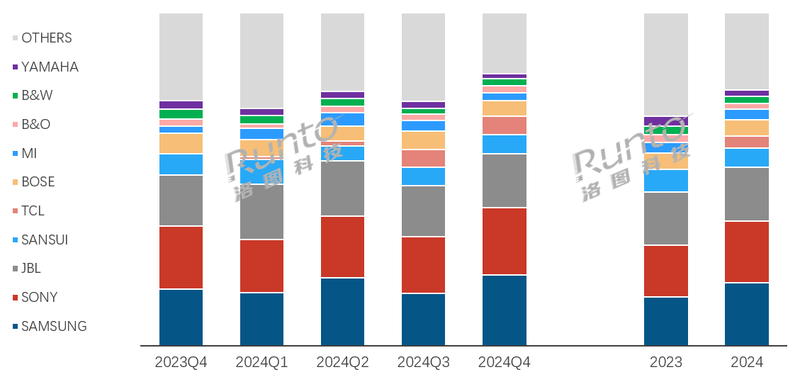
三星和索尼凭借先发优势,以及积累的品牌影响力,长期占据回音壁市场销额前二的位置。根据洛图科技(RUNTO)线上数据显示,2024年,三星和索尼在传统主流电商的销额份额分别达到19.0%和18.4%,较2023年增长4.4和2.8个百分点。
三星增长的原因主要在于老品降价促销和D系列全线新品发布,其中,高端旗舰机型HW-Q990D表现出色,在第四季度“双11”期间成为爆款产品。而Sony则是凭借旗舰新品HT-A8000和HT-A9000的出色表现实现份额增长。当前,国际电视品牌在高端市场中仍占据着主导地位,市场认可度较高。
国内品牌中,电视厂商TCL在2024年第二季度发布了入门级杜比全景声新品S45H和S55H,之后又陆续推出了中高端产品Q75H、Q85H和Q85H Pro,在矩阵布局和高性价比的推动下,2024年TCL的销额份额达到4.8%,跻身中国回音壁市场前六。
从统计数据上来看,三星、索尼和TCL等电视品牌依靠回音壁和电视的强相关性和互补性,市场份额进一步提升。而JBL、Bose、B&W、B&O和山水等音频厂商则显得增长乏力,这也体现了客厅生态在入户竞争中的重要性。
2023-2024年 中国回音壁传统主流电商品牌销额份额
数据来源:洛图科技(RUNTO)线上监测数据,单位:%
三、杜比全景声:
市场渗透率近70%;千元以内从0到14%
近年来,杜比全景声的市场份额持续高速增长,逐渐成为了回音壁产品的标配,杜比数字和DTS技术市场份额则相应的下降。
根据洛图科技(RUNTO)线上数据显示,2024年,中国回音壁传统主流电商市场中,带杜比全景声解码功能的产品销售额占比已达69.2%,较2023年增长了10.5个百分点。
2023-2024年 中国回音壁传统主流电商音频解码销额结构
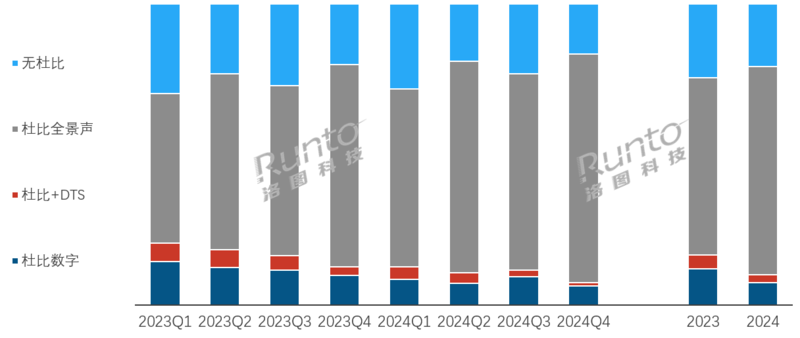
数据来源:洛图科技(RUNTO)线上监测数据,单位:%
2024年的杜比全景声产品均价为3840元,价格下降了13.2%。这一方面是由于国际品牌旗舰机型的降价促销,另一方面则是国内电视厂商TCL在1000元以内布局了杜比全景声产品,且销量可观。
根据洛图科技(RUNTO)线上数据显示,2024年,杜比全景声产品在1000元以内价位段的渗透率已达到14.2%,这一数字在2023年还是0。由此可见,低端杜比全景声产品的成长速度之快和发展潜力之大。
四、市场预测:
2025年中国回音壁市场销量将达93万台,增长4.5%
长期来看,由于中国市场人口家庭基数庞大,当前的拥有量和配套率极低,而用户在高品质视听影音方面的娱乐需求终究存在且必然增长。因此,中国回音壁市场理应存在广阔的发展空间。
洛图科技(RUNTO)分析师曹卫巍认为,中国头部电视厂商在中国市场收获了更多的市场份额之后,正在注意到回音壁市场的巨大未来潜力和高端音视频必要性。洛图科技(RUNTO)将发布中国电视厂商积极布局回音壁产品的市场思考,敬请关注。
短期来看,国补政策的全年化推进和杜比全景声产品亲民化的趋势将会提供中国回音壁市场现实的增长动力。
规模方面,洛图科技(RUNTO)预计,2025年全年,中国回音壁在线上和线下全渠道的总销量将达到93万台,同比增长4.5%。
最后一提的是,当前,电视等家电厂商正在全面拥抱AI大模型,并升级人机交互方式;而回音壁的语音交互功能尚处于初级阶段。
根据洛图科技(RUNTO)线上数据显示,2024年,中国回音壁线上市场中,带有语音交互功能的产品销量占比仅为1.3%,大部分还是中小品牌的入门级产品。洛图科技(RUNTO)认为,回音壁作为传统理念上的高端品类,不应也不会停留在传统产品思维,AI与各类电子产品的深度融合一定会是大势所趋,而这也正是中国品牌领先性、灵活性的优势所在。
责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】广电要把朋友搞得多多的! 2026-11-20
- [勾正科技] OTT报告|2026年10月智能电视大数据报告 2026-11-19
- [常话短说] 【解局】蒋章建:广电创新窘境的破局之路 2026-11-19
- [勾正科技] 这个赛道广告总量增长21.9%!3大行业更爱投,份额超50% 2026-11-18
- [勾正科技] 重大历史题材释放大屏红利,《伟大的长征》占领客厅中心 2026-11-18
