


【前言】
“前向收费”与“后向收费”是消费互联网的一种业务划分方法。其中“前向收费”即向C端用户收费,包括会员付费、游戏、直播打赏等;“后向收费”指向B端收费,主要是广告与营销的业务模式(不包括云、SaaS等B端业务)。百度也曾组建“前向收费业务群组”与“搜索业务群组”,分别聚焦C端用户的付费业务与传统的搜索广告业务。在此,我们将各家互联网公司近几个季度的“前向收费”与“后向收费”业务进行横向对比。
本篇报告主要聚焦各家互联网公司的“前向收费”业务,包含以下三种形式:
1) 会员付费:按月或一定周期付费获得权益,如爱奇艺视频VIP、网易云音乐黑胶VIP、知乎盐选会员等订阅会员收入。
2) 直播打赏:直播内容通常可直接观看,用户根据兴趣决定是否打赏及打赏金额,如快手、抖音的直播打赏收入。
3) 游戏内容付费:用户付费以获得道具或皮肤等使用权,与游戏产品上线周期相关。如腾讯、网易的游戏收入。
整体而言,一季度视频、音乐与知识类会员付费相对稳健,直播打赏、游戏收入有所承压。1)会员付费方面:一季度哔哩哔哩、网易云音乐会员订阅收入、知乎付费会员收入同比增长37.1%、38.1%、75.1%,爱奇艺一季度上新剧集与综艺数量降低,但会员收入仍有3.7%增长;2)直播方面,除快手一季度实现8.2%的增长,虎牙、斗鱼、腾讯音乐、陌陌探探直播打赏收入同比均为降低;3)游戏方面,一季度仍受版号暂停发放的影响,腾讯移动游戏一季度收入同比降低2.9%;
从付费用户数看,视频、音乐类会员仍在增长阶段,直播打赏付费用户数相对稳定。视频/音乐/知识类付费会员,除爱奇艺一季度会员数量降3.7%外,哔哩哔哩大会员数量、腾讯音乐、网易云音乐、知乎会员数量均同比提升30%以上;直播打赏来看,除快手一季度付费用户同增7.8%外,其余平台付费用户数同比降低或持平;
从ARPPU来看,视频平台提价成效明显。今年一季度爱奇艺会员付费的ARPPU同比提升7.7%,与其提价措施相关,成效较为明显;而音乐类会员、直播打赏业务的ARPPU基本保持稳定或同比降低,如腾讯音乐与网易云音乐会员订阅的ARPPU同比降低约10%,虎牙、斗鱼、陌陌直播打赏的ARPPU同比降低5-10%。
投资建议:
虽然一季度因版号暂停发放、用户消费能力受疫情等影响,游戏、直播打赏增长阶段性承压,但随着版号的恢复发放与疫后消费的逐步复苏,我们仍然看好头部游戏、视频平台经营的恢复与业绩的增长。
推荐快手(直播打赏生态健康,付费率较高且ARPPU较低,直播新政影响甚微,引入第三方工会加大直播供给)、腾讯(腾讯视频下半年内容排布丰富,看好《梦华录》《三体》等头部剧集对会员拉动效果;海外游戏增速仍高,收购游戏工作室项目逐步推进),此外推荐哔哩哔哩(不断引入新番剧与自制综艺剧集,UP主直播渗透率提升,大会员、直播等付费用户增速较快)。
风险提示:疫情反复的风险;消费与经济增长疲乏的风险;用户付费意愿不足的风险;内容成本增加的风险。
【正文】
1、一季度直播打赏、游戏阶段性承压,视频、音乐等会员付费稳健
我们聚焦互联网平台“前向收费”业务,包含以下三种形式:1)会员付费:按月或一定周期付费获得权益,如爱奇艺视频VIP、网易云音乐黑胶VIP、知乎盐选会员等订阅会员收入;2)直播打赏:直播内容通常可直接观看,用户根据兴趣决定是否打赏及打赏金额,如快手、抖音的直播打赏收入;3)游戏付费:用户付费以获得道具或皮肤等使用权,与游戏产品上线周期相关。如腾讯、网易的游戏收入。
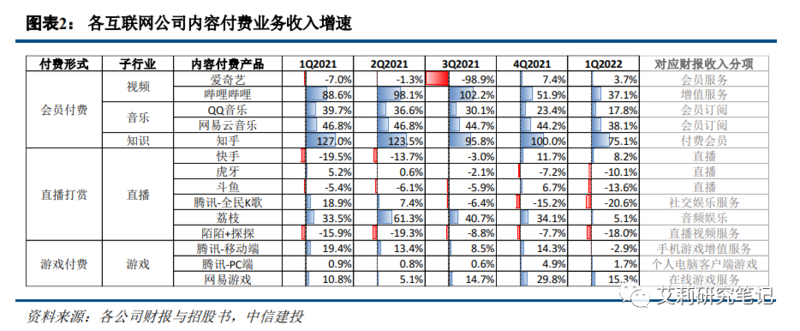
整体而言,一季度直播打赏、游戏业务的收入有所承压,视频、音乐与知识类会员付费相对稳健。
1)视频、音乐与知识类会员付费相对稳健:一季度爱奇艺、哔哩哔哩、腾讯音乐、网易云音乐、知乎的会员付费业务收入均实现同比正增长,其中哔哩哔哩增值服务、网易云音乐会员订阅收入、知乎付费会员收入同比增长37.1%、38.1%、75.1%,腾讯音乐会员订阅收入同比增长17.8%,爱奇艺的会员服务收入同比增长较平淡,增速为3.7%。
2)直播打赏与游戏付费收入,主要受到政策与经济&消费的影响。游戏方面,一季度仍受版号暂停发放的影响,此外去年同期一季度基数较高,腾讯移动游戏一季度收入同比降低2.9%。而直播方面,除快手/荔枝一季度实现8.2%/5.1%的增长,虎牙、斗鱼、腾讯音乐、陌陌探探直播打赏收入同比均为降低。
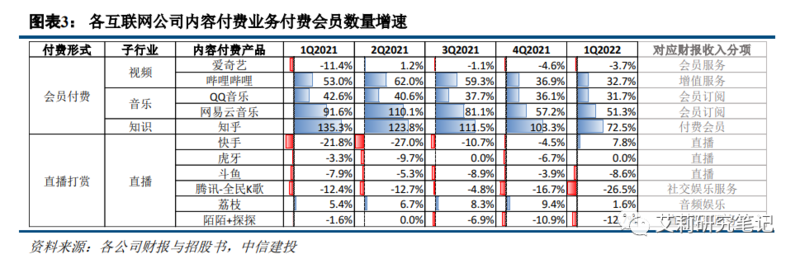
从付费用户数看,直播打赏基本稳定,视频、音乐类会员仍在较快增长。从直播打赏来看,除快手一季度付费用户同比增长7.8%以外,其余直播平台付费用户数同比降低或持平;从视频、音乐、知识类付费会员来看,除爱奇艺一季度会员数量降低3.7%以外,哔哩哔哩大会员数量、QQ音乐、网易云音乐与知乎的会员数量均同比提升30%以上。
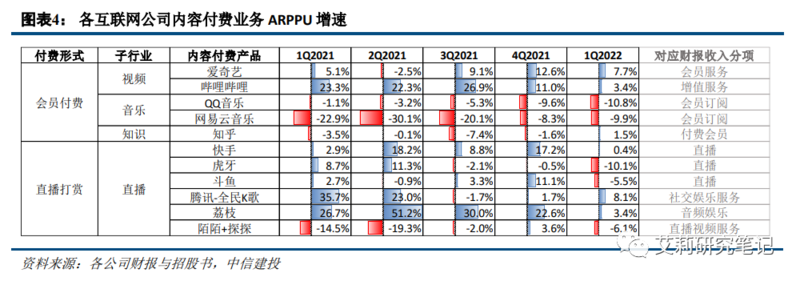
从ARPPU来看,视频平台提价成效明显。今年一季度爱奇艺会员付费的ARPPU同比提升7.7%,与其提价措施相关,成效较为明显;而音乐类会员、直播打赏业务的ARPPU基本保持稳定或同比降低,如腾讯音乐与网易云音乐会员订阅的ARPPU同比降低约10%,虎牙、斗鱼、陌陌直播打赏的ARPPU同比降低明显。
相较广告受宏观经济与疫情影响较多,前向收费业务更加稳健。对于各家平台的广告业务而言,通常会受到疫情、经济消费等外部环境的冲击,B端广告主的预算直接影响平台广告收入,但前向收费直接面向C端用户,客单价相对较低,视频、音乐类会员客单价普遍在10-20元/月,外部因素对用户对内容付费的冲击较小。另一方面,疫情下大众居家时间变长,各类内容消费需求有所加强。
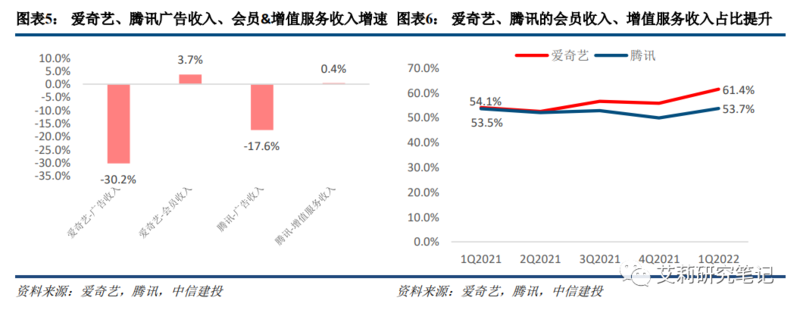
以爱奇艺、腾讯为例,一季度两公司的广告收入分别同比下降30.2%、17.6%,而爱奇艺的会员收入、腾讯的增值服务收入分别同比增长3.7%、0.4%。此外,爱奇艺的会员收入、腾讯的增值服务收入占总收入的比重也同比增长7.3pct、0.2pct。
2、细分行业:长视频平台提价显著,视频/音乐付费会员保持增长
2.1视频:爱奇艺会员ARPPU提升明显,哔哩哔哩付费会员数增长稳健
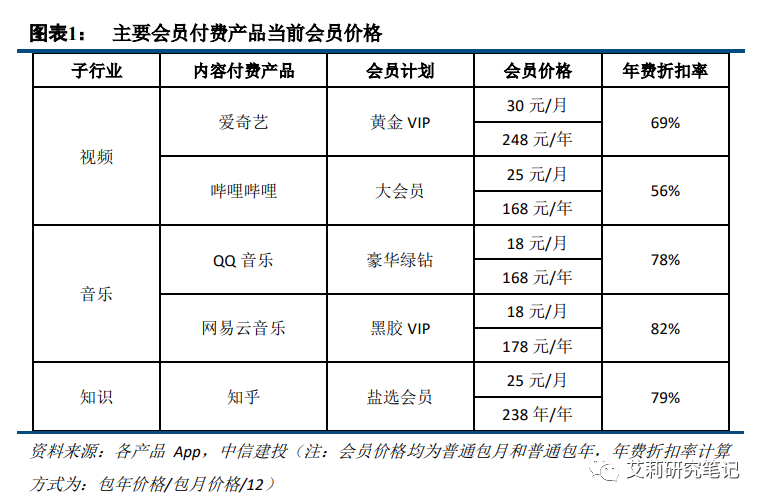
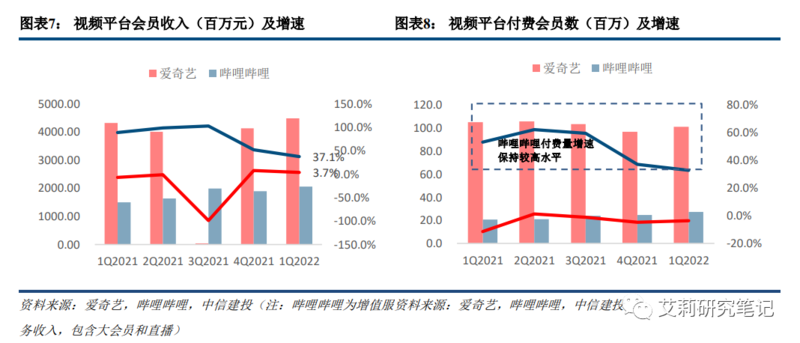
爱奇艺:ARPPU驱动会员收入增长,注重降本增效。一季度爱奇艺会员的付费率为6.9%,付费会员数同比下降3.7%,但ARPPU同比增长7.7%。爱奇艺于2021年12月16日再次全面上调会员价格,黄金VIP普通包月会员由25元提至30元,普通季卡会员由68元提至78元,各会员价格涨幅分别为20%、15%。预计爱奇艺及其他长视频平台的ARPPU长期仍有提升空间。
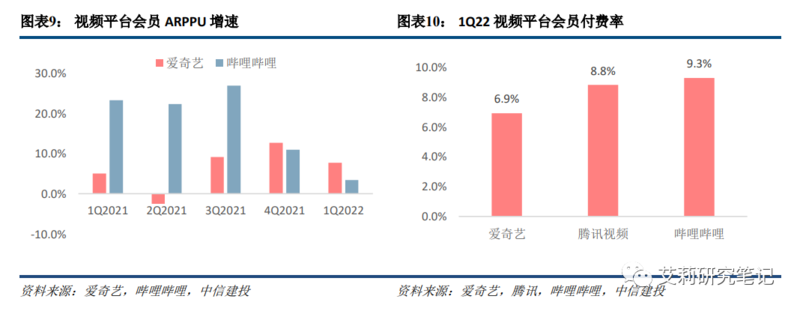
哔哩哔哩:注重提升付费率,大会员等付费会员增长稳健。一季度哔哩哔哩付费会员数同比增长32.7%,近5个季度付费会员数一直保持超30%的增速,付费率增长至9.3% ,高于爱奇艺、腾讯的付费率(6.9%、8.8%);ARPPU同比增长3.4%。
2.2音乐:付费用户增长较快,长期付费率仍有提升空间
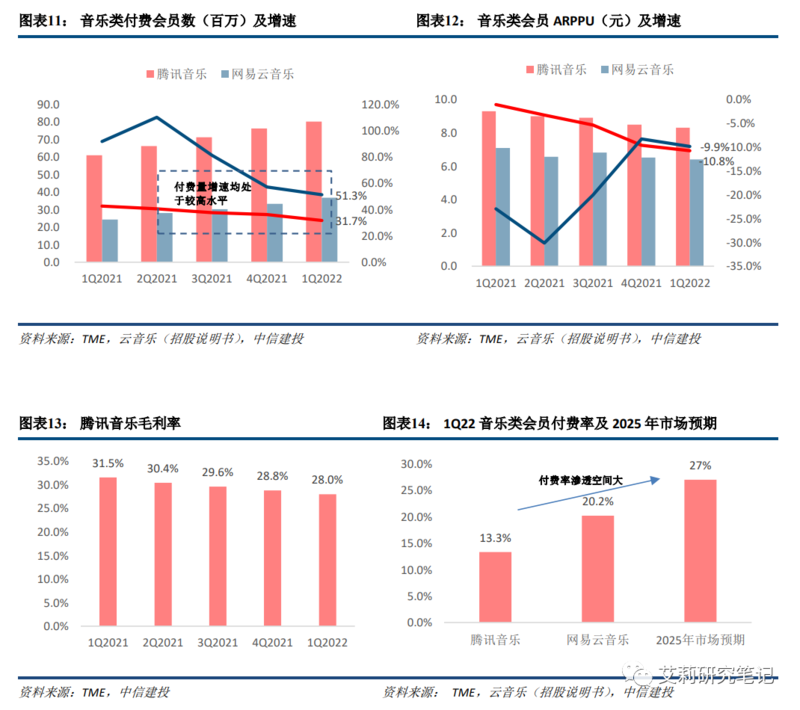
受付费量增长驱动,近5个季度音乐会员付费赛道保持较高增速。一季度腾讯音乐、网易云音乐的会员收入分别同比增长17.8%、38.1%。从付费会员数来看,分别同比增长31.7%、51.3%;从ARPPU来看,分别同比下降10.8%、9.9%。
音乐类付费率仍有较大渗透空间。据云音乐招股说明书,2021-2025年在线音乐付费用户数的年复合增长率达3.8%,付费率预期在2025年达到27%。一季度腾讯音乐、网易云音乐的会员付费率分别为13.3%、20.2%,未来付费率渗透空间大。此外,从付费会员数目前超30%的增速来看,我们预计音乐类会员渗透率有望未来几个季度得到进一步提高。
2.3知识付费:知乎一季度会员收入量价齐升
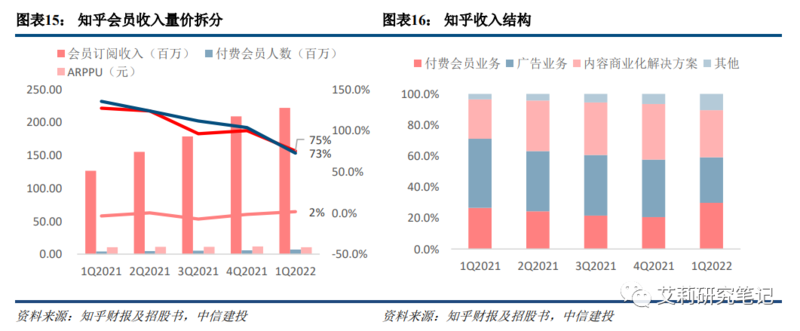
一季度知乎会员订阅收入同比增长75.1%,量价齐增,主要由付费量驱动。从付费会员数来看,一季度同比增长73%;从ARPPU来看,一季度同比增长2%。付费会员业务的营收占比为29.8%,同比增长3.3pct。知乎付费量的提升,主要受益于1)优质的内容供给。截止到一季度末,知乎内容累积量达5.23亿条,季度平均高等级作者DAU同比增长45%以上,日均内容创作同比增长125%以上;2)产品形态的丰富。知乎在信息视频化的趋势下,在原本图文形式的产品上添加了视频的独立入口,以提升用户的内容消费。
2.4直播打赏:直播新政影响有限,快手仍保持稳健增长
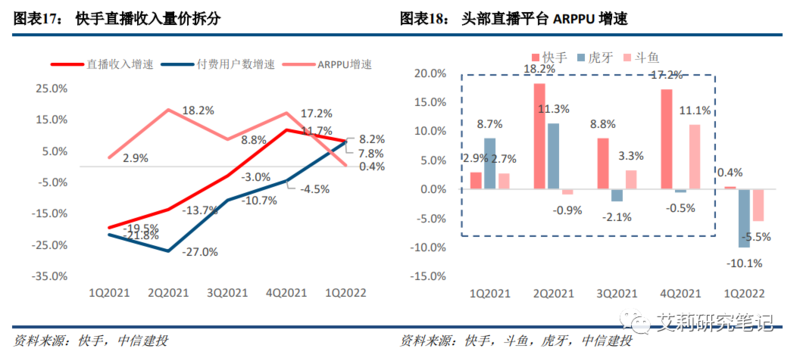
在各主要直播平台中,仅快手一季度的ARPPU保持正增长。一季度快手的直播收入增速达8.2%,付费用户数增速从上季度的-4.5%增长至7.8%,ARPPU增速从上季度的17.2%减缓至0.4%。尽管ARPPU增速放缓,但近5季度增速持续保持正增长。一季度快手、虎牙、斗鱼ARPPU放缓明显,但过去4个季度增势强劲。直播收入主要受单用户付费能力驱动, 长期来看直播ARPPU会恢复稳健的增速。受直播打赏监管政策影响,一季度头部直播平台快手、虎牙、斗鱼的ARPPU增速分别减缓至0.4%、-10.1%、-5.5%,导致直播收入增速分别减缓至8.2%、-10.1%、-13.6%。但从过去四个季度的ARPPU增速来看,三家公司的ARPPU增势强劲,我们预计在直播监管常态化后,提高ARPPU仍是直播平台的长期方向。
直播新政温和落地,对快手等大平台的影响有限。6月1日,快手直播针对5月初网信办的直播新政发布整改公告,要去禁止以打赏额度做唯一依据对主播和用户进行排名;6月7日起,取消PK惩罚功能,高峰时代连麦PK次数不超过2次。从我们的观察来看,另一家短视频平台抖音在此轮整改后,仍保留用户排名,但是隐去打赏额,最新的排名综合考量用户互动、打赏额等多个因子,快手的整改大概率参考抖音。
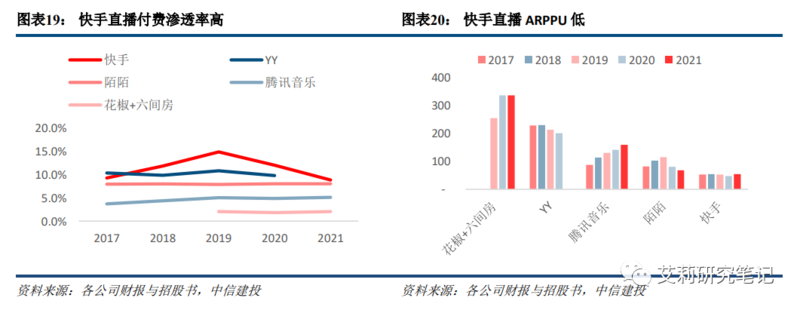
对快手而言影响甚微:1)由于其高付费率、低ARPPU的健康直播氛围,政策影响预计仅在5%左右;2)快手一季度直播收入78.4亿(YoY+8.2%),超出市场预期,打赏用户数达5649万(YoY+7.8%)。虽然新政限制了主播晚上8点-10点的PK次数,但主播也将直播时间拉长在全天的其他时段。
2.5游戏:受版号与未成年人游戏政策,腾讯一季度游戏付费用户有所降低
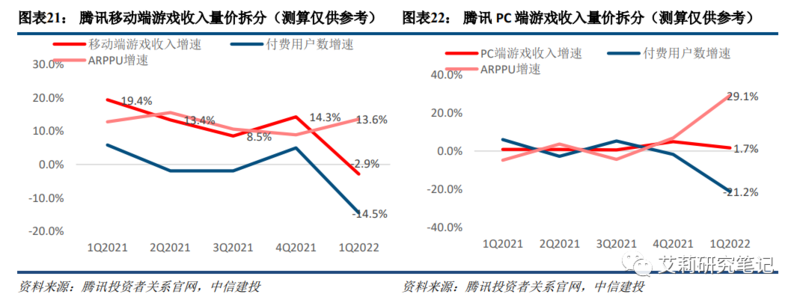
受版号与未成年人游戏政策,预计腾讯一季度游戏付费用户有所降低。一季度腾讯游戏移动端收入同比下降2.9%,PC端同比增长1.7%。我们对腾讯游戏收入的ARPPU和付费量进行了测算,ARPPU取腾讯投资者关系官网披露的ARPPU范围区间的中值,月付费用户数测算方式为季度收入/ARPPU/3。经测算,一季度腾讯游戏付费用户数有所降低,一季度移动、PC端付费量同比分别下降14.5%、21.2%。我们认为,一季度付费量的下降是受到未成年人保护政策、游戏版号停发的持续影响。但随着4月游戏版号恢复下发、海内外新游戏的逐步上线,预计腾讯游戏的付费用户数与游戏收入将恢复增长。
投资建议:
虽然一季度因版号暂停发放、用户消费能力受疫情等影响,游戏、直播打赏增长阶段性承压,但随着版号的恢复发放与疫后消费的逐步复苏,我们仍然看好头部游戏、视频平台经营的恢复与业绩的增长。
推荐快手(直播打赏生态健康,付费率较高且ARPPU较低,直播新政影响甚微,引入第三方工会加大直播供给)、腾讯(腾讯视频下半年内容排布丰富,看好《梦华录》《三体》等头部剧集对会员拉动效果;海外游戏增速仍高,收购游戏工作室项目逐步推进),此外推荐哔哩哔哩(不断引入新番剧与自制综艺剧集,UP主直播渗透率提升,大会员、直播等付费用户增速较快)。
风险提示:疫情反复的风险;消费与经济增长疲乏的风险;用户付费意愿不足的风险;内容成本增加的风险。
责任编辑:侯亚丽
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重磅】全国广电大PK! 2026-11-06
- [常话短说] 【解局】又一省广电与邮政牵手! 2026-11-05
- [探显家] Hopin创始人再创业:Sedona想重做一套AI原生TVOS 2026-11-05
- [勾正科技] 勾正科技董事兼CEO喻亮星,当选中国商务广告协会第十二届理事会理事 2026-11-04
- [常话短说] 【解局】资源下沉,广电搞了个五位一体养老馆! 2026-11-04
